猜你想问
这份研报主要分析了哪些内容?
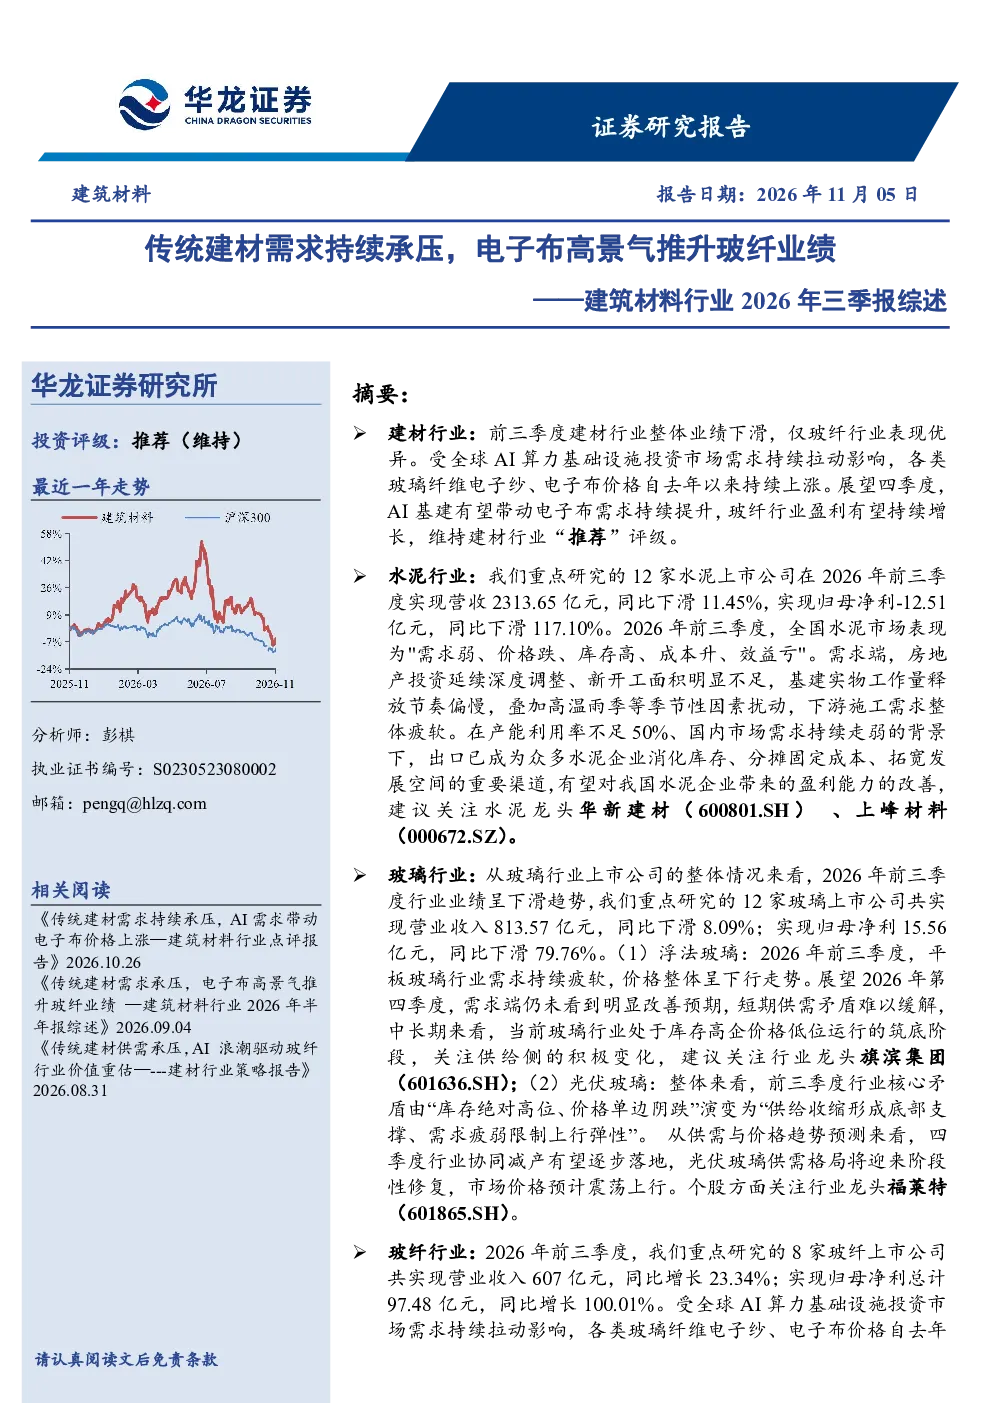
这份研报主要分析了2026年前三季度建筑材料行业的整体业绩表现。报告指出,建材行业整体业绩下滑,其中玻纤行业表现优异,主要受全球AI算力基础设施投资市场需求拉动,各类玻璃纤维电子纱、电子布价格持续上涨,推动行业盈利能力大幅提升。水泥行业受房地产投资深度调整、基建工作量释放偏慢等因素影响,需求疲软,价格下跌,库存高企,成本上升,效益亏损。玻璃行业供强需弱,价格持续低位运行,盈利能力大幅下滑。消费建材行业受房地产市场影响,需求疲软,业绩分化。建议关注玻纤、水泥、玻璃及消费建材行业的龙头企业。
建材行业未来发展趋势如何?
建材行业未来发展趋势呈现分化态势。玻纤行业受益于全球AI算力基础设施建设的持续需求,预计将继续保持高景气度,电子纱、电子布价格有望维持高位,行业盈利能力有望持续改善。水泥行业短期内仍面临房地产投资调整和基建工作量释放偏慢的挑战,但长期看,随着城镇化进程和基础设施建设持续推进,水泥行业仍有发展空间。玻璃行业需关注供给侧改革和需求端刺激政策的成效,若市场需求改善,价格有望回升。消费建材行业需关注房地产市场回暖情况,若市场回暖,需求有望复苏。
研报重点分析了哪些细分领域?
研报重点分析了玻纤、水泥、玻璃和消费建材四大细分领域的业绩表现和趋势。玻纤行业是报告中的亮点,受AI算力基础设施需求拉动,电子纱、电子布价格持续上涨,盈利能力大幅提升。水泥行业受房地产投资和基建工作量影响,需求疲软,效益亏损。玻璃行业供强需弱,价格持续低位,盈利能力下滑。消费建材行业受房地产市场影响,需求疲软,业绩分化。报告建议关注各细分领域的龙头企业,如玻纤行业的中国巨石、中材科技,水泥行业的华新建材、上峰材料,玻璃行业的旗滨集团、福莱特,以及消费建材行业的北新建材、三棵树、东方雨虹。
当前建材行业市场现状如何?
当前建材行业市场现状呈现分化态势。玻纤行业受全球AI算力基础设施投资需求拉动,市场景气度高,产品价格持续上涨,行业盈利能力大幅提升。水泥行业受房地产投资深度调整和基建工作量释放偏慢影响,市场需求疲软,价格下跌,库存高企,成本上升,行业效益亏损。玻璃行业供强需弱,市场竞争激烈,产品价格持续低位运行,行业盈利能力大幅下滑。消费建材行业受房地产市场影响,需求疲软,业绩分化明显。总体来看,建材行业内部存在较大差异,投资者需关注各细分领域的具体表现。
研报提示了哪些风险?
研报提示了建材行业面临的主要风险。玻纤行业的主要风险包括全球AI算力投资需求波动、原材料价格波动以及行业产能扩张过快等。水泥行业的主要风险包括房地产投资持续低迷、基建投资增速放缓以及行业产能过剩等。玻璃行业的主要风险包括市场需求持续疲软、行业价格战加剧以及环保政策收紧等。消费建材行业的主要风险包括房地产市场持续低迷、消费者信心不足以及行业竞争加剧等。投资者需关注这些风险因素,谨慎评估投资风险。