猜你想问
本周汽车板块三季报的主要表现是什么?
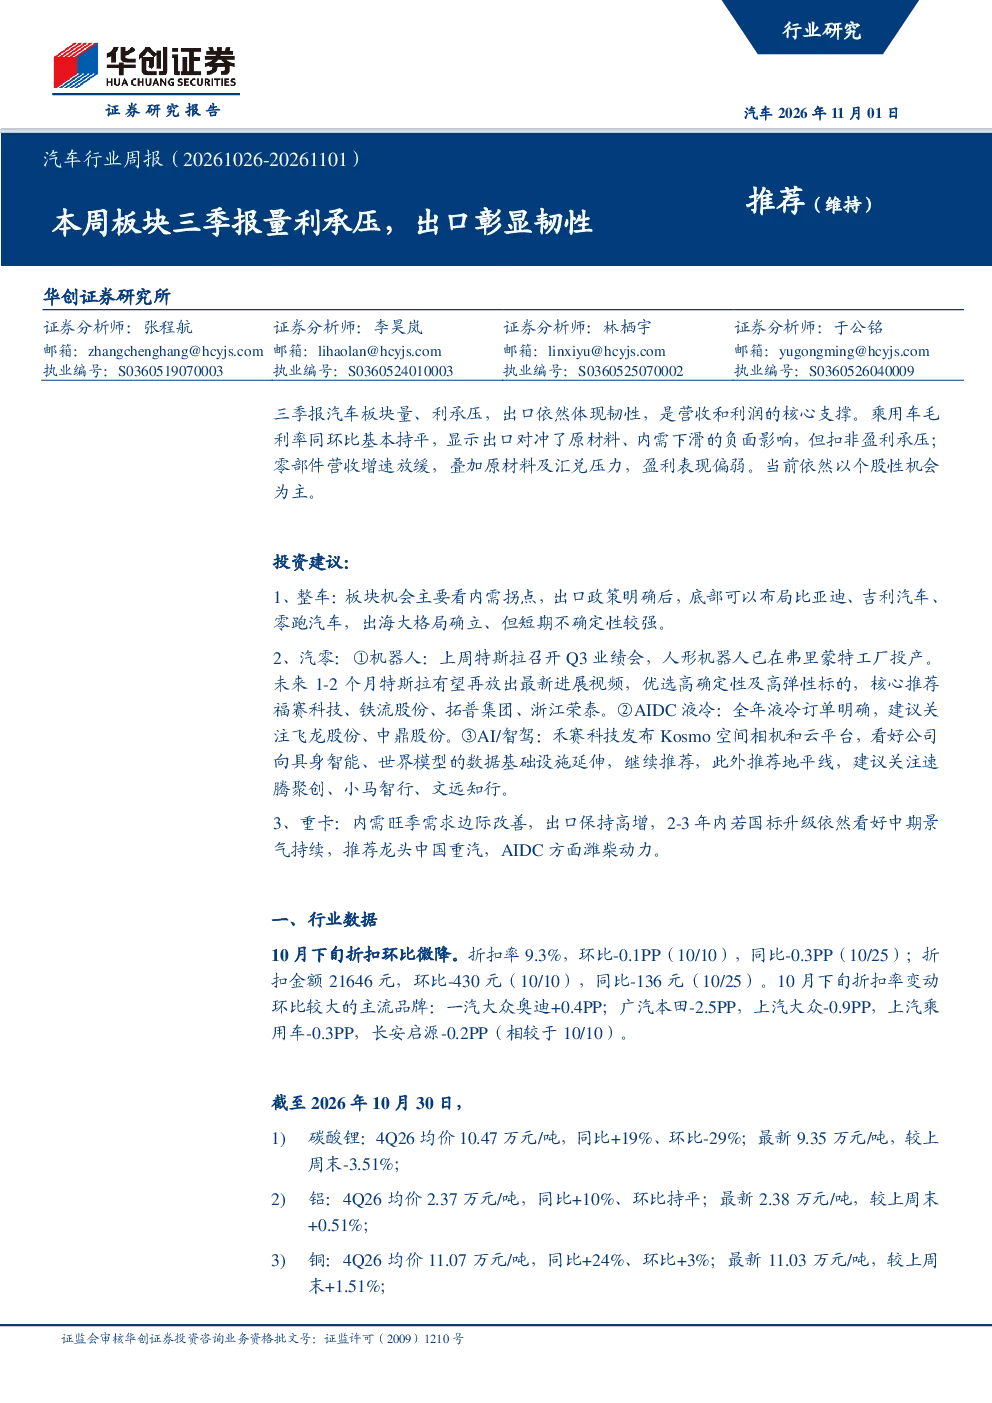
本周汽车板块三季报显示量、利承压,出口依然体现韧性,成为营收和利润的核心支撑。乘用车毛利率同环比基本持平,显示出口对冲了原材料、内需下滑的负面影响,但扣非盈利承压;零部件营收增速放缓,叠加原材料及汇兑压力,盈利表现偏弱。当前依然以个股性机会为主。
汽车行业未来发展趋势如何?
汽车行业未来发展趋势显示,新能源汽车仍是核心增长动力,海南计划到2027年新增汽车中新能源汽车比例不低于70%,2030年禁售燃油车。智能化、网联化、电动化、轻量化成为行业共识,自动驾驶技术加速落地,小鹏汽车Robotaxi“小鹏悠游”获批L4级自动驾驶示范运营资质。同时,行业面临原材料价格波动、地缘政治等挑战。
本报告重点分析了哪些方向?
本报告重点分析了汽车板块三季报的量利表现,特别是出口对冲内需下滑的作用。报告对整车、零部件、机器人、AIDC液冷、AI/智驾等细分赛道进行了分析,推荐了福赛科技、铁流股份、拓普集团、浙江荣泰等个股。此外,报告还关注了原材料价格走势、汽车行业整体营收利润数据以及行业要闻。
当前汽车市场表现如何?
本周汽车板块涨幅-3.59%,板块排名11/29。汽车指数涨幅情况:汽车板块-3.59%,零部件-4.25%,乘用车-1.77%,商用车-4.21%,流通服务-4.36%。上证综指-2.48%,沪深300-2.92%,创业板指-10.08%,恒生指数+0.87%。市场整体表现疲软,但部分细分领域仍具机会。
本报告提示了哪些风险?
本报告提示了宏观经济不及预期、地缘政治波动、汽车行业销量不及预期、新车上市销量不及预期、原材料价格波动等风险。此外,行业政策变化、技术路线选择错误、市场竞争加剧等因素也可能对行业造成影响。投资者需密切关注这些风险因素,谨慎决策。
你可能感兴趣
证券行业周报(20261026-20261101) 板块Q3自营收入承压,估值探至历史极低位
金融华创证券2026-11-01
汽车行业2Q26财报总结:乘用车零部件盈利承压,但出口体现韧性
交运设备华创证券2026-09-08
需求承压导致Q3收入降幅扩大,但业绩仍彰显韧性-2025年三季报点评
西部证券2025-11-04
2026年三季报点评:三季度业绩阶段性承压,经营现金流改善彰显业务韧性
电子设备东吴证券2026-11-01
2024年三季报点评报告:三季度业绩承压,出口具备较强韧性
机械设备华龙证券2024-10-29
2022年三季报点评:Q3盈利短期承压,23年量利双升
轻工制造东吴证券2022-10-30
2022年三季报点评:Q3盈利短期承压,23年量利双升
东吴证券2022-11-25
2022Q3新能源板块总结:光伏板块量利双增,组件逆变器电池全面超预期,风电短期承压
电气设备东吴证券2022-11-04
电力及公用事业行业周报(20261026-20261101):26Q3火电业绩承压,27年电价拐点或将到来
公用事业华创证券2026-11-02
纺织服饰行业2023&2024Q1业绩综述报告:2023年行业出口承压,关注珠宝板块量价齐升
纺织服装万联证券2024-05-20