猜你想问
本周券商板块表现如何?
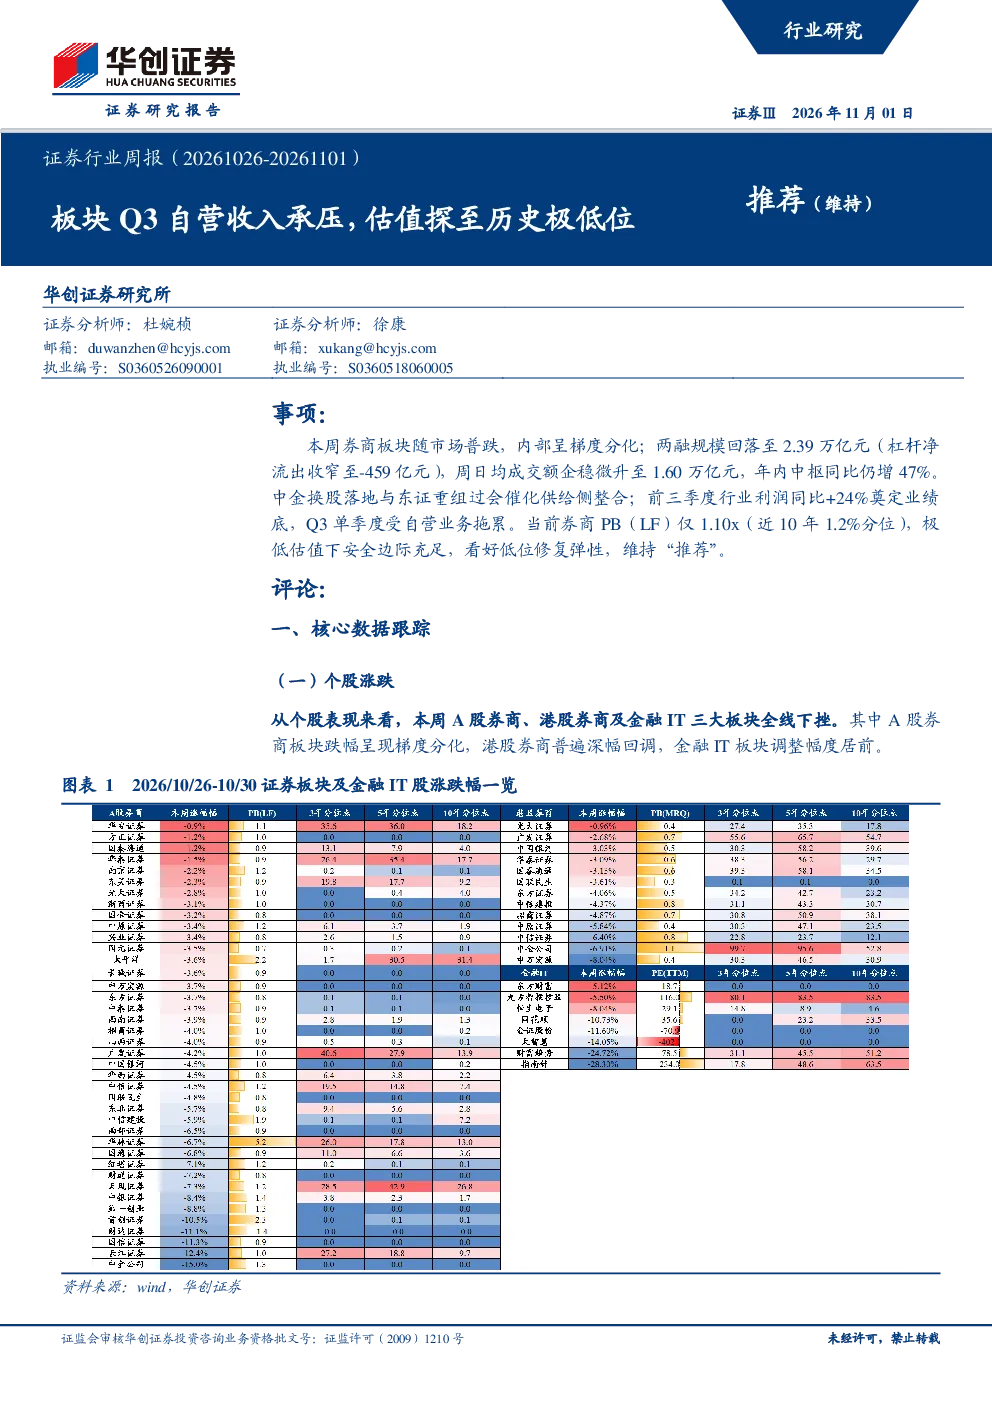
本周券商板块随市场普跌,内部呈梯度分化。A股券商内部分化明显,部分个股跌幅较大;港股券商普遍深幅回调;金融IT板块调整幅度居前。板块整体表现受市场情绪和个股基本面影响较大,投资者需关注不同子板块的分化情况。
券商行业未来发展趋势是什么?
券商行业未来发展趋势包括财富管理与机构业务转型推进,投行与投资业务协同发力,提升盈利抗波动能力。同时,行业并购重组加速落地,提升头部机构竞争力,中长期提振估值中枢。这些趋势将推动行业向更稳健、多元化的方向发展。
本报告重点分析了哪些方面?
本报告重点分析了券商板块Q3自营收入承压情况,以及板块估值探至历史极低位的安全边际和修复弹性。此外,报告还分析了融资融券规模变化、市场成交情况、行业重大事项如中金公司换股完成和东方证券重组过会等,并提示了宏观经济波动、资本市场改革进度不及预期等风险。
当前市场对券商板块的判断是什么?
当前市场对券商板块的判断是,板块估值处于历史极低水平,具备修复弹性,但Q3单季度业绩受自营业务拖累。市场成交额企稳微升,两融规模回落但年内中枢同比仍增。投资者需关注市场情绪变化和行业政策动向,综合判断板块短期和长期表现。
本报告提示了哪些风险?
本报告提示了宏观经济波动风险、资本市场改革进度不及预期风险、市场成交额持续缩量风险和监管政策变动风险。这些风险可能影响券商板块的表现,投资者需密切关注宏观经济形势、政策变化和市场成交情况,以规避潜在风险。
你可能感兴趣
非银行金融行业研究:券商自营拖累利润,保险投资端承压,板块估值低位具备安全垫
金融国金证券2026-11-01
收入集中承压,估值已至低位
食品饮料华创证券2022-10-31
证券行业周报(2022.04.11-04.15):一季度业绩承压,行业估值处于低位
金融山西证券2022-04-17
非银行金融行业跟踪:深度回调后证券板块估值已至低位,中长期配置价值凸显
金融东兴证券2022-09-26
行业淡季竞争致Q3业绩承压,业务量韧性为基础,估值低位,持续推荐
交通运输华创证券2023-10-27
电力及公用事业行业周报(20261026-20261101):26Q3火电业绩承压,27年电价拐点或将到来
公用事业华创证券2026-11-02
传媒行业周报系列2021年第12周:广电法征求意见稿发布,游戏估值已至历史低位
文化传媒华西证券2021-03-21
证券:券商6月业绩点评及中报前瞻:质押承压自营浮亏,龙头集中估值新低
金融安信证券2018-07-12
东吴证券(国际)-证券Ⅱ行业点评报告:自营拖累业绩,估值逼近历史底部
金融东吴证券2022-05-25
证券行业:每周周报-券商估值已达历史低位
金融华融证券2015-08-31