猜你想问
这份研报主要分析了哪些非银行金融行业的现状?
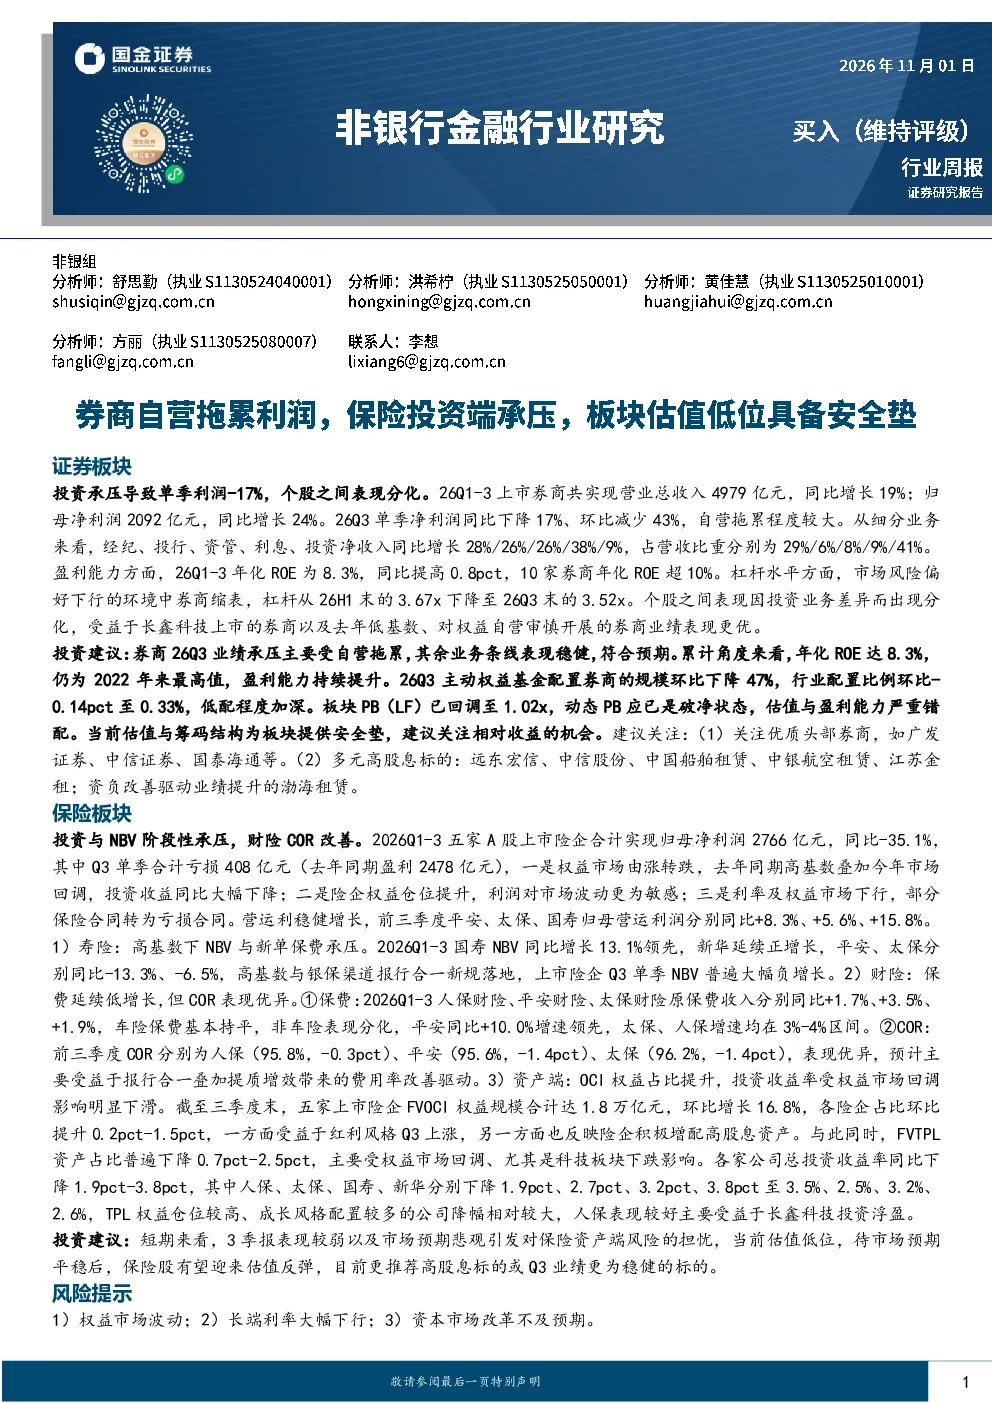
这份研报重点分析了券商和保险板块的业绩表现与投资端压力。券商方面,2026年前三季度营业总收入同比增长19%,归母净利润增长24%,但Q3单季净利润同比下降17%,主要受自营业务拖累;保险方面,同期五家A股上市险企合计归母净利润同比下降35.1%,Q3单季合计亏损408亿元,主要受权益市场回调影响。报告还探讨了各板块的业务细分、盈利能力、杠杆水平及资产端变化,指出当前板块估值处于低位,具备安全垫。
券商板块未来发展趋势如何?
券商板块未来发展趋势呈现分化格局。一方面,市场风险偏好下行导致券商缩表,杠杆水平有所下降;另一方面,经纪、投行、资管等业务板块保持增长,年化ROE同比提高。业绩表现上,受益于长鑫科技上市及权益自营审慎开展的券商业绩更优。投资建议关注头部券商及多元高股息标的,但需注意行业整体受市场波动影响较大。
报告对保险板块的重点分析方向是什么?
报告对保险板块的重点分析方向集中在业绩表现、寿险业务、财险业务及资产端变化。业绩方面,保险板块受权益市场回调及权益仓位提升影响显著,Q3单季出现亏损;寿险业务在高基数下NBV与新单保费承压,但国寿等头部企业仍保持增长;财险业务保费低增长但COR表现优异,主要得益于费用率改善;资产端OCI权益占比提升,但FVTPL资产占比下降。
当前非银行金融行业的市场现状如何?
当前非银行金融行业的市场现状是挑战与机遇并存。券商板块面临自营业务压力,但整体盈利能力有所提升,头部券商表现突出。保险板块则承受权益市场回调和利率波动的双重压力,业绩出现下滑,但估值处于低位。行业整体杠杆水平下降,风险偏好减弱,但部分细分领域如财险COR表现亮眼,头部企业仍具备竞争优势。
研报提示的非银行金融行业主要风险有哪些?
研报提示的非银行金融行业主要风险包括权益市场波动、长端利率大幅下行以及资本市场改革不及预期。权益市场波动直接影响券商自营业务和保险资产端收益,长端利率下行则可能压缩保险利差空间,而资本市场改革若不及预期,可能影响行业长期发展动力。这些风险需持续关注,对投资决策具有重要参考价值。