猜你想问
2026年保险业三季度报告核心内容有哪些?
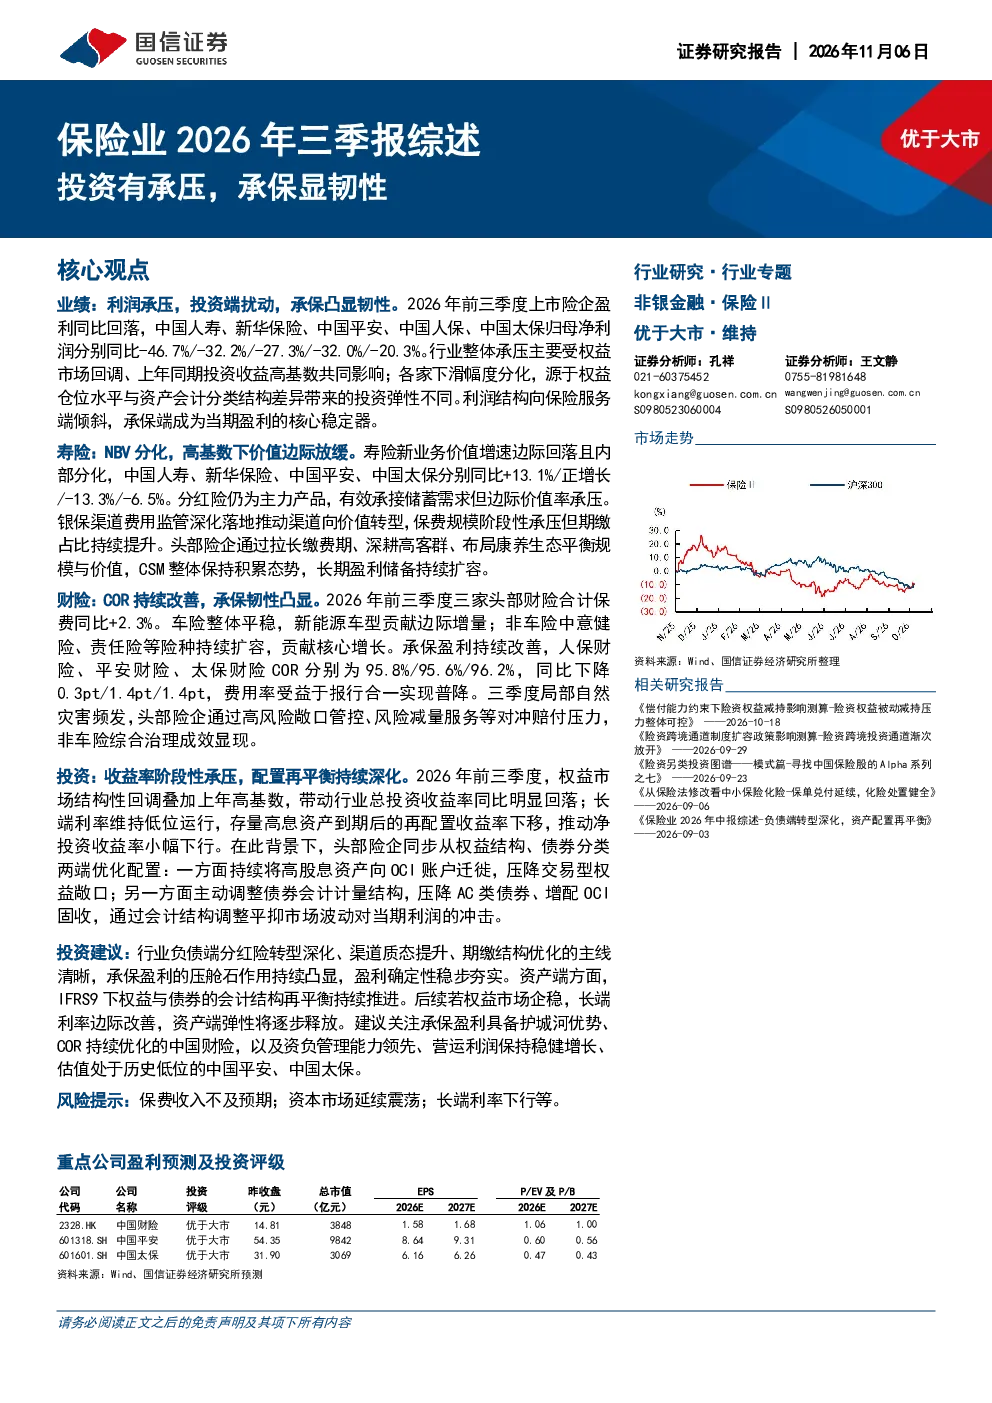
2026年前三季度上市险企盈利同比回落,主要受权益市场回调和高基数影响,各家公司下滑幅度分化,源于权益仓位和资产会计分类结构差异。承保端成为当期盈利的核心稳定器,保险服务收入稳健增长,费用控制有效。寿险NBV增速边际放缓且内部分化,财险COR持续改善,承保盈利保持韧性。总投资收益率和净投资收益率均承压,头部险企通过会计结构调整优化配置。
保险行业未来发展趋势如何?
行业负债端转型主线清晰,承保盈利稳健,盈利确定性提升。IFRS9下会计结构调整优化利润波动,长期弹性待释放。寿险产品结构持续优化,银保渠道向价值转型,期缴占比持续提升。财险COR持续优化,车险平稳增长,新能源车险贡献边际增量,非车险中意健险、责任险等险种持续扩容。
研报重点分析了哪些方向?
研报重点分析了上市险企前三季度的业绩表现,特别是盈利能力的变化,揭示了权益市场波动和会计调整对净利润的影响。同时,深入探讨了寿险和财险两大板块的分化情况,包括NBV增速、COR变化、保费收入结构等关键指标。此外,还关注了投资端收益率承压的原因及头部险企的应对策略,如OCI权益资产增长和AC固收占比变化等。
当前保险市场现状如何判断?
当前保险市场呈现业绩分化格局,一方面,受权益市场回调和高基数影响,上市险企盈利承压,但承保端展现出较强韧性,保险服务收入稳健增长,费用控制有效。另一方面,寿险NBV增速放缓,财险COR持续优化,车险和非车险业务保持增长态势。整体来看,行业负债端转型清晰,盈利确定性提升,但投资端仍面临较大压力。
研报提示了哪些风险?
研报提示的主要风险在于投资端收益率承压,受权益市场回调和长端利率低位运行影响,总投资收益率和净投资收益率均面临下行压力。此外,寿险NBV增速放缓可能导致长期收入增长不及预期,财险业务结构调整过程中可能面临竞争加剧的风险。同时,宏观经济波动和市场环境变化也可能对保险企业经营产生影响。
你可能感兴趣
保险业2023年三季报综述:投资单季承压,负债改革深化
金融国信证券2023-11-07
快递行业2023年三季报综述:件量需求显韧性,价格淡季承压力,持续看好行业中长期价值
交通运输华创证券2023-11-06
上市券商三季报综述:单季承压检验ROE韧性,继续看好头部券商超额
金融开源证券2026-11-03
军工行业2026年三季报业绩综述:Q3单季承压,景气结构分化延续
国防军工国金证券2026-10-31
建筑材料行业2026年三季报综述:传统建材需求持续承压,电子布高景气推升玻纤业绩
建筑建材华龙证券2026-11-05
高业绩基数、市场波动影响下,3Q26利润表现承压——保险行业2026年三季报业绩综述
金融申万证券2026-11-04
2026年三季报点评:主业经营韧性十足,行业下行有所承压
轻工制造西南证券2026-10-28
11-58 三特索道2026年三季报点评收入小幅承压成本优化支撑盈利韧性 1064072
未知机构2026-10-29
2026年三季报点评:三季度业绩阶段性承压,经营现金流改善彰显业务韧性
电子设备东吴证券2026-11-01
保险行业2015年中报综述:承保端无近忧,投资端有远虑
金融国泰君安证券2015-09-07