猜你想问
这份研报的核心观点是什么?
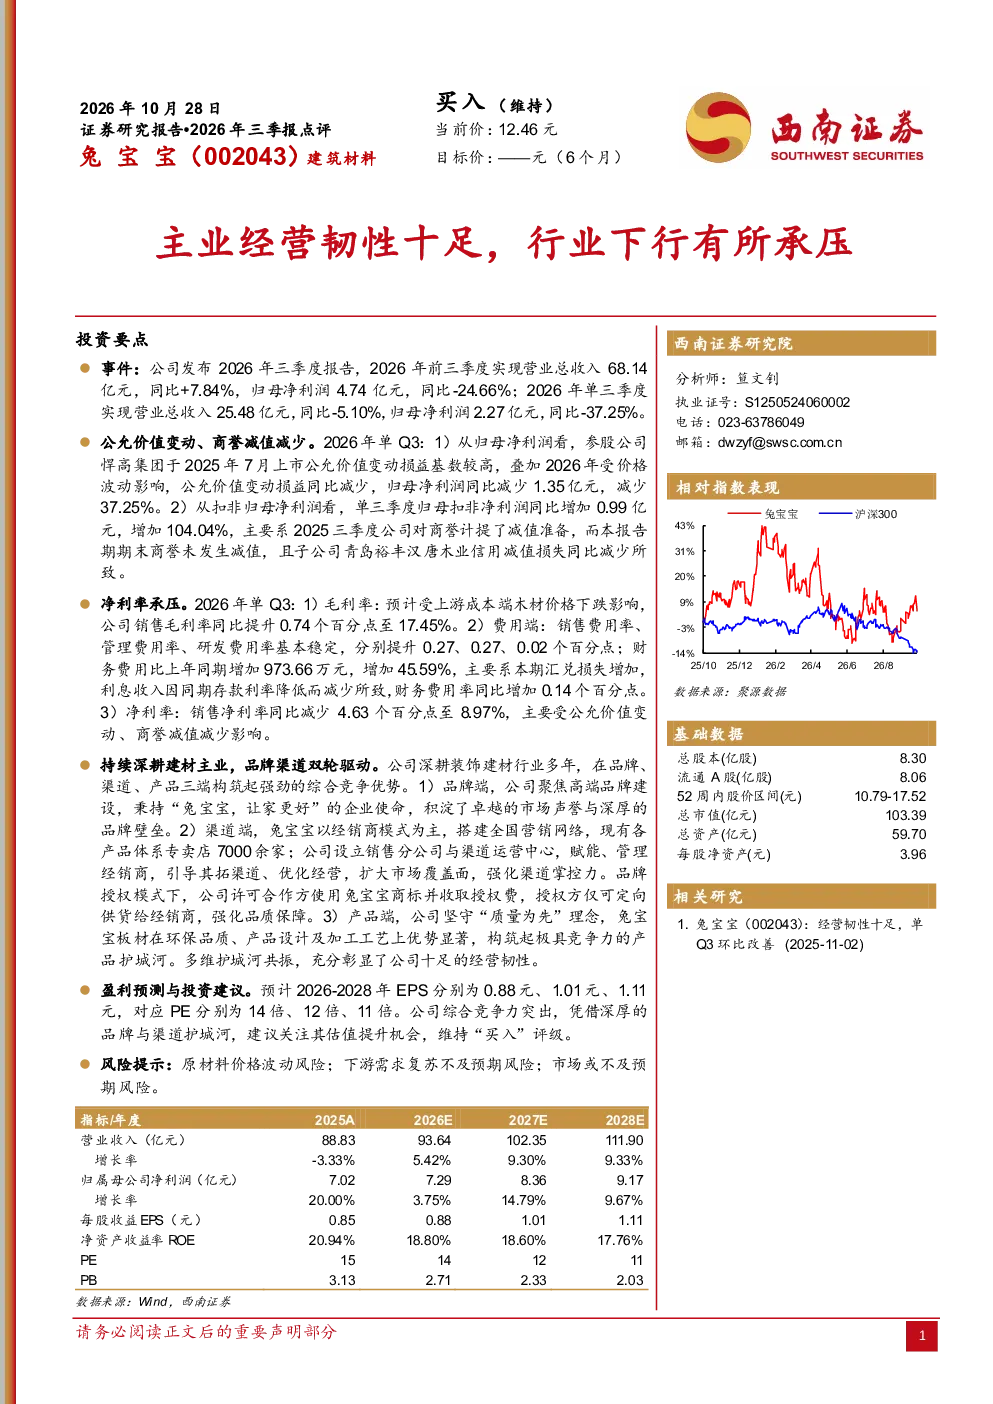
本报告指出,公司主业经营展现出较强韧性,但在行业下行的大背景下仍面临一定压力。具体来看,2026年单Q3归母净利润同比减少1.35亿元(-37.25%),主要受参股公司悍高集团公允价值变动损益影响;扣非归母净利润则同比增加0.99亿元(+104.04%),主要得益于商誉减值减少及子公司信用减值损失同比减少。毛利率预计同比提升0.74个百分点至17.45%,主要受上游木材价格下跌影响。费用端方面,销售、管理、研发费用率基本稳定,财务费用率同比增加0.14个百分点,主要因汇兑损失增加及利息收入减少。净利率则同比减少4.63个百分点至8.97%,主要受公允价值变动及商誉减值减少影响。
轻工制造行业未来发展趋势如何?
轻工制造行业未来发展趋势呈现多元化特点。一方面,随着消费升级,高端化、品牌化成为行业主流,消费者对产品品质和设计的要求不断提升,推动企业加强品牌建设和产品创新。另一方面,行业面临原材料价格波动、环保政策趋严等挑战,促使企业提升供应链管理能力和绿色生产水平。数字化转型也在加速渗透,智能化生产、电商平台等新模式为行业带来新的增长点。同时,国内外市场竞争加剧,企业需通过渠道优化和产品差异化来巩固市场地位。
研报对兔宝宝的业务优势有哪些重点分析?
研报对兔宝宝业务优势的分析主要集中在品牌、渠道和产品三个维度。品牌方面,公司聚焦高端品牌建设,市场声誉与品牌壁垒深厚,形成了较强的市场认知度。渠道方面,以经销商模式为主,搭建了覆盖全国的营销网络,现有专卖店7000余家,并通过分公司与渠道运营中心赋能经销商,形成了完善的销售体系。产品方面,公司坚守“质量为先”的理念,板材在环保、设计及工艺上具有显著优势,满足消费者对高品质家居的需求。这些优势共同构筑了公司的核心竞争力。
当前轻工制造市场的现状如何?
当前轻工制造市场呈现稳中有变的特点。一方面,市场需求持续恢复,但复苏力度存在不确定性,下游消费者购买意愿受经济环境等多重因素影响。另一方面,行业竞争格局加剧,头部企业通过并购整合进一步扩大市场份额,中小企业面临更大的生存压力。原材料价格波动成为行业普遍面临的挑战,木材、化工等原材料价格的不稳定直接影响了企业的生产成本。此外,环保政策趋严也促使企业加快绿色转型,部分中小企业因环保不达标而面临停产风险。
研报提示了哪些主要风险?
研报提示了原材料价格波动风险、下游需求复苏不及预期风险以及市场或不及预期风险。原材料价格波动风险主要指木材、化工等原材料价格的不稳定可能导致的成本上升压力。下游需求复苏不及预期风险则是指宏观经济环境变化可能导致消费者购买力下降,进而影响行业整体销售情况。市场或不及预期风险涵盖了行业竞争加剧、政策变化等多种不确定性因素,这些因素可能对企业的经营业绩和市场地位产生负面影响。企业需密切关注市场动态,灵活调整经营策略以应对潜在风险。