猜你想问
大参林2026年三季报核心数据有哪些?
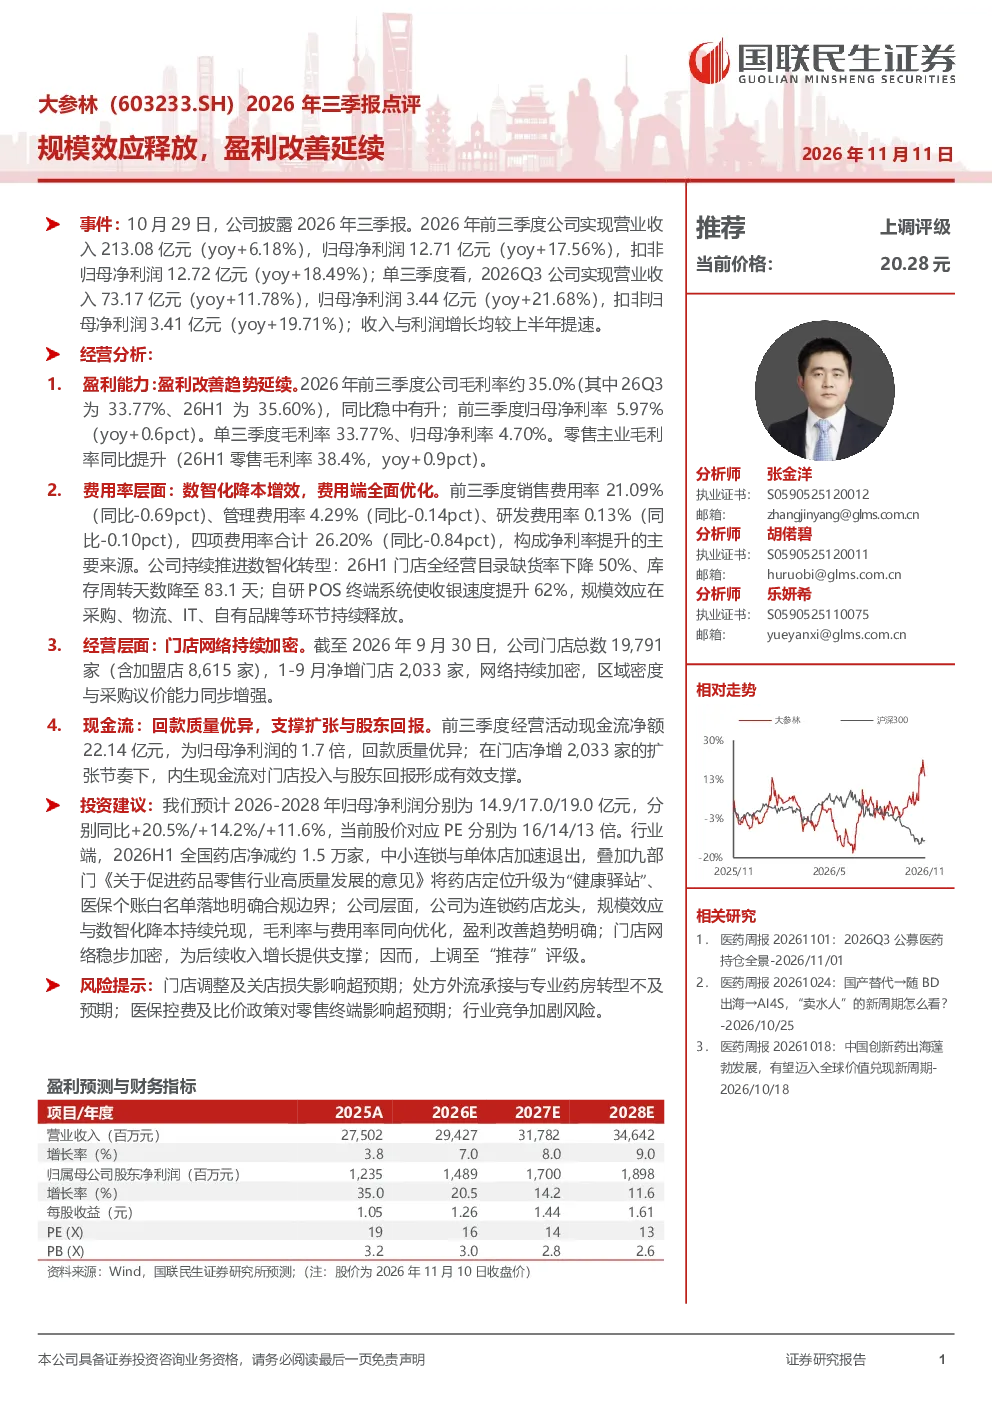
2026年前三季度,大参林实现营业收入213.08亿元,同比增长6.18%,归母净利润12.71亿元,同比增长17.56%。单三季度收入73.17亿元,同比增长11.78%,归母净利润3.44亿元,同比增长21.68%。毛利率约35.0%,同比稳中有升;归母净利率5.97%,同比提升0.6个百分点。零售主业毛利率同比提升,费用率优化显著,销售、管理、研发费用率合计下降0.84个百分点至26.20%
医药零售行业发展趋势如何?
全国药店净减约1.5万家,中小连锁与单体店加速退出。政策推动药店定位升级为“健康驿站”,医保个账白名单落地明确合规边界。行业竞争格局持续优化,头部企业通过规模效应与数智化转型提升竞争力,采购议价能力增强,为行业高质量发展奠定基础
大参林报告重点分析了哪些方面?
报告重点分析了大参林的盈利能力、费用率优化、门店扩张及现金流状况。公司通过规模效应释放,实现毛利率与净利率稳步提升;数智化转型成效显著,费用率持续优化;门店网络持续扩张,截至2026年9月30日总数达19,791家;经营活动现金流净额为22.14亿元,为归母净利润的1.7倍
当前医药零售市场现状如何?
医药零售市场呈现集中化趋势,头部连锁药店通过规模扩张和精细化运营提升市场份额。政策引导行业向“健康驿站”转型,医保个账支付推动合规经营。市场竞争激烈,但头部企业凭借品牌、规模和供应链优势,持续巩固市场地位
大参林研报提示了哪些风险?
报告提示的主要风险包括:门店调整及关店可能带来的损失;处方外流承接与专业药房转型不及预期;医保控费及比价政策对零售终端的潜在影响;行业竞争加剧可能带来的市场份额压力
你可能感兴趣
2026年三季报点评:先进制程产品持续放量,规模效应释放驱动盈利能力显著提升
东吴证券2026-11-01
2023年三季报点评:Q3硅片盈利显著改善,规模效应加速凸显
东吴证券2023-10-23
2023年前三季报业绩预告点评:Q3硅片盈利显著改善,季度满产凸显规模效应
东吴证券2023-09-22
微泰医疗-B(2235.HK)2026年中期业绩公告点评:CGM放量驱动收入高增,规模效应推动盈利改善
国联民生证券2026-08-24
大参林(603233)2026年三季报点评:加盟持续扩张,费用管控支撑盈利增长
华创证券2026-11-11
2026年三季报点评:营收和利润延续同步增长趋势,盈利弹性有待释放
东吴证券2026-10-29
2026年三季报点评前三季归母净利润同比+73%,毛利率大幅改善驱动盈利弹性释放
华创证券2026-10-31
万辰集团:规模效应持续释放,盈利延续高增
中泰证券2026-10-27
奕瑞科技(688301.SH)2026年三季报点评:Q3收入提速势头延续,费用改善释放利润弹性
国联民生证券2026-11-01
2023年三季报点评:盈利水平延续改善,光伏玻璃产能释放
国信证券2023-10-18