猜你想问
这份研报的核心内容是什么?
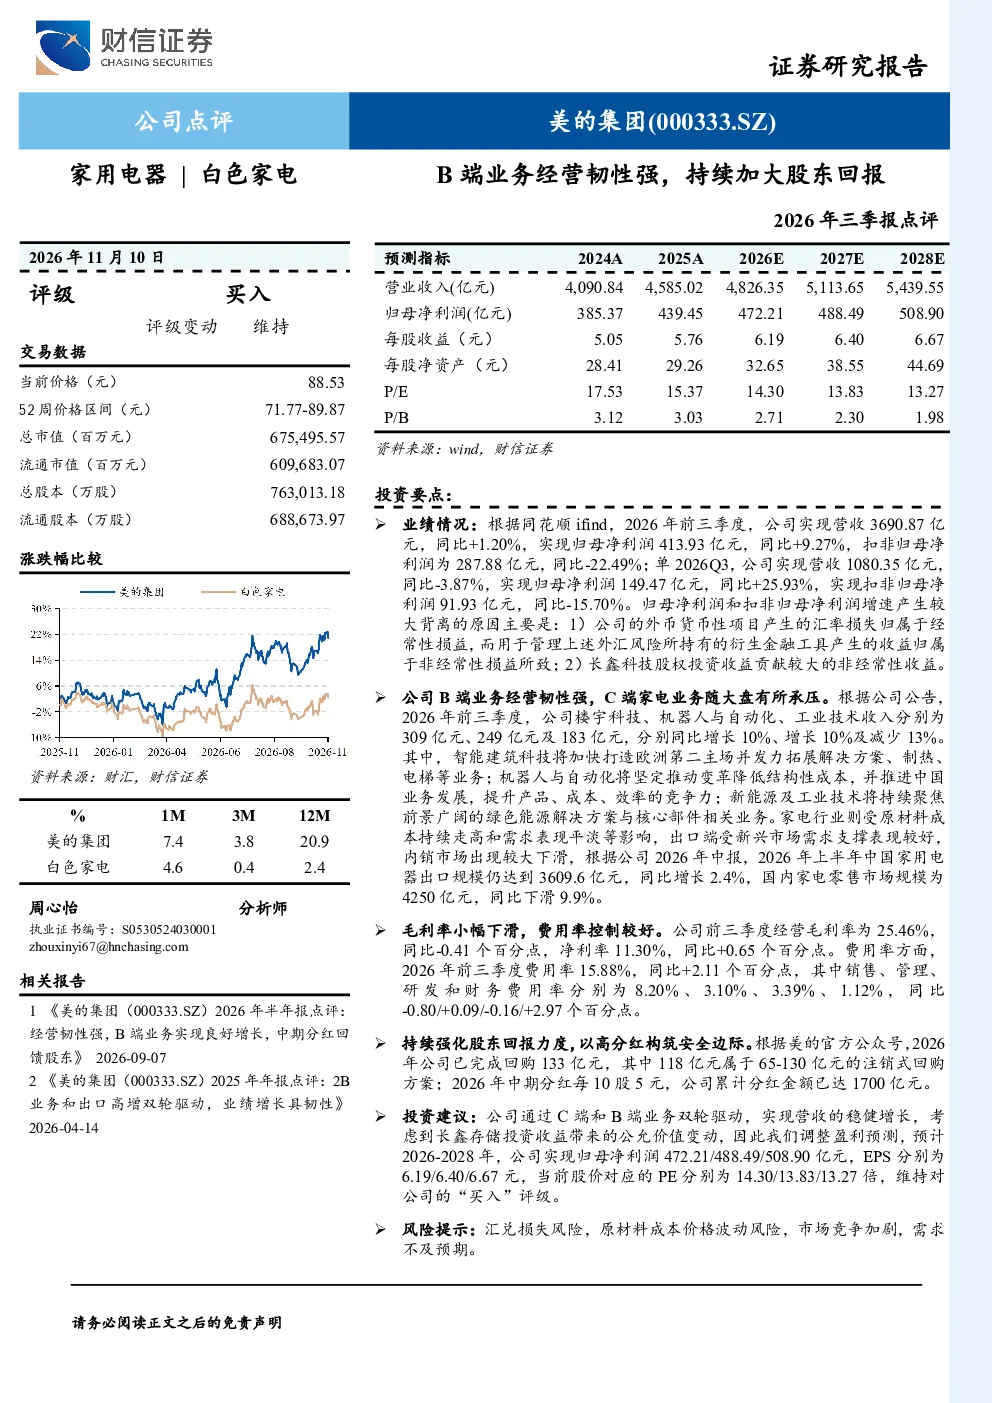
这份研报主要点评了2026年前三季度公司的经营情况。公司实现营收3690.87亿元,同比增长1.20%;归母净利润413.93亿元,同比增长9.27%。单Q3营收1080.35亿元,同比-3.87%;归母净利润149.47亿元,同比+25.93%。B端业务表现强劲,收入分别同比增长10%、10%、-13%,而C端家电业务受原材料成本及需求平淡影响,出口表现较好,内销市场下滑。
报告中的赛道/行业发展趋势如何?
报告显示B端业务(楼宇科技、机器人与自动化、工业技术)持续增长,其中智能建筑科技将拓展欧洲市场,机器人与自动化推动成本降低,新能源及工业技术聚焦绿色能源解决方案。C端家电业务面临原材料成本压力和需求平淡挑战,但出口市场表现较好。整体看,B端业务韧性较强,未来发展方向明确。
报告重点分析了哪些方向?
报告重点分析了公司B端业务的经营韧性,特别是楼宇科技、机器人与自动化和工业技术板块的增长情况。同时关注了C端家电业务面临的挑战,如原材料成本上升和内销市场下滑。此外,报告还分析了公司财务指标变化,如毛利率、净利率和费用率情况,以及股东回报政策。
当前市场对公司的现状判断是怎样的?
当前市场认为公司B端业务经营韧性强,展现出良好的增长潜力,而C端家电业务面临一定压力。公司通过加大股东回报,如完成133亿元回购和中期分红,增强投资者信心。整体来看,公司在复杂市场环境下保持了稳健经营,未来发展可期。
研报提到了哪些风险提示?
研报提示了公司面临的主要风险,包括汇兑损失风险,由于汇率波动可能导致财务损失;原材料成本波动风险,影响公司盈利能力;市场竞争加剧风险,可能压缩利润空间;以及需求不及预期风险,若市场需求下降可能影响业绩表现。
你可能感兴趣
2026年三季报点评26Q3扣非归母净利25.3亿元,同比增长13.8%,经营韧性持续彰显,重视股东回报
华创证券2026-10-30
经营韧性强,B端业务实现良好增长,中期分红回馈股东
家用电器财信证券2026-09-03
2026年三季报点评:经营稳健,股东回报持续强化
家用电器国信证券2026-11-04
经营业绩韧性增长,B端和OBM持续释放动能-2025年三季报点评
国信证券2025-11-03
2026年三季报点评:海外业务持续拓展,股东回报保持较高水平
信息技术东吴证券2026-10-27
2024年三季报点评:生猪养殖盈利持续兑现,加大分红重视股东回报
农林牧渔财信证券2024-10-31
美的集团(000333.SZ)B端业务增长稳健,股东回报力度较强
国盛证券2026-10-30
吉比特2026年三季报点评:持续高分红强化股东回报,关注新发行地区、新产品表现
国联民生证券2026-10-26
经营彰显韧性,持续回报股东
交通运输国联证券2024-08-31