猜你想问
这份研报主要分析了什么内容?
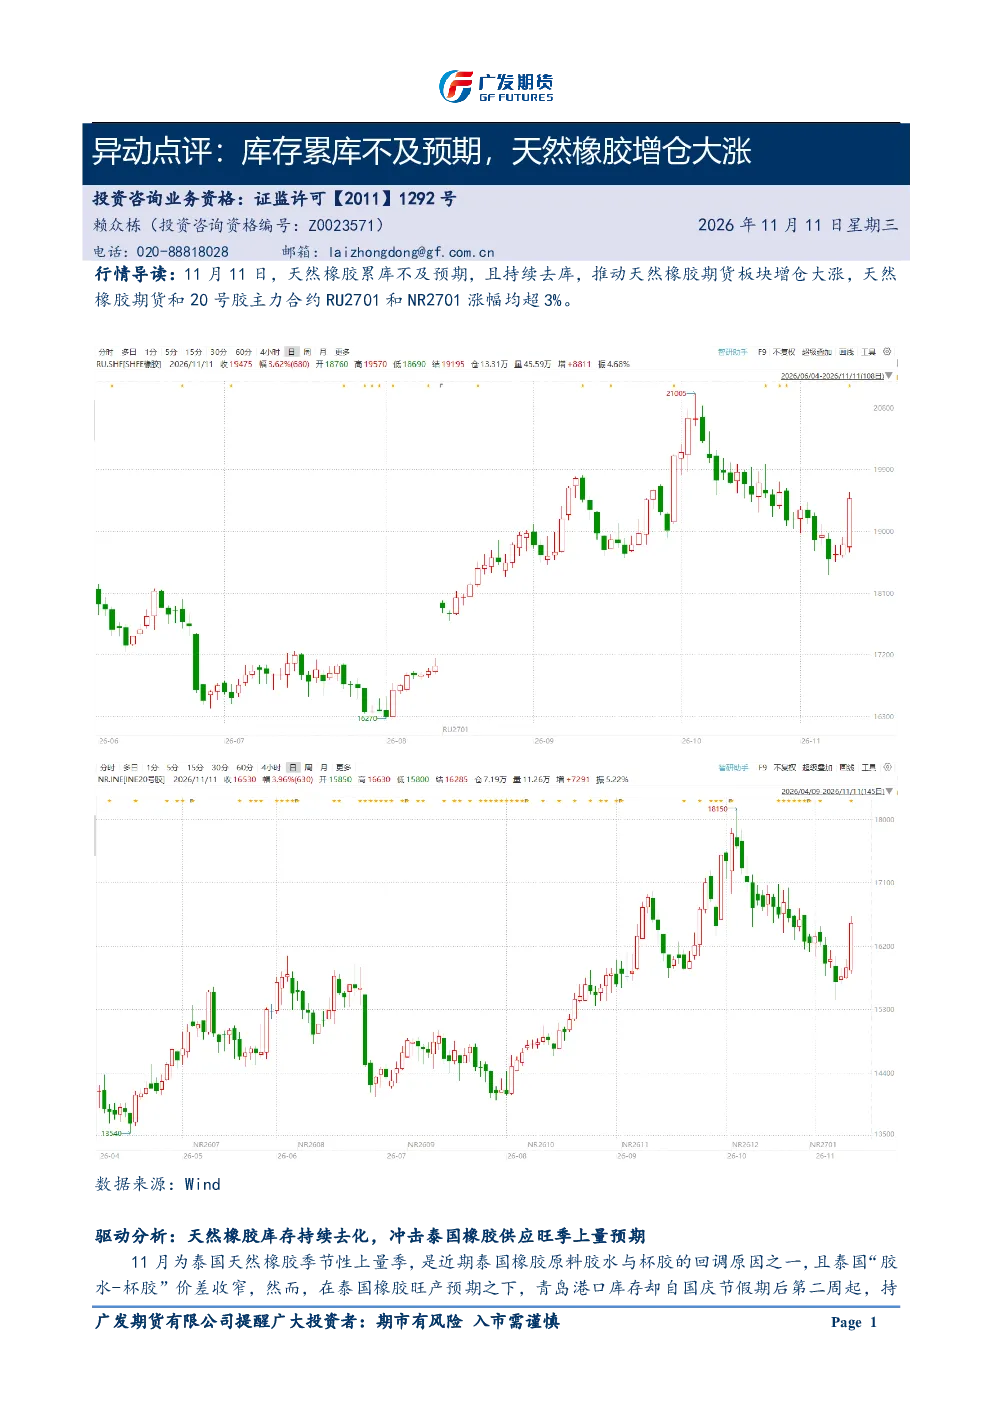
本报告分析了2026年11月11日天然橡胶期货板块因累库不及预期且持续去库而增仓大涨的情况。报告指出泰国供应旺季预期受冲击,全球供需差持续扩大,基差高位印证近端供需偏紧。同时展望后市认为11-12月产量兑现是关键,短期价格下方空间有限,中长期关注厄尔尼诺影响。操作建议RU与NR不建议追高,RU2701在19100以下逢低做多;中长期建议RU2705逢低布局多单。
天然橡胶行业未来发展趋势如何?
报告显示泰国供应旺季预期受冲击,全球供需差持续扩大,供给端缺乏弹性。基差高位印证近端供需偏紧。11-12月泰国产量兑现是关键因素,泰国“胶水-杯胶”价差、青岛现货库存和基差变动将决定市场多空方向。中长期需关注2026年9月超强厄尔尼诺事件可能带来的影响。
报告重点分析了哪些方向?
报告重点分析了泰国供应旺季预期受冲击的原因,青岛港口库存持续去库表明近端供需偏紧。同时分析了全球供需差持续扩大的情况,ANRPC数据显示今年前三季度全球产量同比下降3.5%,消费量下降2.7%,供需差达-107.1万吨。基差高位也印证了近端供需偏紧的判断。
当前天然橡胶市场现状如何?
当前天然橡胶市场现状表现为库存持续去化支撑短期价格,但需关注泰国上量兑现情况。RU基差与非标价差均处于近五年高位,进一步支持近端供需偏紧判断。RU2701和NR2701主力合约涨幅均超3%,显示出市场近端偏紧的态势。
这份研报有哪些风险提示?
报告提示的风险包括库存可能转向累库、基差可能大幅回落。这些风险因素可能对市场产生不利影响。此外报告还指出本报告信息来源于广发期货认为可靠的公开资料,不代表广发期货立场,仅供参考,不构成投资建议,风险自担。
你可能感兴趣
异动点评:部分装置转产,叠加港口库存累库偏慢,乙二醇大幅反弹20261028
广发期货2026-10-28
异动点评:部分装置转产,叠加港口库存累库偏慢,乙二醇大幅反弹
广发期货2026-10-28
原油库存周报:商业原油累库幅度不及预期,终端需求走强支撑油价反弹
通惠期货2025-03-13
工业硅:增仓下跌,关注下方支撑 多晶硅:库存继续累库,价格依旧寻底
国泰君安期货2024-11-29
异动点评:累库预期落地,乙二醇回落
广发期货2026-09-22
20260428玻璃异动点评:供需双弱,库存高企,玻璃增仓下挫
广发期货2026-04-28
铁矿石6月行情展望:供增需降基本面下,港口库存累库预期未改
广发期货2023-06-04
甲醇月报:供应需求双增延续 港口库存高位累库延续 “金九银十”需求旺季预期
建信期货2024-09-02
日评:供需双增,下游企业节后补库不及预期;低库存支撑伦锌,沪锌需持续关注需求端恢复情况
宏源期货2023-02-08
天然橡胶研发报告:上游气温降雨双降,青岛保仓累库放缓
银河期货2017-11-03