猜你想问
这份研报的核心内容是什么?
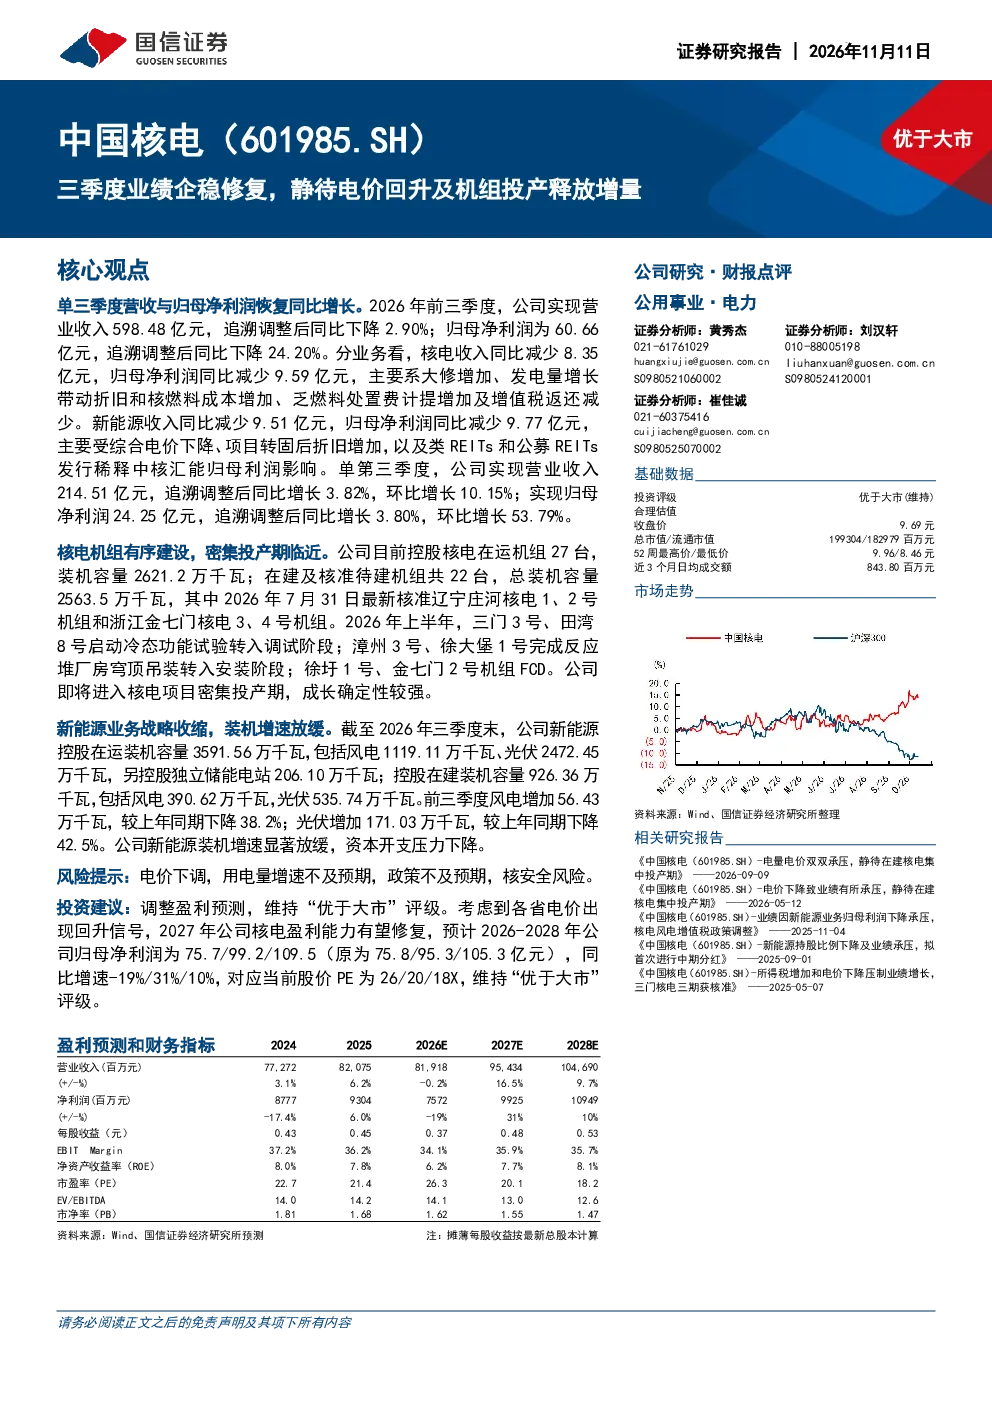
研报指出三季度公司营收与归母净利润恢复同比增长,但2026年前三季度整体仍同比下降。核电业务受大修、折旧及核燃料成本增加影响,净利润下降;新能源业务受电价下降及折旧增加影响,净利润下降,且装机增速放缓。公司即将进入核电项目密集投产期,成长确定性较强,但新能源业务战略收缩,装机增速放缓。电价下行拖累盈利能力,费用率相对稳定。ROE同比下降,企业自由现金流压力有所缓解。预计2026-2028年归母净利润分别为75.7/99.2/109.5亿元,同比增速-19%/31%/10%
核电行业的发展趋势如何?
核电行业正进入项目密集投产期,公司在运机组27台,在建及核准待建机组22台,2026年将迎来大量机组投产。核电业务虽受大修、折旧及核燃料成本影响,但整体成长确定性较强。行业层面,核电作为清洁能源的重要来源,在能源结构转型中地位关键,未来随着技术进步和安全性提升,核电装机规模有望持续扩大。但需关注核燃料成本波动及政策监管变化对行业盈利能力的影响
研报重点分析了哪些方向?
研报重点分析了公司核电业务与新能源业务的经营状况及未来趋势。核电方面,分析了在运机组运行情况、在建及核准待建机组投产时间表,以及大修、折旧和核燃料成本对净利润的影响。新能源方面,分析了在运及在建装机容量、电价下降和折旧增加对净利润的影响,并指出公司新能源业务战略收缩,装机增速放缓。此外,研报还评估了公司整体盈利能力、费用率、ROE及自由现金流状况
当前核电市场的现状如何?
当前核电市场呈现核电项目密集投产的特征,公司拥有27台在运机组和22台在建及核准待建机组,2026年前将迎来大量机组并网发电,为公司带来显著的装机增量。核电业务虽面临大修、折旧和核燃料成本上升的压力,但整体成长确定性较高。新能源业务则受电价下降和折旧增加影响,净利润下降,且装机增速放缓。市场整体来看,核电作为清洁能源的重要补充,在能源安全背景下受政策支持,但需关注核安全及核废料处理等长期挑战
研报提示了哪些风险?
研报提示的主要风险包括:核电业务方面,大修计划可能导致发电量短期波动,核燃料成本上升可能侵蚀利润空间,核安全及核废料处理等长期问题也需关注。新能源业务方面,电价波动是影响盈利能力的关键因素,公司新能源业务战略收缩可能导致装机增速放缓,进而影响长期增长潜力。此外,行业竞争加剧、政策监管变化及宏观经济波动也可能对公司经营产生影响