猜你想问
东海证券这份研报主要分析了什么内容?
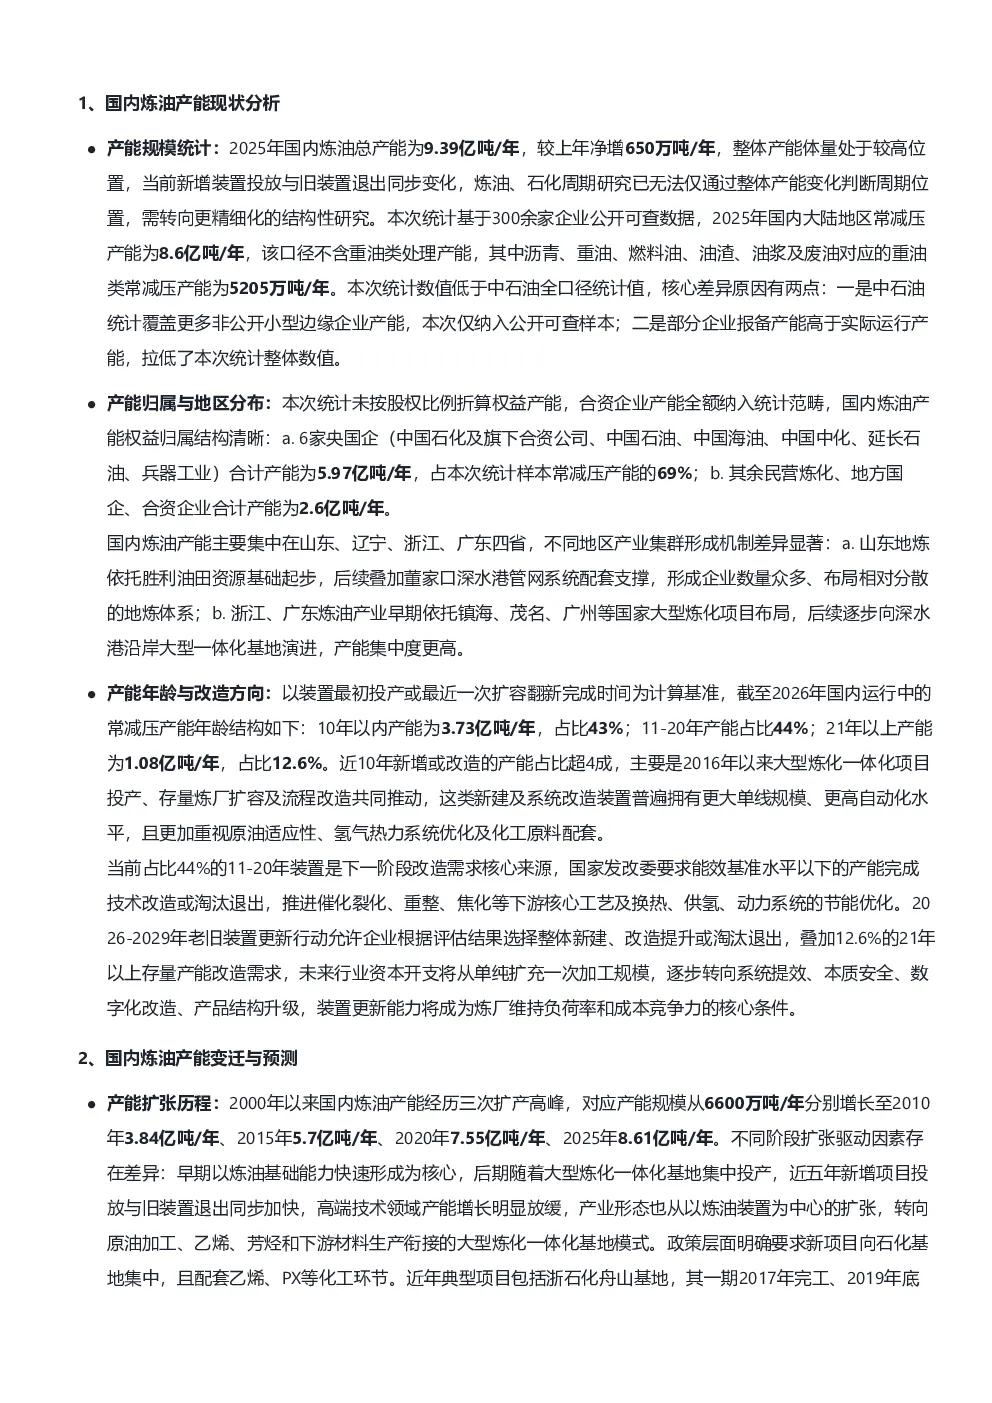
该研报主要分析了国内炼油产能的结构调整及其对石化行业发展周期的影响。报告详细解读了2025年国内炼油总产能规模、央国企与民营炼厂的产能分布、地区分布特点、产能年龄结构以及近期的产能变迁与退出情况。报告还基于不同情景预测了未来几年炼油产能的退出趋势,并探讨了全球炼油格局的地缘政治影响。最后,报告展望了石化周期的未来发展趋势,并提出了相应的投资建议。
石化行业未来发展趋势如何?
石化行业未来发展趋势呈现结构性分化。短期内,美伊冲突导致成品油供需紧张,但长期来看,全球炼油能力预计将净增,成品油需求有望在2027年达峰。高成本炼厂面临压力,而石化原料的需求结构将转向航空燃料、特种油品、高端聚烯烃等结构性需求领域。政策推动下,炼油产业将加速向大型一体化基地演进,节能优化和数字化改造成为未来资本开支的重点方向。
报告重点分析了哪些方面?
报告重点分析了炼油产能的规模与结构、产能变迁与退出机制、未来退出情景的设定、全球炼油格局的地缘影响以及石化周期的展望与投资建议。其中,对产能年龄结构的分析、未来退出情景的三种设定、中美炼油能力的对比、以及石化周期分化趋势的解读是该报告的核心内容。
当前石化市场现状如何判断?
当前石化市场现状表现为炼油产能的阶段性转折。2025年首次出现年末净减少产能,标志着扩产阶段的结束。美伊冲突短期内加剧了成品油供需紧张,但长期看全球炼油能力将增长,成品油需求有望达峰。中国炼油产业面临成本上升和出口受限的挑战,但中美炼油价差相对舒适。航运成本分化对石化供应链带来显著影响。
研报提示了哪些风险?
研报提示的主要风险包括地缘政治冲突对油价和供应链的影响,如美伊冲突推高原料成本和限制成品油出口。此外,全球炼油产能的扩张可能加剧市场竞争,高成本炼厂面临生存压力。政策调整也可能影响产能退出和产业升级的进程。投资者需关注炼油产能的动态变化、国际油价波动以及相关企业的产能结构优化情况。
你可能感兴趣
从炼油产能结构调整看石化发展周期——石油石化行业深度报告
化石能源龙 ONE 证券2026-11-05
国内炼油产能结构调整与石化发展周期研究
化石能源-2026-11-11
东海证券农药行业洞见第42期农药周期与定价逻辑
未知机构2026-08-06
东海证券化工行业洞见第43期:毛利率韧性是周期试金石
未知机构2026-08-20
东海证券行业洞见第44期:富创精密(688409)半导体零部件投资分析
未知机构2026-08-21
深度报告(二):从海外竞争者产能布局,看万华石化盈利和发展可能性
基础化工中泰证券2019-12-23
长江地产周期逸言第8期 二手房带看成交分歧的原因与展望
未知机构2026-07-30
每周经济观察2021年第45期:从供给侧看南非疫情对全球冲击
华创证券2021-11-28
【联讯石化行业周报】美国原油产量持续增长,飓风影响炼油产能
化石能源联讯证券2017-08-28
煤焦钢周报:从逆周期调节到结构调整和高质量发展
鲁证期货2019-04-21