猜你想问
这份报告主要分析了什么内容?
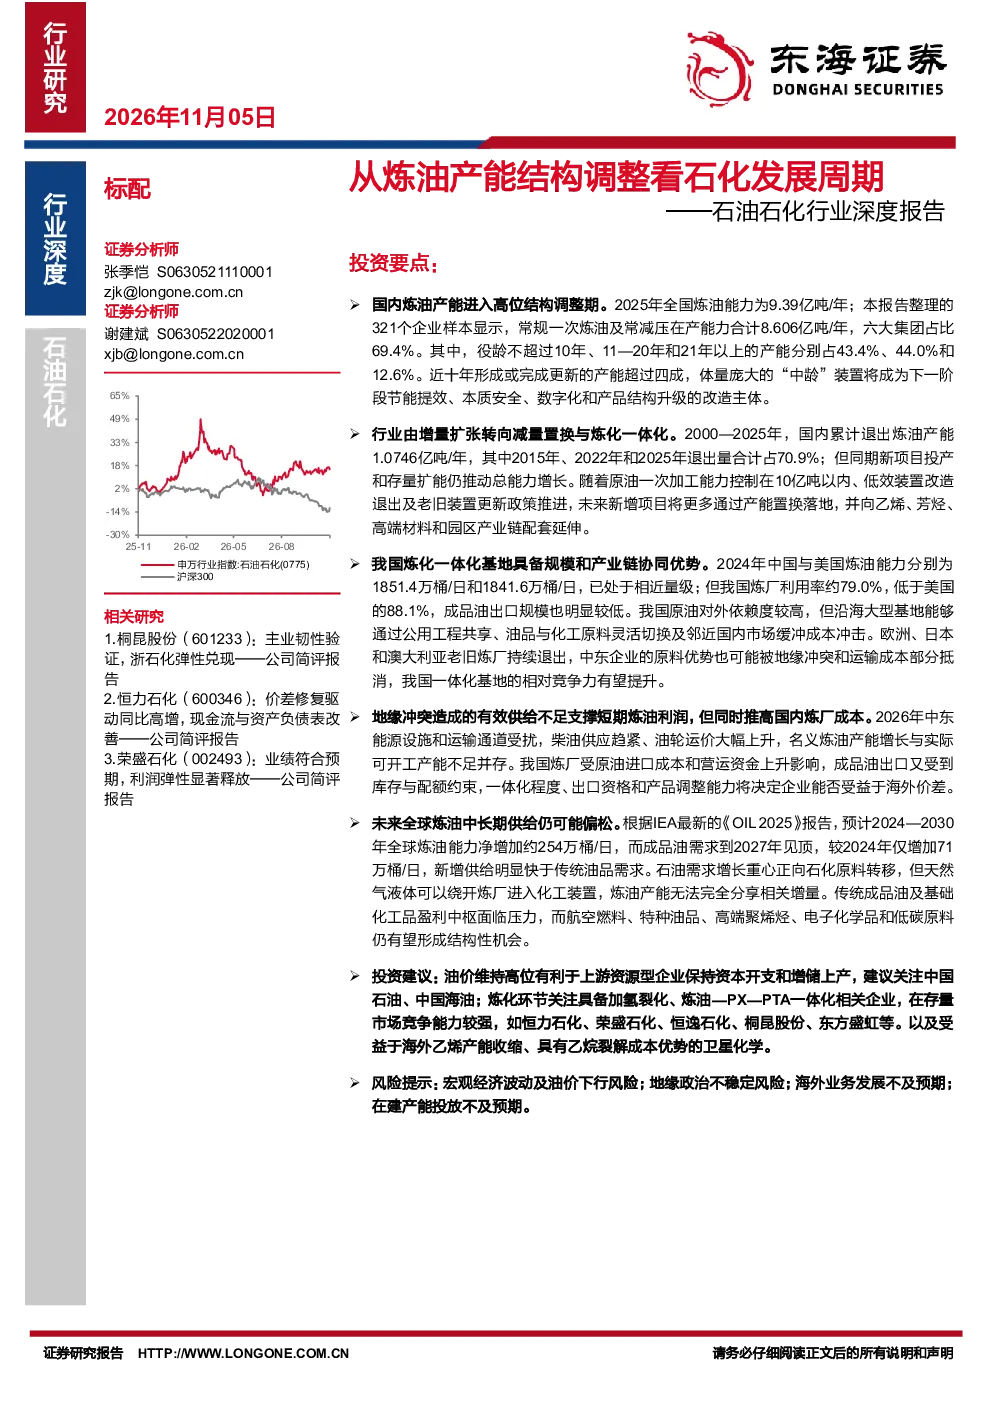
这份报告主要分析了国内炼油产能进入高位结构调整期的现状,包括炼油能力、产能置换、炼化一体化等发展趋势。报告指出,近十年形成或完成更新的产能超过四成,体量庞大的“中龄”装置将成为下一阶段节能提效、本质安全、数字化和产品结构升级的改造主体。同时,行业由增量扩张转向减量置换与炼化一体化,未来新增项目将更多通过产能置换落地,并向乙烯、芳烃、高端材料和园区产业链配套延伸。
石化行业未来发展趋势是什么?
石化行业未来发展趋势是炼油产能结构调整和炼化一体化。国内炼油产能进入高位调整期,未来将更多通过产能置换落地,并向乙烯、芳烃、高端材料和园区产业链配套延伸。同时,我国炼化一体化基地具备规模和产业链协同优势,相对竞争力有望提升。全球炼油中长期供给仍可能偏松,石油需求增长重心正向石化原料转移,但天然气液体可以绕开炼厂进入化工装置,炼油产能无法完全分享相关增量。传统成品油及基础化工品盈利中枢面临压力,而航空燃料、特种油品、高端聚烯烃、电子化学品和低碳原料仍有望形成结构性机会。
报告重点分析了哪些方向?
报告重点分析了国内炼油产能结构调整、炼化一体化发展趋势以及全球炼油市场供需格局。具体包括:国内炼油产能进入高位结构调整期,体量庞大的“中龄”装置将成为下一阶段改造主体;行业由增量扩张转向减量置换与炼化一体化,未来新增项目将更多通过产能置换落地;我国炼化一体化基地具备规模和产业链协同优势,相对竞争力有望提升;全球炼油中长期供给仍可能偏松,新增供给明显快于传统油品需求,石油需求增长重心正向石化原料转移。
当前石化市场现状如何判断?
当前石化市场现状是炼油产能进入高位结构调整期,行业由增量扩张转向减量置换与炼化一体化。国内炼油能力已处于高位,未来将通过产能置换和向产业链延伸来调整结构。地缘冲突导致有效供给不足,支撑短期炼油利润,但同时推高国内炼厂成本。我国炼厂利用率低于美国,成品油出口规模也明显较低,但沿海大型基地具备规模和产业链协同优势。全球炼油中长期供给可能偏松,新增供给明显快于传统油品需求。
研报提示了哪些风险?
研报提示了宏观经济波动及油价下行风险、地缘政治不稳定风险、海外业务发展不及预期以及在建产能投放不及预期等风险。地缘冲突导致有效供给不足,支撑短期炼油利润,但同时推高国内炼厂成本。我国炼厂受原油进口成本和营运资金上升影响,成品油出口又受到库存与配额约束,一体化程度、出口资格和产品调整能力将决定企业能否受益于海外价差。全球炼油中长期供给可能偏松,新增供给明显快于传统油品需求,传统成品油及基础化工品盈利中枢面临压力。