猜你想问
这份报告主要分析了什么内容?
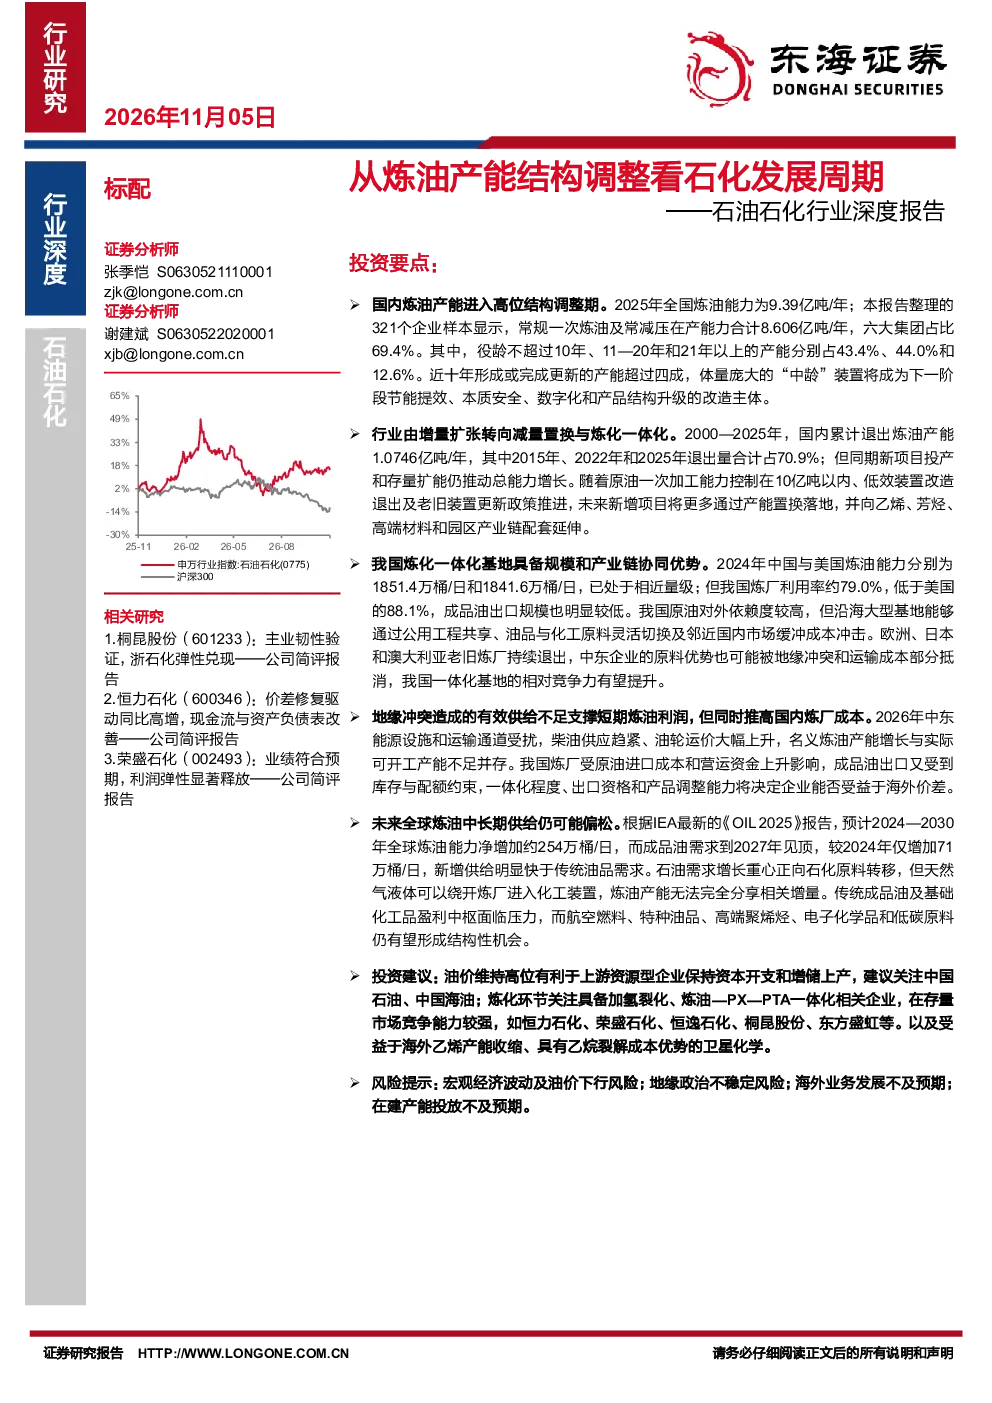
这份报告深入探讨了石油石化行业的炼油产能结构调整,分析了国内炼油产能的现状与趋势,包括产能高位调整期、主要企业占比、装置更新情况以及产业形态转变。同时,报告还评估了政策约束与未来上限,比较了国际炼化竞争力,并探讨了地缘冲突对短期供需的影响。此外,报告分析了全球石化周期与需求转移的趋势,提出了投资建议并提示了相关风险。
当前石化行业的发展趋势是什么?
当前石化行业的发展趋势主要体现在炼油产能的结构调整和优化上。国内炼油产能进入高位结构调整期,政策重心转向优化存量,推动产业从增量扩张转向减量置换与炼化一体化。全球炼油能力增长将快于需求增长,供给偏松,石油需求增长重心转向石化原料。我国石化周期呈现分化,传统成品油需求趋缓,高端材料需求增加。
报告中重点分析了哪些方向?
报告重点分析了国内炼油产能的结构调整现状与趋势,政策对炼油产能的约束与未来上限,国内外炼化竞争力的比较,地缘冲突对短期供需的影响,以及全球石化周期的变化与需求转移。此外,报告还分析了我国石化行业的投资机会和潜在风险。
当前石化市场的现状如何判断?
当前石化市场的现状表现为炼油产能进入高位调整期,政策推动产业优化存量,国际炼油能力收缩,全球供给偏松。中东冲突可能导致全球柴油供应紧张,中国炼厂成本受原油进口和运费上升影响。我国石化行业呈现分化趋势,传统成品油需求趋缓,高端材料需求增加。
这份报告提示了哪些风险?
报告提示了宏观经济波动和油价下行风险,地缘政治不稳定风险,海外业务发展不及预期风险,以及在建产能投放不及预期风险。这些风险可能对石油石化行业的未来发展产生影响,需要投资者密切关注。
你可能感兴趣
从炼油产能结构调整看石化发展周期——石油石化行业深度报告
化石能源龙 ONE 证券2026-11-05
深度报告(二):从海外竞争者产能布局,看万华石化盈利和发展可能性
基础化工中泰证券2019-12-23
石油石化行业深度报告:当前时点看民营大炼化的再估值
化石能源东海证券2026-01-19
石油石化行业深度报告:复盘油价与周期,2014-2015年间的国际油价波动启示与未来展望
化石能源东海证券2025-03-05
石油石化行业深度报告:石化周期已达底部,左侧布局正当时
化石能源东海证券2024-11-26
石油石化行业深度报告:风起萍末,我国或将引领乙烯周期240516
化石能源东海证券2024-05-16
石油石化行业深度报告:不一样的周期:风云会合,油服乘势而上
化石能源东海证券2023-02-27
学习二十大报告看高质量发展之-石油石化行业:对内保障供给,对外坚持合作
化石能源东海证券2022-10-25
深度报告:从药品生命周期和产品结构调整看一品红业绩弹性
医药生物民生证券2020-04-27
机场行业深度报告:周期让位成长,从产能周期到零售消费
交通运输德邦证券2019-07-07