猜你想问
这份研报的核心内容是什么?
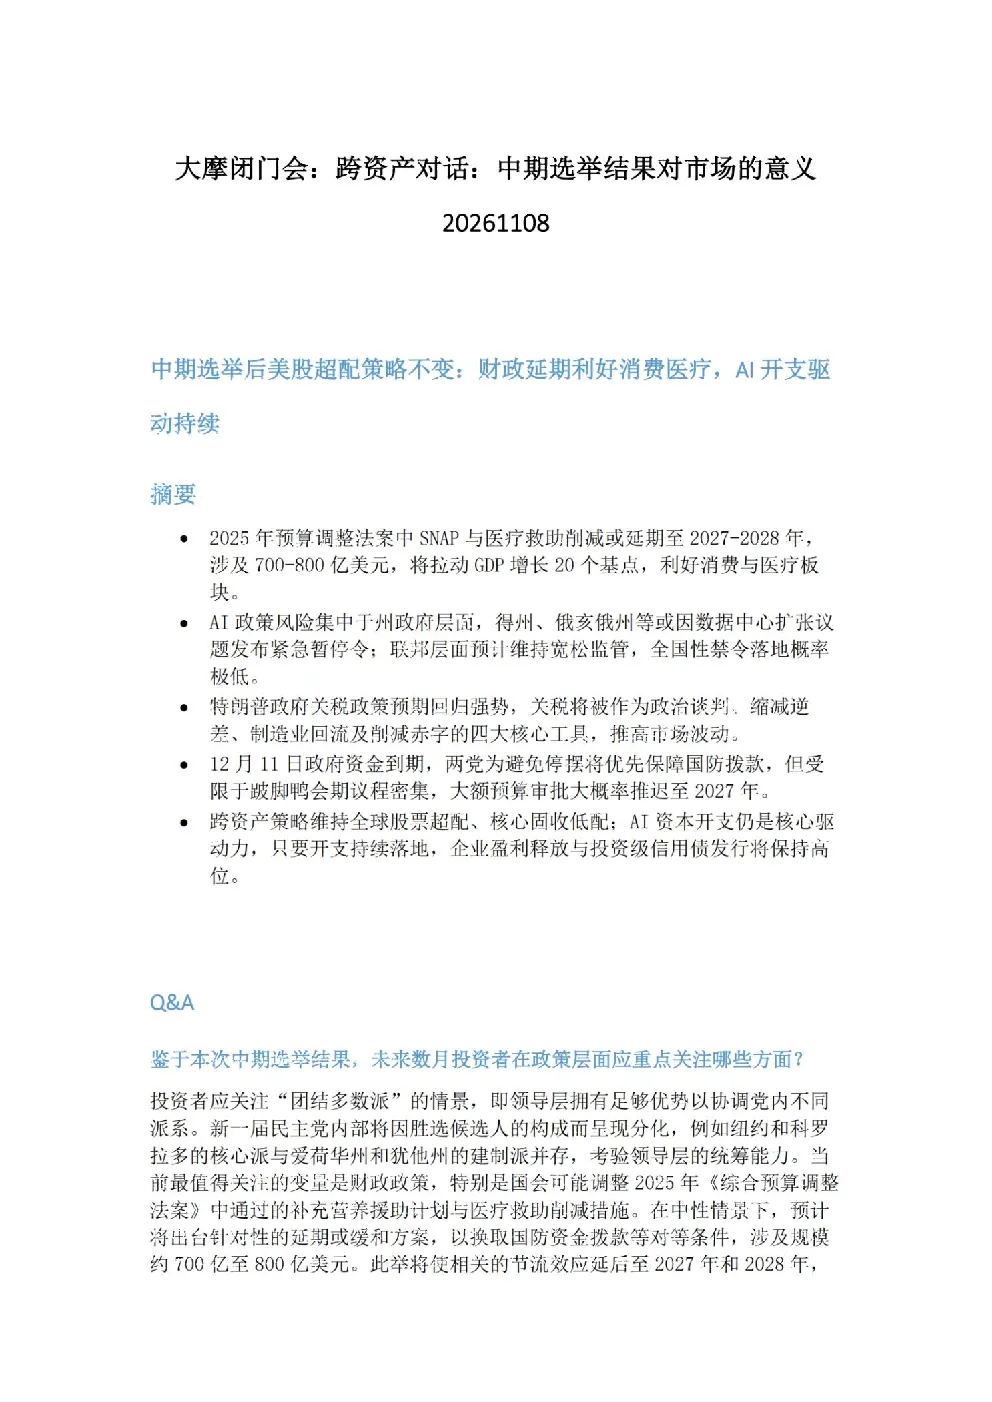
这份研报探讨了中期选举结果对市场的多维度影响,包括财政政策对消费医疗板块的利好、AI政策的州级风险与联邦层面监管差异、特朗普关税政策的预期回归强势,以及政府资金到期前景。报告建议维持全球股票超配、核心固收低配的跨资产策略,并强调AI资本开支仍是核心驱动力。
消费医疗板块未来发展趋势如何?
根据研报,若2025年预算调整法案中SNAP与医疗救助削减延期至2027-2028年,消费与医疗板块将直接受益。目前市场已预期参与度下滑,政策调整将带来利好。这涉及约700-800亿美元的资金流向变化,预计拉动GDP增长20个基点,利好相关板块表现。
报告重点分析了哪些方向?
报告重点分析了财政政策(特别是SNAP和Medicaid削减延期对经济和板块的影响)、AI政策的地域性风险(州级与联邦层面的差异)、关税政策的潜在变化、政府资金到期对预算进程的影响,以及跨资产配置策略(全球股票超配、核心固收低配)。
当前市场现状如何判断?
研报指出,市场普涨反映风险偏好较高,但配置策略依然稳固。中期选举为市场带来明朗化,但不确定性依然存在。AI资本开支仍是核心驱动力,企业盈利释放与投资级信用债发行将保持高位,这些因素共同塑造了当前市场格局。
研报提示了哪些风险?
研报提示的风险包括:AI政策的地域性风险(如得州、俄亥俄州可能发布数据中心扩张暂停令)、特朗普关税政策预期回归强势可能推高市场波动、政府资金到期前景不明朗(12月11日到期,大额预算审批可能推迟至2027年),以及中期选举结果对长期政策走向的潜在影响。
你可能感兴趣
大摩闭门会跨资产对话政治政策与市场信号20260717
未知机构2026-07-17
大摩闭门会跨资产对话厘清美联储前行路径20260731
未知机构2026-07-31
大摩闭门会:跨资产对话:厘清美联储前行路径
大摩2026-07-31
大摩闭门会Robotaxi及万亿美元交通入口自动驾驶对车险的影响20260717
未知机构2026-07-20
大摩闭门会-AI差异化赋能-对视频游戏及媒体娱乐行业的潜在影响-20260608
未知机构2026-06-10
大摩闭门会-稳定币与代币化对交易及抵押品效率的影响-20260526
未知机构2026-05-28
009 大摩闭门会Robotaxi及万亿美元交通入口自动驾驶对车险的影响20260719
未知机构2026-07-19
大摩闭门会沃什观点对外汇市场的启示20260622
未知机构2026-06-22
大摩闭门会市场观点美国与日本在人工智能领域的分化20260710
未知机构2026-07-10
原油日报:跨大西洋价差显著收窄,市场等待中期选举结果
华泰期货2026-10-20