猜你想问
这份汽车行业月报的核心内容是什么?
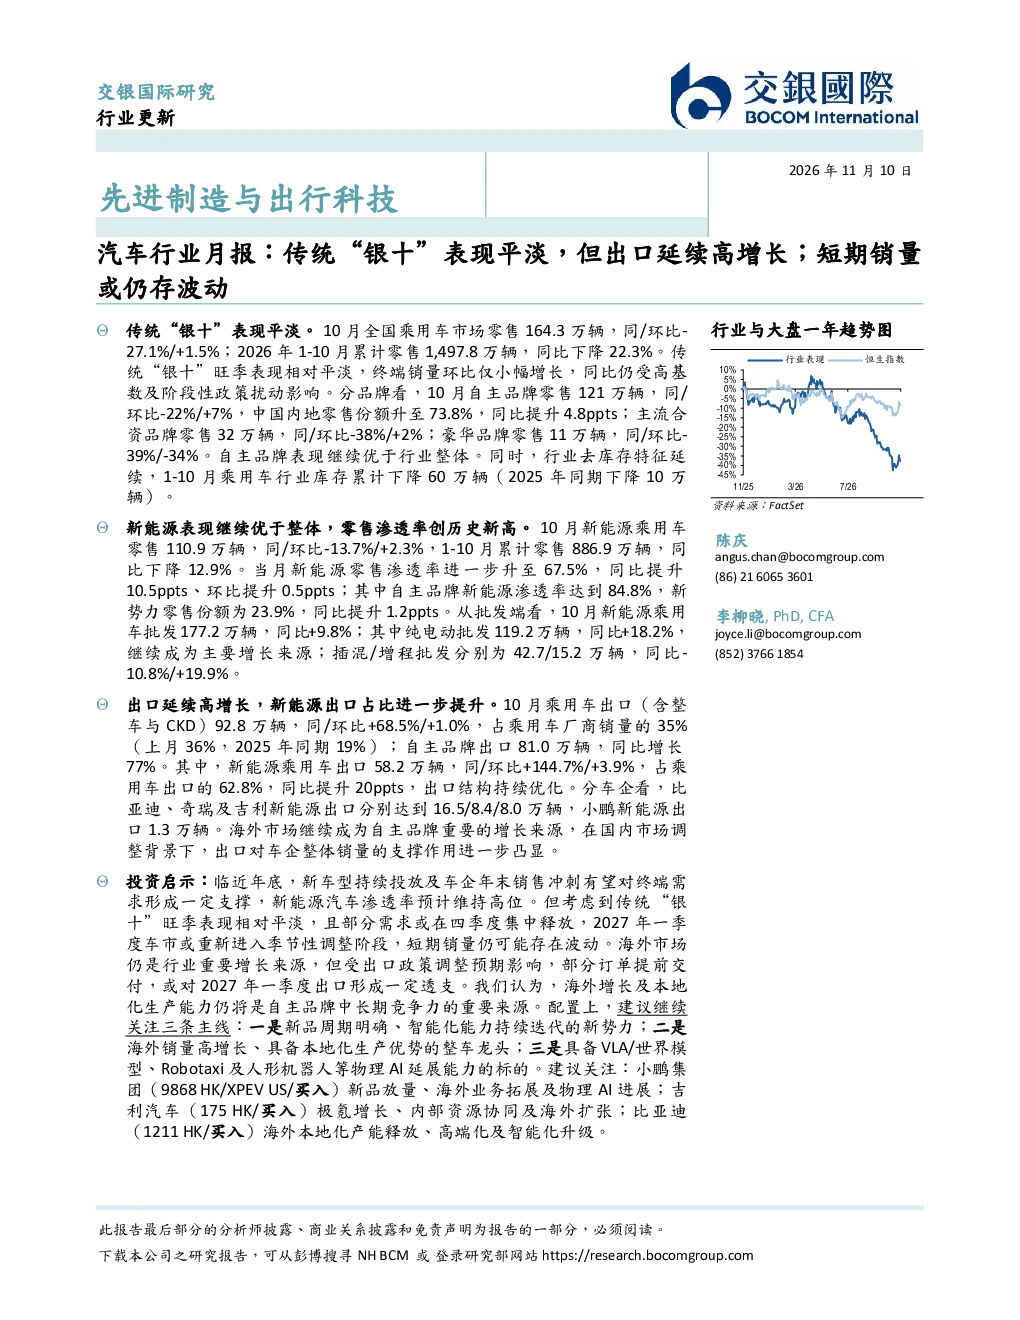
报告显示10月全国乘用车市场零售164.3万辆,同比下降27.1%,环比增长1.5%;1-10月累计零售1,497.8万辆,同比下降22.3%。终端销量环比仅小幅增长,同比受高基数及阶段性政策扰动影响。自主品牌零售121万辆,同比下降22%,环比增长7%,市场份额升至73.8%;主流合资品牌零售32万辆,同比下降38%;豪华品牌零售11万辆,同比下降39%。行业去库存特征延续,1-10月库存下降60万辆。新能源乘用车零售110.9万辆,同比下降13.7%,环比增长2.3%;1-10月累计零售886.9万辆,同比下降12.9%。当月渗透率升至67.5%,同比提升10.5ppts,环比提升0.5ppts。自主品牌新能源渗透率84.8%,新势力零售份额23.9%。10月乘用车出口92.8万辆,同比增长68.5%,环比增长1.0%,占乘用车厂商销量的35%。自主品牌出口81.0万辆,同比增长77%。新能源乘用车出口58.2万辆,同比增长144.7%,占出口的62.8%
汽车行业未来发展趋势如何?
新能源汽车渗透率预计维持高位,但考虑到“银十”表现平淡及需求集中释放可能,2027年一季度车市或进入调整,短期销量波动可能。海外市场仍是重要增长来源,但出口政策调整预期或对2027年一季度形成透支。自主品牌市场份额持续提升,新能源乘用车出口增长迅速,比亚迪、奇瑞、吉利新能源出口表现突出。新车型投放及车企年末冲刺或对终端需求形成支撑。
这份报告重点分析了哪些方向?
报告重点分析了传统“银十”市场表现、新能源汽车渗透率及出口增长情况。传统市场环比小幅增长但同比下滑明显,自主品牌市场份额提升,合资和豪华品牌下降。新能源市场环比增长,渗透率持续提升,自主品牌占比较高。出口市场保持高增长,新能源乘用车出口占比大幅提升,自主品牌出口增长强劲。报告还分析了行业去库存情况及短期销量波动可能。
当前汽车市场现状如何判断?
当前汽车市场呈现传统市场平淡、新能源市场强劲、出口市场高增长的态势。10月乘用车零售环比微增但同比大幅下降,自主品牌表现优于合资和豪华品牌。新能源乘用车零售环比增长,渗透率首次突破67%,自主品牌新能源渗透率超84%。出口市场同比增长超68%,新能源乘用车出口占比超62%,自主品牌出口增长超77%。行业整体去库存持续推进,但短期销量仍存波动可能。
这份报告有哪些风险提示?
报告提示短期销量波动可能,主要受“银十”表现平淡及需求集中释放影响,2027年一季度车市或进入调整期。出口政策调整预期可能对2027年一季度形成透支,需关注海外市场政策变化。新能源汽车市场竞争加剧,新势力份额虽高但自主品牌仍占主导。行业去库存过程中,部分车企可能面临库存压力。建议关注新车型投放、海外市场政策变化及行业竞争格局演变。