猜你想问
这份报告的核心内容是什么?
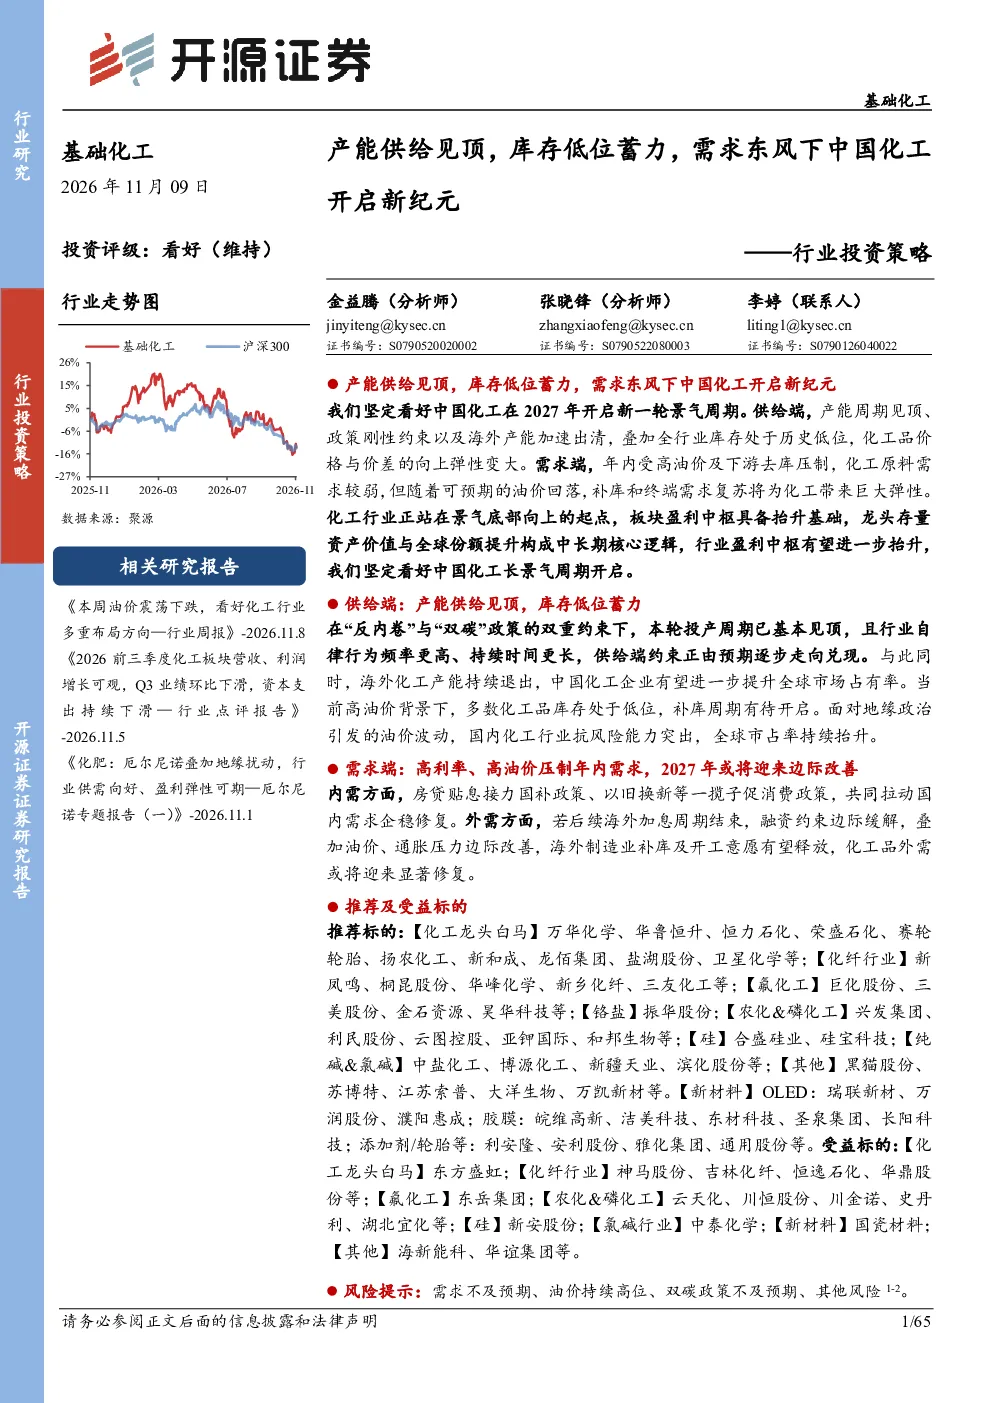
本报告分析了中国化工行业的景气周期开启,指出供给端见顶、库存低位蓄力,需求端在2027年或将迎来边际改善。报告强调“反内卷”与“双碳”政策下产能周期见顶,海外化工产能加速出清,中国化工企业有望提升全球市场占有率。同时,报告指出高利率、高油价压制下化工原料需求较弱,但油价回落将带来补库和终端需求复苏的弹性。
基础化工行业未来发展趋势如何?
基础化工行业未来将开启新一轮景气周期,供给端改善得益于政策约束和海外产能退出,中国化工企业有望提升全球市场占有率。需求端在2027年或将迎来边际改善,油价回落将推动补库和终端需求复苏。此外,粘胶长丝、粘胶短纤、涤纶长丝、氨纶、染料、大炼化、制冷剂等子行业具备高弹性,农资、饲料添加剂、生物燃料行业盈利弹性可期,新材料领域如高频高速树脂、聚酰亚胺PI、电子级氢氟酸、芳纶等也将受益于AI浪潮推动的国产替代。
报告重点分析了哪些方向?
报告重点分析了化工行业景气周期开启的核心逻辑,包括供给端见顶、库存低位蓄力、需求端边际改善等关键数据支撑。同时,报告深入探讨了粘胶长丝、粘胶短纤、涤纶长丝、氨纶、染料、大炼化、制冷剂等高弹性子行业的景气度上行机会,以及农资、饲料添加剂、生物燃料行业在厄尔尼诺和地缘扰动下的盈利弹性。此外,报告还关注了新材料领域的国产替代和量价齐升空间,如高频高速树脂、聚酰亚胺PI、电子级氢氟酸、芳纶等。
当前基础化工市场的现状如何?
当前基础化工市场呈现供给端见顶、库存低位蓄力的状态,行业景气周期正在开启。2026年以来,美国制造业PMI指数震荡抬升,截至2026年9月达54.5,显示全球需求有所改善。中国化工品销售额占全球比重为45.7%,资本开支占全球比重为46.6%,中国化工企业在全球市场中占据重要地位。同时,粘胶长丝、粘胶短纤、氨纶等子行业需求呈现增长态势,如2026年1-9月粘胶短纤表观消费量同比+4.75%,氨纶表观消费量同比增速仍达到16.56%。但需注意,年内受高利率、高油价压制,化工原料需求较弱。
这份报告有哪些风险提示?
本报告提示需关注需求不及预期、油价持续高位、双碳政策不及预期等风险。需求端方面,虽然预计2027年或将迎来边际改善,但当前仍受高利率、高油价压制,存在需求复苏不及预期的可能性。油价方面,虽然可预期油价将有所回落,但若油价持续处于高位,可能影响化工原料需求和企业盈利。双碳政策方面,政策执行力度和效果存在不确定性,可能影响行业供给端改善的进程和程度。