猜你想问
盐湖股份前三季度业绩增长主要来自哪些业务?
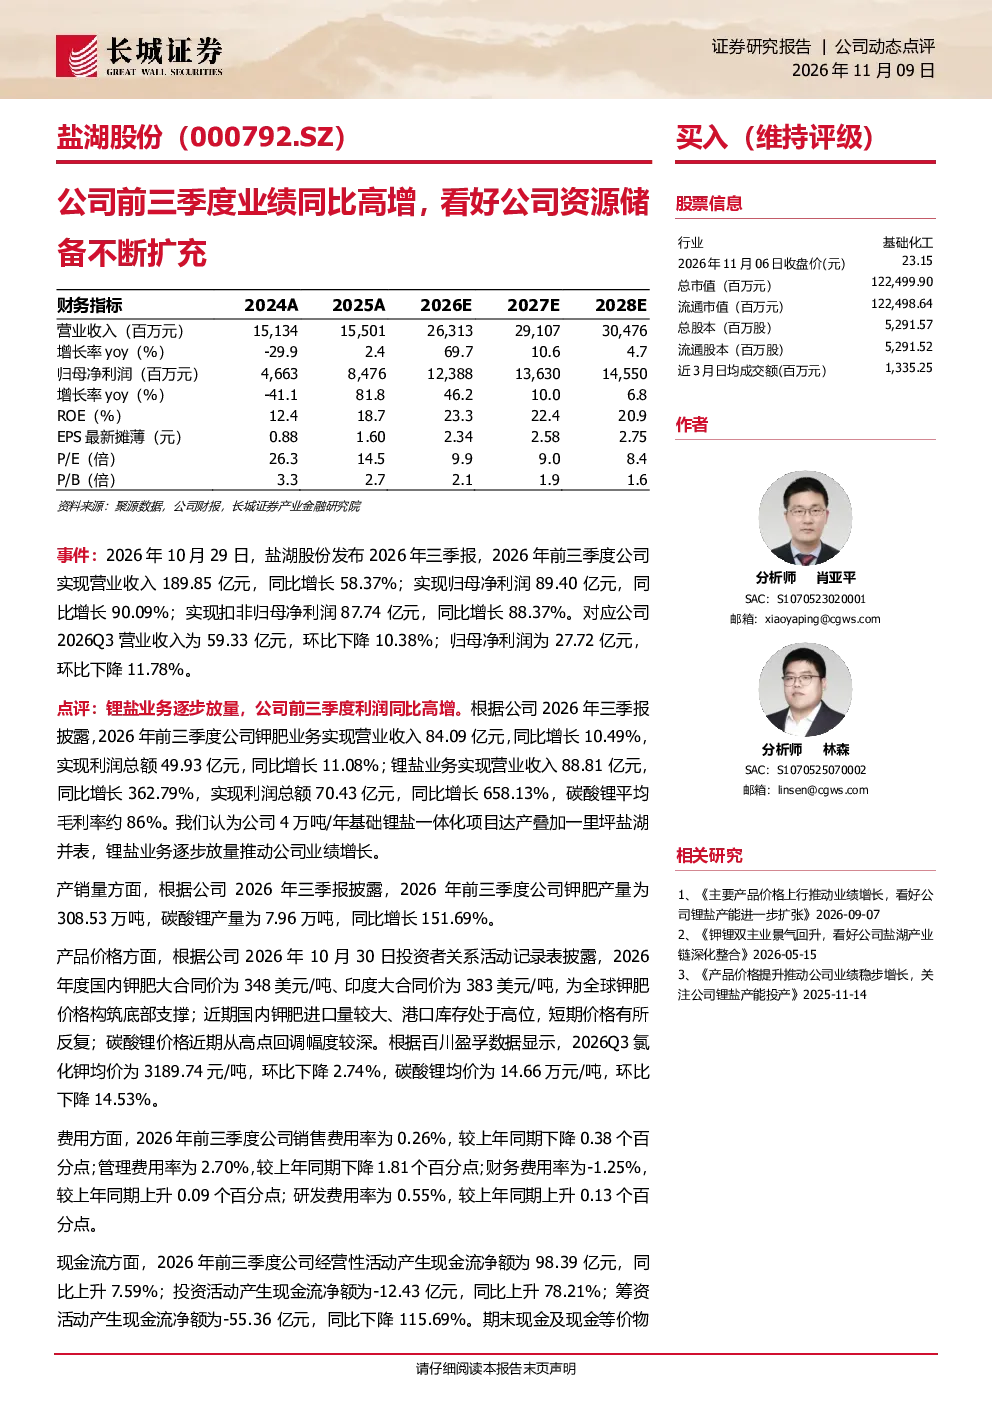
盐湖股份前三季度业绩同比高增主要得益于锂盐业务逐步放量。锂盐业务实现营业收入88.81亿元,同比增长362.79%,利润总额70.43亿元,同比增长658.13%,碳酸锂平均毛利率约86%。钾肥业务实现营业收入84.09亿元,同比增长10.49%,利润总额49.93亿元,同比增长11.08%。产销量方面,前三季度碳酸锂产量为7.96万吨,同比增长151.69%
锂资源赛道未来发展趋势如何?
锂资源赛道未来发展趋势显示,锂盐产能持续释放,盐湖股份4万吨锂盐一体化项目达产,一里坪盐湖并表后锂盐产能达到9.8万吨/年。公司规划在“十五五”期间连续稳定钾肥产能、有序扩张锂盐产能,加大锂资源并购力度,加快原卤提锂科研攻关,并深化镁、硼、铷、铀等资源的低成本高效开发技术研发。海外方面,刚果(布)BMB钾盐矿项目处于详勘阶段
报告重点分析了哪些方面?
报告重点分析了盐湖股份锂盐和钾肥业务的业绩表现及增长驱动因素。锂盐业务方面,详细披露了营收利润增长数据、碳酸锂毛利率、产销量情况及未来产能扩张计划。钾肥业务方面,分析了营收利润增长情况及未来产能稳定规划。此外,报告还探讨了公司现金流状况、费用结构变化及未来发展战略,包括锂资源并购、原卤提锂技术攻关等
当前锂盐和钾肥市场现状如何?
当前锂盐市场现状显示,国内钾肥大合同价为348美元/吨(印度为383美元/吨),构筑底部支撑;氯化钾均价环比下降2.74%,碳酸锂均价环比下降14.53%。钾肥市场方面,国内钾肥价格相对稳定,但氯化钾均价有所下降。盐湖股份作为行业重要企业,其锂盐业务表现突出,碳酸锂产量同比增长151.69%,产能持续释放
研报提示了哪些风险?
研报提示了多项风险,包括产品价格市场波动风险,锂盐和钾肥价格受供需关系影响可能波动;环境保护风险,锂资源开采和加工需关注环保合规;安全生产风险,钾肥和锂盐生产涉及高危环节;科技创新风险,原卤提锂等技术攻关存在不确定性;新产品推进不及预期风险,镁、硼、铷、铀等资源开发技术尚在研发阶段;海外项目推进不及预期风险,刚果(布)BMB钾盐矿项目尚处详勘阶段