猜你想问
宁德时代单位盈利阶段性承压的原因是什么?
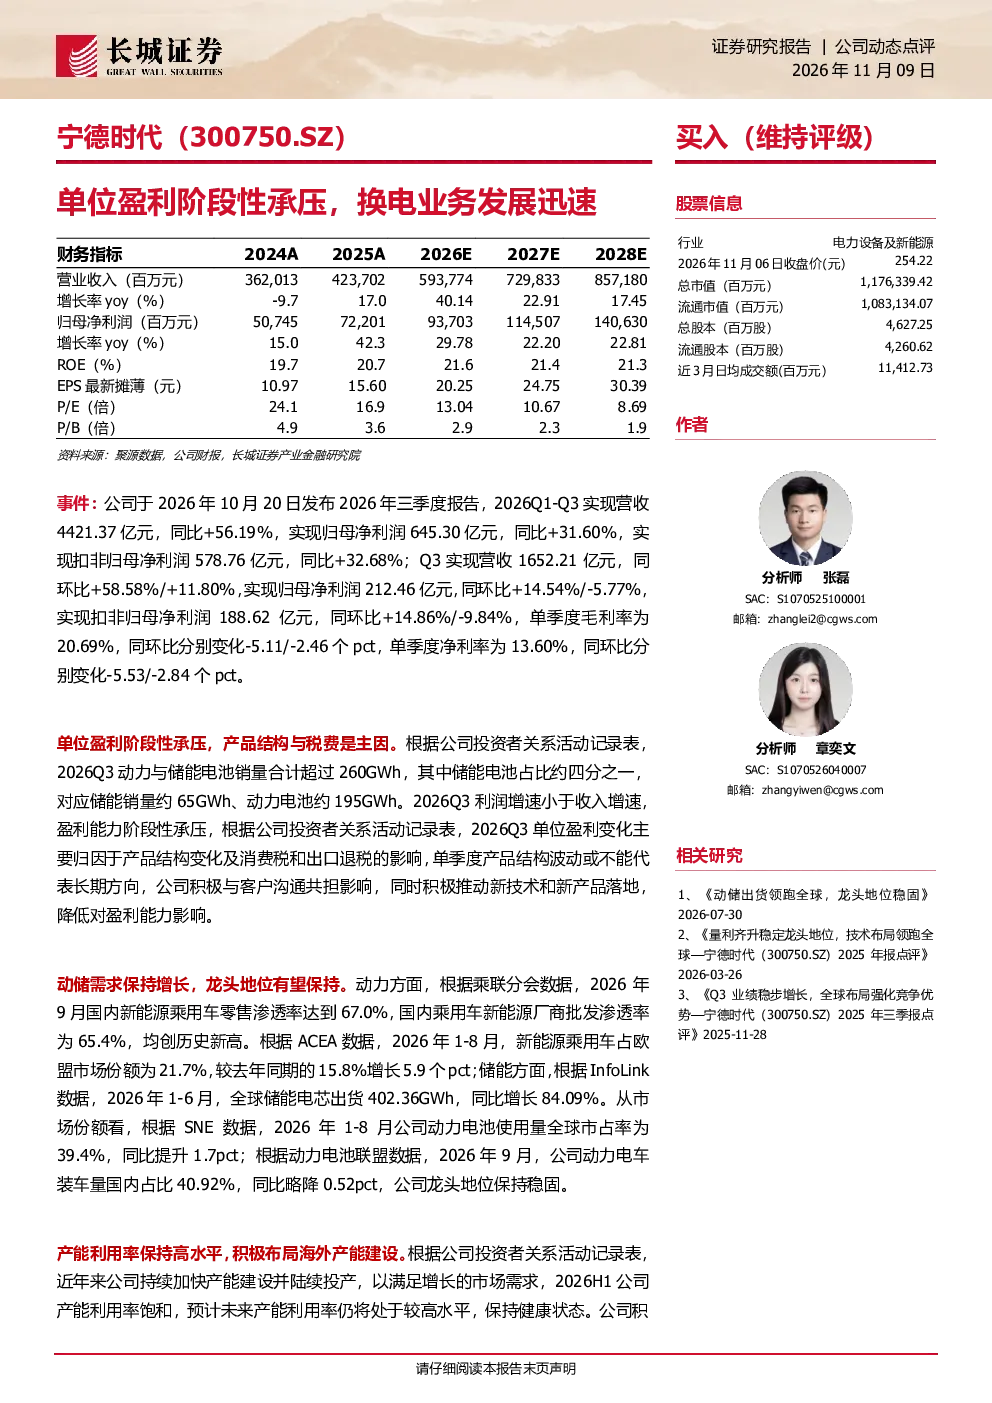
报告显示宁德时代2026年Q3单季度营收1652.21亿元,同环比增长58.58%/11.80%,但归母净利润仅增长14.54%/-5.77%,盈利能力阶段性承压。主要原因是产品结构变化,部分高利润产品占比下降,同时消费税上调和出口退税政策调整带来成本压力。公司强调单季度波动不代表长期趋势,正通过推动新技术落地与客户沟通缓解影响。
动力电池和储能行业的发展趋势如何?
动力电池方面,2026年9月国内新能源乘用车零售渗透率67.0%,批发渗透率65.4%,均创历史新高;欧盟市场份额2026年1-8月达21.7%,同比增长5.9个百分点。储能方面,2026年1-6月全球储能电芯出货402.36GWh,同比增长84.09%。宁德时代动力电池市场份额稳固,2026年1-8月全球市占率39.4%,同比提升1.7个百分点;9月国内动力电车装车量占比40.92%,同比略降0.52个百分点。行业需求保持强劲增长。
报告重点分析了宁德时代的哪些方面?
报告重点分析了宁德时代的单位盈利阶段性承压情况、动储需求保持增长、产能利用率与海外布局、换电业务发展迅速等关键方面。其中,单位盈利承压主要受产品结构变化及税费政策影响,但公司正积极应对;动力电池和储能业务保持高增长,市场份额稳固;产能利用率饱和,海外布局稳步推进;换电业务生态持续扩容,与车企合作紧密。
当前动力电池市场的现状如何?
当前动力电池市场呈现高渗透率增长态势。2026年9月国内新能源乘用车零售渗透率67.0%,批发渗透率65.4%,均创历史新高。宁德时代动力电池市场份额稳固,2026年1-8月全球市占率39.4%,同比提升1.7个百分点;9月国内动力电车装车量占比40.92%,同比略降0.52个百分点。同时,欧盟市场份额2026年1-8月达21.7%,同比增长5.9个百分点,显示公司全球化布局成效显著。
研报提示了哪些风险?
研报提示了锂电池需求不及预期、原材料价格上涨、市场竞争激烈、海外市场扩展不及预期、扩产不及预期等风险。具体来看,需求端需关注新能源汽车和储能市场增长速度;成本端需警惕锂、钴等原材料价格波动;竞争端需应对特斯拉等新势力及二线电池企业的挑战;海外市场需克服地缘政治和本地化壁垒;扩产端需确保产能爬坡和效率达标。