猜你想问
这份研报主要分析了哪些内容?
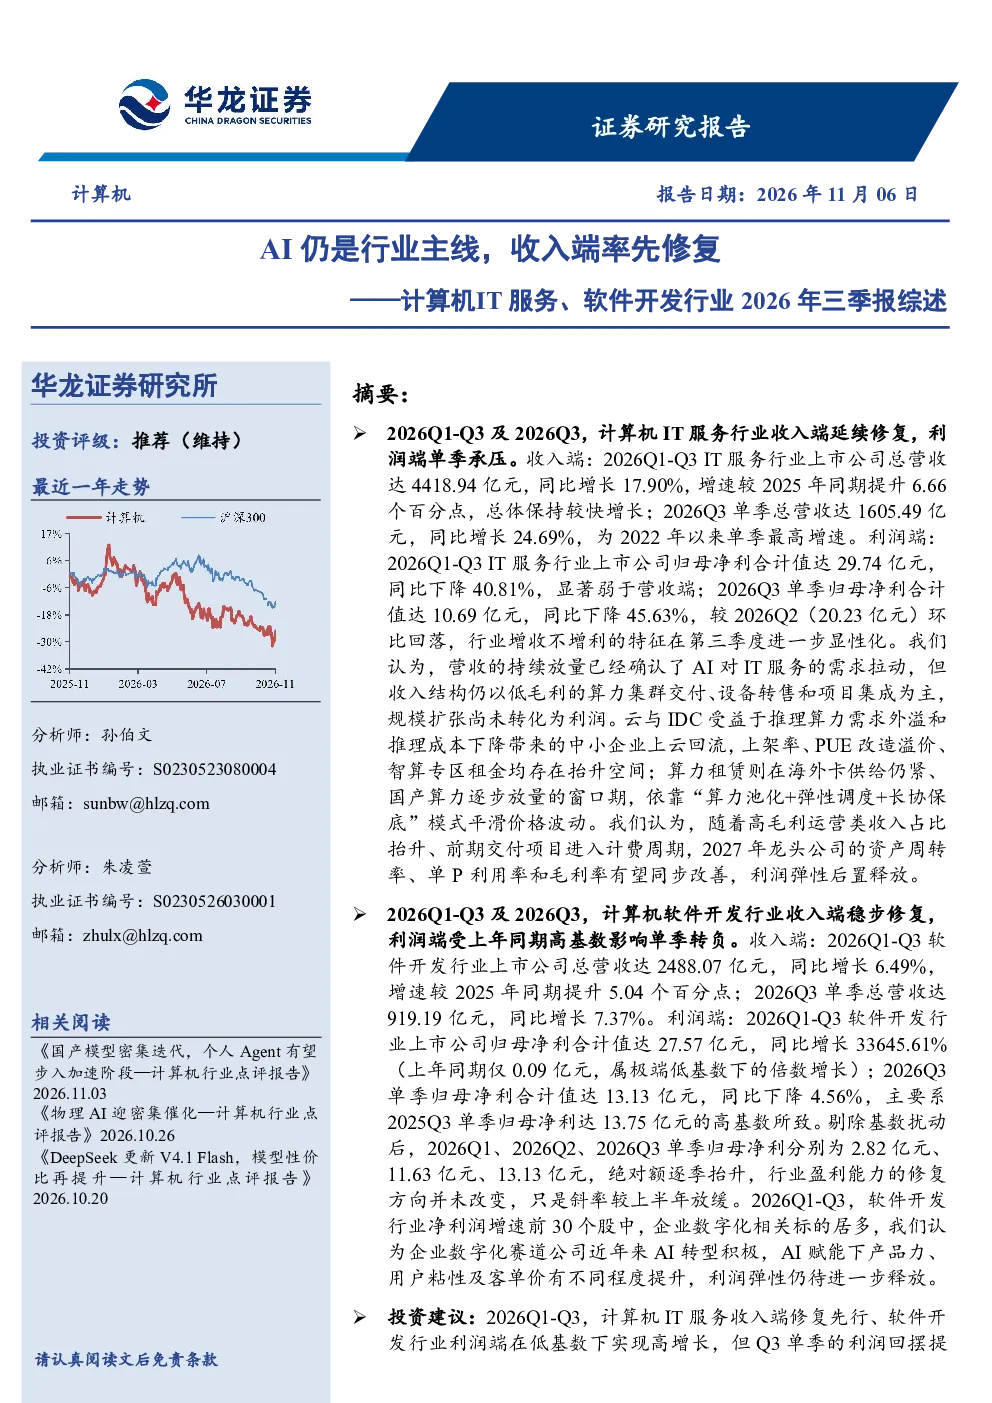
这份研报主要分析了2026年计算机IT服务和软件开发行业的第三季度报告。报告指出AI是行业发展的主线,收入端率先修复。IT服务行业在2026年内指数下跌24.16%,但Q1-Q3总营收同比增长17.90%,Q3单季营收同比增长24.69%。软件开发行业指数下跌25.84%,Q1-Q3总营收同比增长6.49%,Q3单季营收同比增长7.37%。行业呈现增收不增利特征,本质是AI算力需求以低毛利形态先行落地,智算集群交付、设备转售与算力租赁前期投入计入成本,计费与上架爬坡滞后,叠加行业费用端刚性上行,共同压制了当期利润率。
计算机IT服务行业的发展趋势如何?
计算机IT服务行业的发展趋势显示AI对产业的拉动正在显现,但兑现路径呈现“先收入、后利润”的特征。云与IDC受益于推理算力需求外溢和推理成本下降带来的中小企业上云回流,上架率、PUE改造溢价、智算专区租金均存在抬升空间。算力租赁则在海外卡供给仍紧、国产算力逐步放量的窗口期,依靠“算力池化+弹性调度+长协保底”模式平滑价格波动。利润弹性的释放需等待低毛利交付期结束与运营类收入爬坡,节奏上更可能体现在2027年。
报告重点分析了哪些方面?
报告重点分析了计算机IT服务和软件开发行业的收入、利润、费用率、现金流和应收账款等方面。IT服务行业呈现增收不增利特征,软件开发行业收入和利润均有所增长,但利润增长速度放缓。费用率方面,IT服务行业费用率全面上行,软件开发行业销售费用率、研发费用率同比下降。现金流方面,IT服务行业现金流为负,软件开发行业现金流缺口未进一步扩大。应收账款和合同负债方面,IT服务行业应收账款均值上升,合同负债和预付账款均值上升;软件开发行业应收账款均值持平,合同负债均值上升,预付账款均值小幅上升。
当前市场现状如何判断?
当前市场现状显示计算机IT服务和软件开发行业在2026年内均面临一定的挑战和机遇。IT服务行业指数下跌,但收入端率先修复,但利润端受低毛利交付和费用上行压制。软件开发行业收入和利润有所增长,但利润增长速度放缓,费用率整体较为平稳。AI技术的应用为行业带来新的发展机遇,但同时也存在替代效应和市场担忧。行业内部存在分化,AI渗透率高的企业有望获得更高的利润弹性。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括IT服务毛利率不及预期、数据资料误差风险、AI应用落地速度不及预期、国产大模型迭代速度不及预期、公司业绩不达预期、政策标准出台速度不及预期以及科技股拥挤度过高导致的交易风险。这些风险提示主要涉及行业发展趋势、市场竞争、技术落地和政策环境等方面,需要投资者关注和谨慎评估。