猜你想问
诺思格2026年前三季度业绩表现如何?
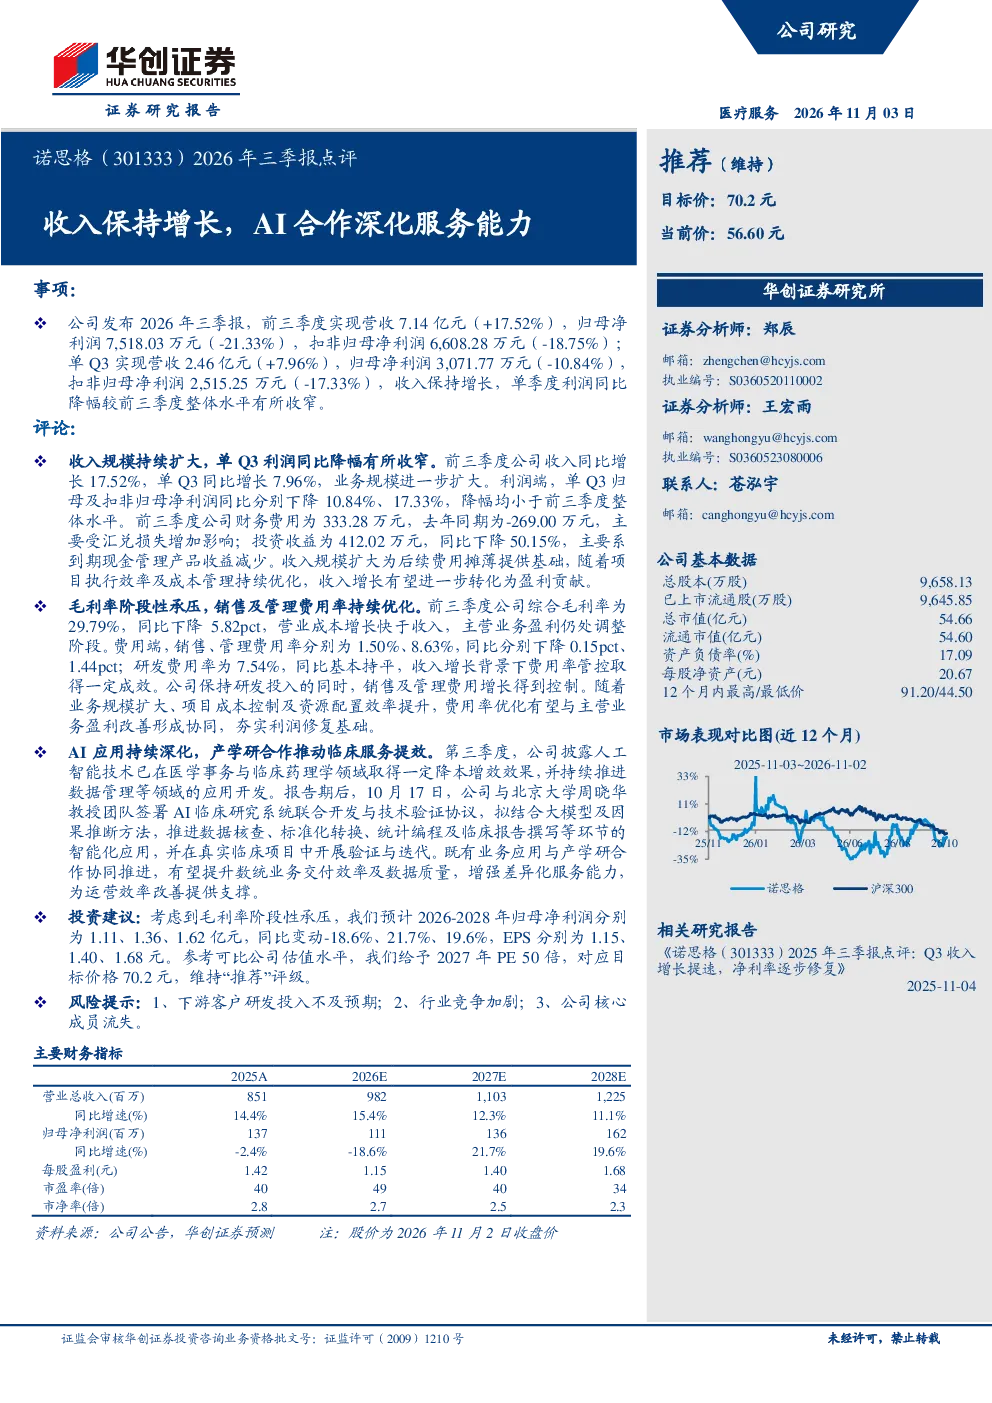
诺思格2026年前三季度营收7.14亿元,同比增长17.52%,但归母净利润同比下降21.33%至7,518.03万元。单Q3营收2.46亿元,增长7.96%,归母净利润3,071.77万元,下降10.84%。利润端下降主要由于毛利率阶段性承压(综合毛利率29.79%,下降5.82pct)和财务费用增加(333.28万元,增长602.28万元)。扣非归母净利润6,608.28万元,下降18.75%
诺思格AI应用与产学研合作进展?
诺思格深化AI应用,在医学事务与临床药理学领域实现降本增效,并与北京大学周晓华教授团队合作开发AI临床研究系统。公司推进AI在数据管理等领域的智能化应用,提升服务能力。此举旨在通过技术赋能优化运营效率,为后续盈利改善提供支撑,同时强化在智能化服务领域的竞争优势
诺思格所在赛道发展趋势如何?
诺思格所处赛道为AI赋能医药服务,随着医药行业数字化转型加速,AI技术对临床研究、医学事务等环节的渗透率持续提升。行业竞争加剧背景下,具备AI技术整合能力的企业将获得差异化竞争优势,推动服务效率与质量升级,为行业高质量发展提供新动能
诺思格当前市场表现如何?
诺思格2026年前三季度营收保持增长,但利润端承压,反映行业竞争加剧及成本压力。公司通过优化费用率(销售费用率1.50%,管理费用率8.63%)和深化AI合作提升效率,展现长期发展潜力。综合毛利率下降及财务费用增加是短期挑战,需关注后续费用控制成效
诺思格研报提示哪些风险?
诺思格面临的主要风险包括下游客户研发投入不及预期,可能影响公司业务规模;行业竞争加剧可能导致价格压力和利润率下滑;公司核心成员流失可能影响研发和服务能力稳定性。需关注这些因素对公司未来业绩的潜在影响
你可能感兴趣
中金公司 诺思格2026年三季报业绩会
未知机构2026-10-27
京东健康(6618.HK)2026年中期业绩公告点评:收入延续稳健增长,AI+供应链驱动健康服务生态深化
国联民生证券2026-08-19
金山办公2026年三季报点评 个人业务稳健增长 组织级AI深化场景落地 -20261027
未知机构2026-10-27
2026年三季报点评:收入稳健增长,高温合金平台布局持续深化
建筑建材东吴证券2026-11-01
诺思格(301333.SZ):营收延续稳健增长,持续推动AI应用
国盛证券2026-10-28
2018年三季报点评:收入保持高速增长,拓展金融信息化服务
信息技术华创证券2018-11-04
京东集团-SW(9618.HK)2026年三季报前瞻点评:收入有望恢复正增长,平台服务与新业务减亏共促盈利修复
国联民生证券2026-10-18
2024年三季报点评报告:收入保持增长,盈利能力承压
建筑建材华龙证券2024-10-30
乖宝宠物2026年三季报点评:Q3收入端保持增长,多因素压制当期盈利
-2026-10-27