猜你想问
水晶龙2026年第三季度业绩表现如何?
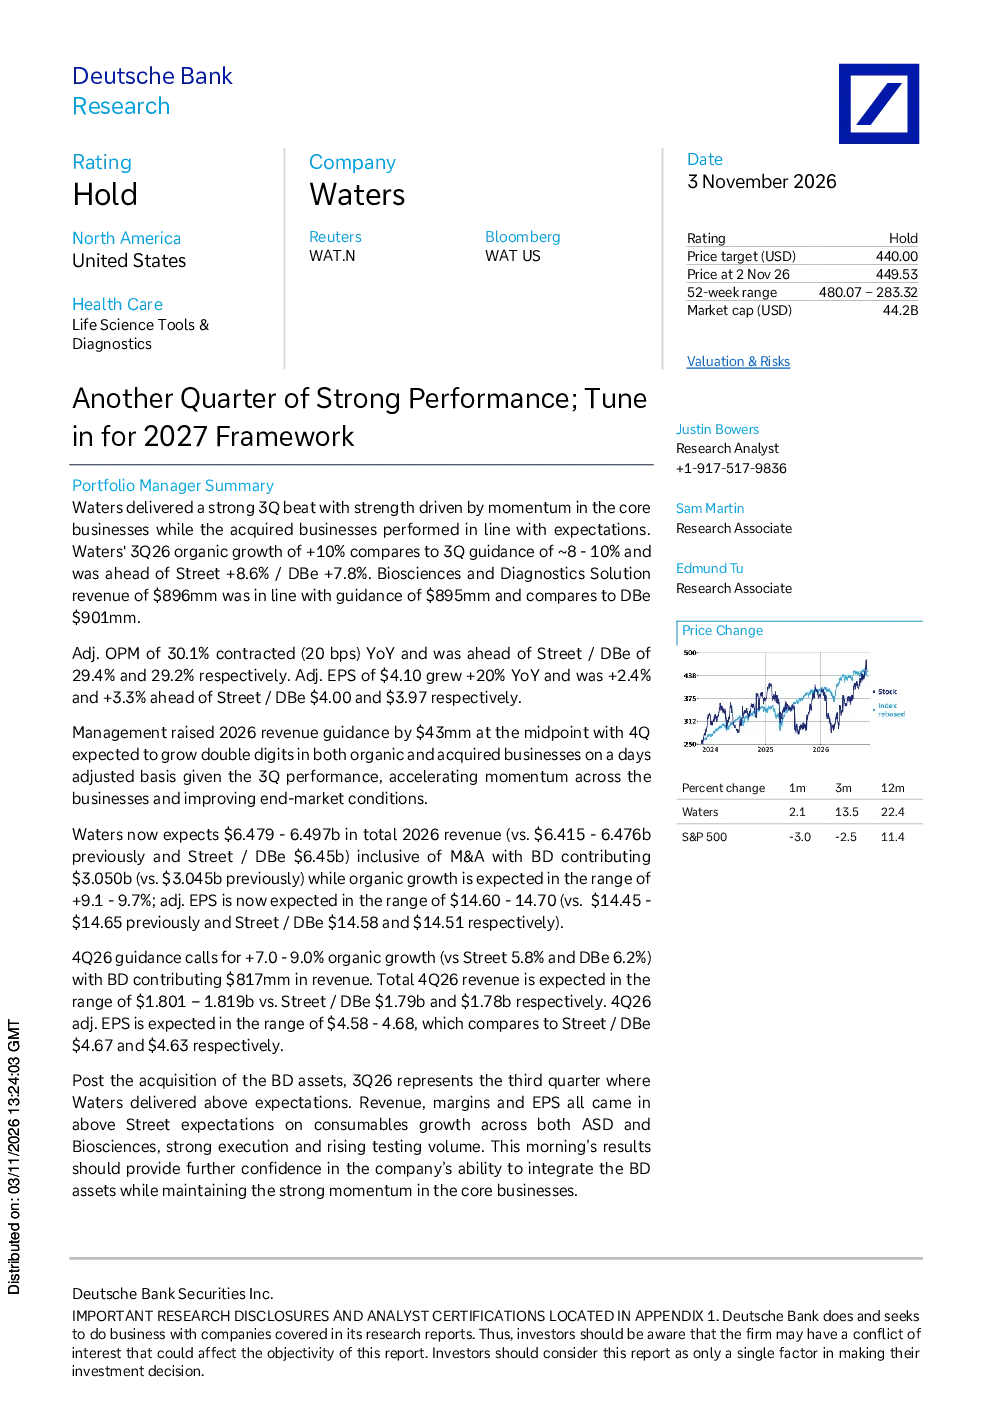
水晶龙2026年第三季度表现强劲,超出市场预期。核心业务保持良好势头,收购的贝克曼库尔特(BD)业务表现符合预期。第三季度有机增长率为10%,高于市场预期的8%-10%,超出德银预期7.8%。分析科学部门增长9%,主要受仪器和化学品业务双位数增长推动;生物科学部门试剂业务高个位数增长,同比增长加速400个基点;先进诊断部门微生物学业务增长中个位数。收购的BD业务推动整体业绩增长。
分析科学和生物科学部门增长情况如何?
分析科学部门增长9%,主要受仪器和化学品业务双位数增长推动;生物科学部门试剂业务高个位数增长,同比增长加速400个基点。这些增长表明公司在关键业务领域保持强劲发展势头,技术创新和市场需求共同驱动了部门业绩提升。
报告对2026年及2027年的展望有哪些?
管理层上调2026年收入指引至$64.79-$64.97亿美元,有机增长预期9.1%-9.7%,调整后每股收益预期$14.60-$14.70。第四季度预期有机增长7%-9%,收入预期$18.01-$18.19亿美元,调整后每股收益预期$4.58-$4.68。2027年业绩指引会议将重点关注BD并购整合细节、季度增长驱动因素、成本和收入协同效应的潜在提升空间,以及再回流、协同效应和AI相关需求对业绩的推动作用。
当前市场对水晶龙的整体判断是什么?
水晶龙自收购BD业务以来已连续三个季度超出市场预期,核心业务保持强劲增长。公司强调整合进展顺利,近期收购的MOBILion Systems将拓展公司在蛋白质组学市场的布局。市场关注公司整合进展和2027年业绩指引框架,认为公司在并购整合和业务拓展方面展现出较强能力。
报告提示的主要风险有哪些?
报告指出,公司面临的主要风险包括并购整合不确定性、市场竞争加剧以及宏观经济波动可能影响仪器和试剂需求。分析师建议投资者关注公司整合进展和2027年业绩指引框架,以评估潜在风险和机遇。
你可能感兴趣
中国现代乳业:2014年第一季度是又一个强劲的季度。但由于错误的原因股价被打折
CSFB2014-04-30
捷迈邦美:3Q业绩强劲,关注隐含指引与2027年运行率
德意志银行证券2026-11-04
AI之战:Claude又一个重要月份,Gemini增长势头强劲
美国银行证券2026-04-09
Alphabet:AI之战:Claude又一个重要月份,Gemini增长势头强劲
美国银行证券2026-04-09
微创Medbot 2026年上半年盈利警报:又一个强劲的半年
花旗2026-07-23
中国建设银行(0939.HK)2017财年符合预期; 2017年第四季度又一个好季度
交银国际2018-03-28
BHARTI AIRTEL(BHARTI.IN):又一个季度表现出色
信息技术金英证券2014-01-28
又一个出色的季度
招银国际2018-04-11
5月又一个强劲的月份;提高了对利润率的估计
金融瑞信银行2015-06-08
AI大战:Claude又一个重要月份,Gemini增长势头强劲持续
美国银行证券2026-04-09