猜你想问
10月债市成交规模环比下降的具体数据是多少?
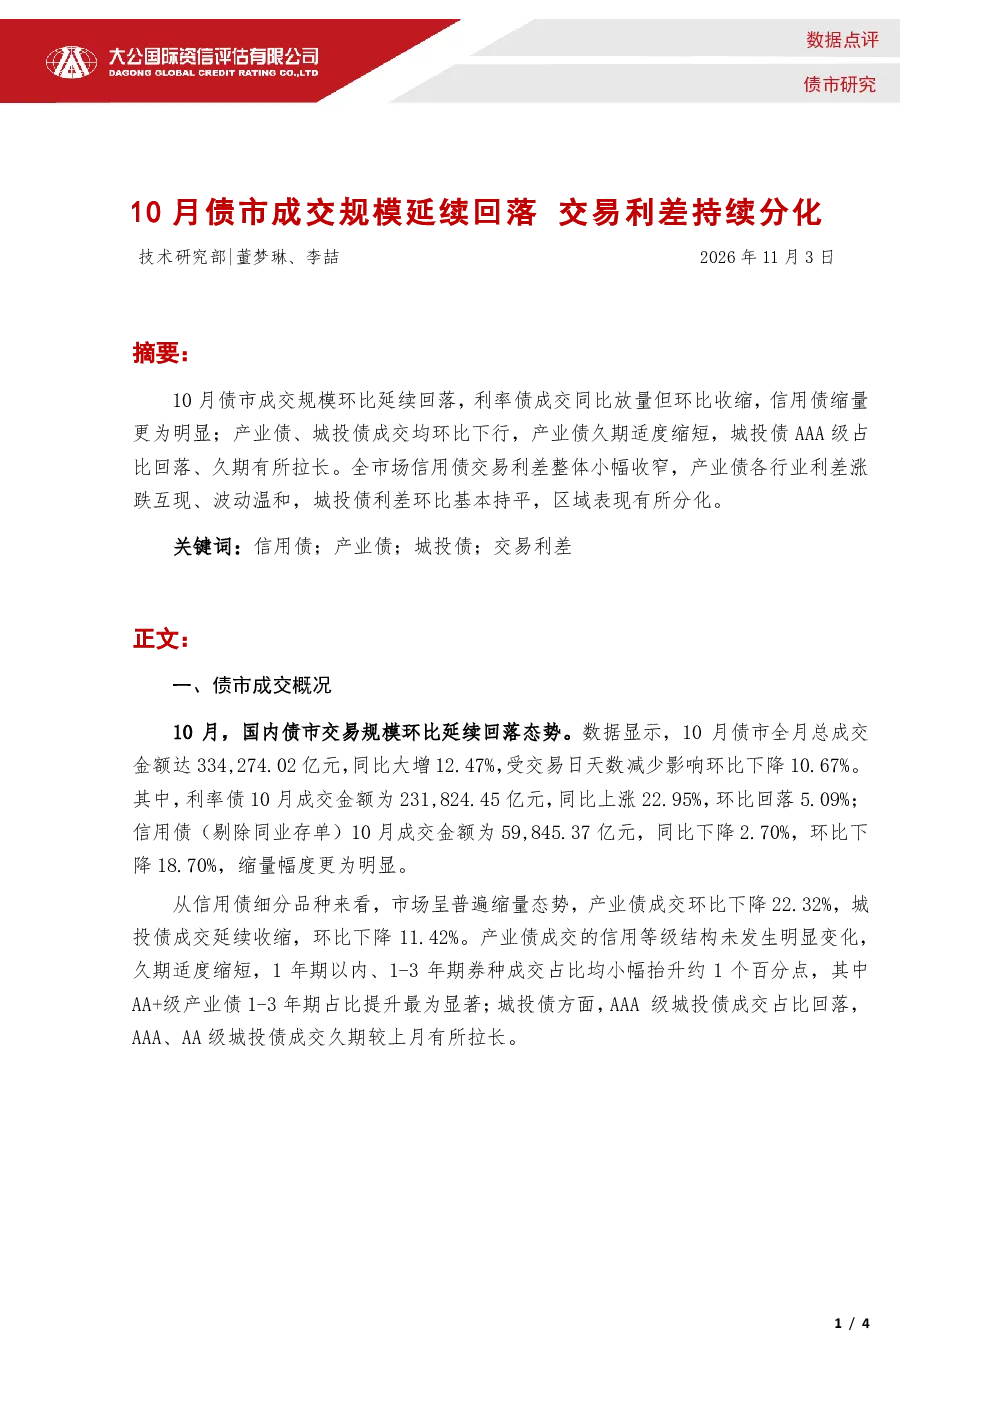
10月债市成交规模环比下降,全月总成交金额334.27万亿元,同比增12.47%,环比降10.67%。利率债成交231.82万亿元,同比增22.95%,环比降5.09%;信用债(剔除同业存单)成交59.85万亿元,同比降2.70%,环比降18.70%,缩量更明显。细分来看,产业债成交环比降22.32%,城投债成交环比降11.42%。产业债久期适度缩短,AA+级1-3年期占比提升最显著;城投债AAA级占比回落,AAA、AA级久期拉长。
产业债和城投债的利差走势有何不同?
10月全市场信用债交易利差微幅收窄1.87bp,受月末信用事件影响,基准利率先降后升,收益率同步波动。产业债利差涨跌互现,电力设备、房地产等行业利差高,食品饮料等行业利差低;电子、计算机等行业利差上行超10bp,传媒利差收窄7.13bp。城投债利差基本持平,贵州、甘肃等区域利差高,上海、北京等区域利差低;多数区域利差收窄,仅甘肃、新疆利差上行超10bp,区域分化延续。
报告对11月债市交易利差有何预测?
11月交易利差或窄幅震荡,板块与区域分化仍存。产业债方面,公用事业、食品饮料等利差收窄空间有限,电子、计算机等存在修复机会,房地产行业或受情绪扰动走阔。城投债方面,弱资质区域利差波动压力大,部分债务负担较重区域利差面临上行风险,区域定价分化或将加剧。
当前债市市场的主要现状是什么?
当前债市市场主要现状为成交规模环比下降,信用债缩量更明显。产业债和城投债久期分化,利差走势各异,区域分化延续。全市场信用债交易利差微幅收窄,但受信用事件影响波动。产业债利差涨跌互现,城投债利差区域分化明显。
投资债市需注意哪些风险?
投资债市需关注信用风险和区域分化风险。产业债和城投债利差分化,弱资质区域利差波动压力大,部分债务负担较重区域利差面临上行风险。板块内部也存在分化,如房地产行业或受情绪扰动。投资者需关注信用事件影响和区域利差变化,合理配置资产。
你可能感兴趣
8月债市成交金额环比回落 交易利差持续收窄
大公信用2026-09-09
7月债市成交金额回落 交易利差小幅收窄
大公信用2026-08-07
2026年5月债市成交环比回落 交易利差小幅走阔
大公信用2026-06-29
2025年7月债市成交持续回温 信用利差延续震荡
大公信用2025-08-07
10月债市成交偏淡 信用利差小幅收窄
大公信用2023-11-09
6月债市成交显著升温 交易利差震荡收窄
大公信用2026-07-09
2024年10月信用债利差月报:债市波动加剧,信用利差走势分化
东方金诚2024-11-13
债市发行和净融资规模环比明显回落,发行利率和利差下降——债券市场周报(2026/6/27-2026/7/3)
金融新世纪评级2026-07-08
一季度地方债市场运行盘点:发行规模显著回落 交易利差创历史高位
中债资信2017-04-14
发行规模显著回落,交易利差创历史高位
中债资信评估2020-02-20