猜你想问
8月债市成交规模环比变化情况如何?
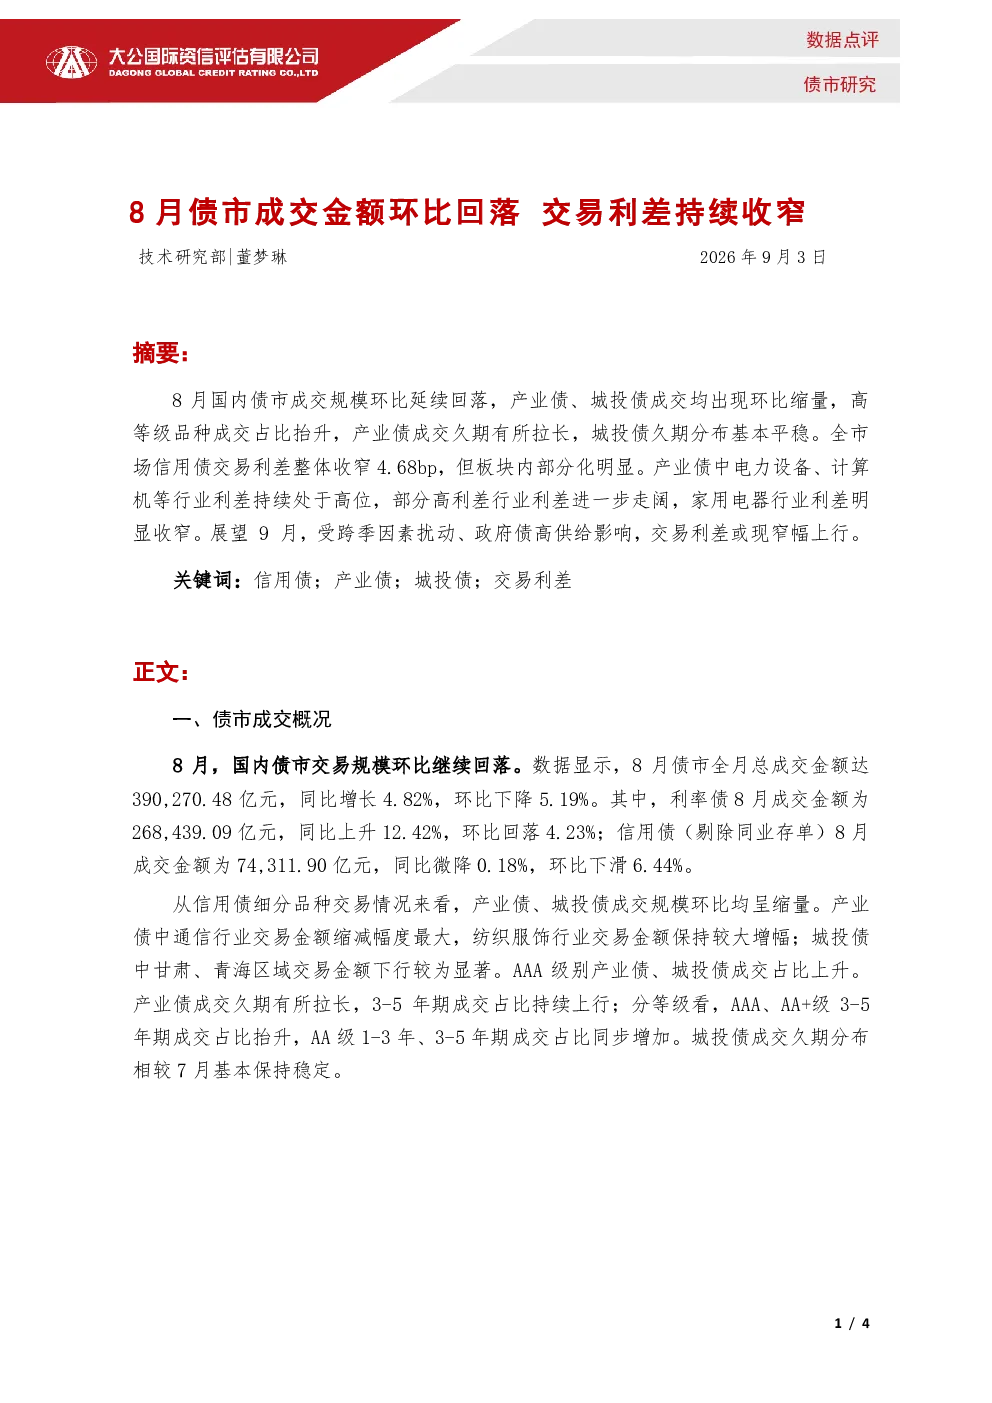
8月国内债市成交规模环比回落,全月总成交金额390,270.48亿元,同比下降4.82%,环比下降5.19%。信用债(剔除同业存单)成交74,311.90亿元,同比微降0.18%,环比下滑6.44%。产业债和城投债成交均环比缩量,其中通信行业产业债交易金额缩减最大,纺织服饰行业增幅较大;城投债中甘肃、青海区域交易金额下行显著。高等级产业债和城投债成交占比上升,产业债3-5年期成交占比拉长,城投债久期分布基本稳定。
哪些行业债市利差处于高位?
8月全市场交易利差整体收窄4.68bp,但板块内部分化明显。产业债方面,电力设备、计算机等行业利差处于高位,部分高利差行业(钢铁、电子、计算机)利差进一步走阔,家用电器利差明显收窄。城投债方面,全市场交易利差环比上行不足3bp,贵州、云南、陕西等区域利差较高,上海、北京等区域利差较低,云南省城投利差有所回落。
9月债市交易利差走势如何?
9月交易利差或现窄幅上行、板块内部分化加剧的格局。资金面方面,9月上旬流动性缓冲,中下旬受跨季因素扰动可能收紧;央行或通过公开市场操作熨平波动,基准利率大概率区间震荡。市场供需方面,政府债高供给将持续分流资金,机构配置趋于审慎,信用债收益率或小幅上行。产业债中家用电器利差压缩空间有限;城投债方面,弱资质区域尾部主体利差仍存上行压力,区域间定价分化或将进一步放大。
当前债市市场现状如何?
当前债市市场现状表现为成交规模环比回落,全月总成交金额390,270.48亿元,同比下降4.82%,环比下降5.19%。信用债成交74,311.90亿元,同比微降0.18%,环比下滑6.44%。产业债和城投债成交均环比缩量,高等级债券成交占比上升。交易利差整体收窄4.68bp,但板块内部分化明显,电力设备、计算机等行业利差高位,城投债区域分化显著。
债市报告存在哪些风险提示?
债市报告提示,9月交易利差或现窄幅上行、板块内部分化加剧的格局。资金面存在不确定性,9月上旬流动性缓冲,中下旬受跨季因素扰动可能收紧,央行或通过公开市场操作熨平波动。市场供需方面,政府债高供给将持续分流资金,机构配置趋于审慎,信用债收益率或小幅上行。产业债中家用电器利差压缩空间有限;城投债方面,弱资质区域尾部主体利差仍存上行压力,区域间定价分化或将进一步放大。