猜你想问
清源股份2026年三季报核心内容是什么?
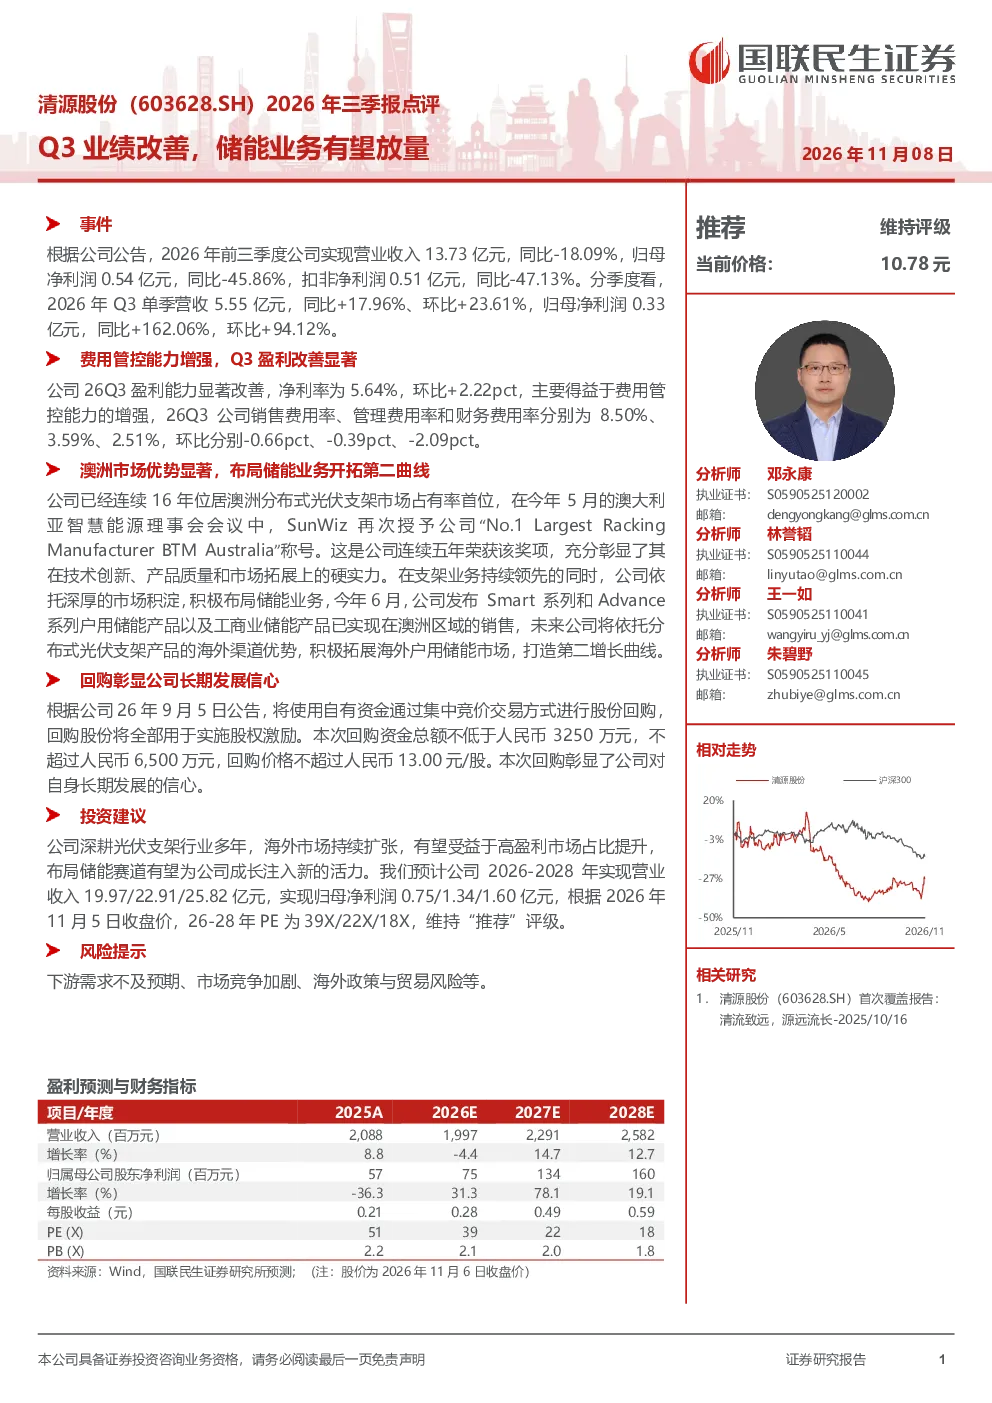
2026年前三季度,清源股份实现营业收入13.73亿元,同比-18.09%;归母净利润0.54亿元,同比-45.86%。Q3单季营收5.55亿元,同比+17.96%、环比+23.61%;归母净利润0.33亿元,同比+162.06%、环比+94.12%。Q3盈利能力显著改善,净利率为5.64%,环比+2.22pct,主要得益于费用管控能力增强,销售费用率、管理费用率和财务费用率分别为8.50%、3.59%、2.51%,环比分别-0.66pct、-0.39pct、-2.09pct。公司连续16年位居澳洲分布式光伏支架市场占有率首位,并积极布局储能业务,已发布Smart系列和Advance系列户用及工商业储能产品,实现澳洲区域销售。公司还公告将使用自有资金回购股份用于股权激励,回购总额不低于3250万元,不超过6,500万元,价格不超过13.00元/股。
储能行业发展趋势如何?
储能行业正快速发展,尤其在户用和工商业领域。清源股份依托其分布式光伏支架渠道优势,积极布局储能业务,已发布Smart系列和Advance系列产品并实现澳洲区域销售。未来,公司有望依托现有渠道拓展海外户用储能市场,打造第二增长曲线。储能业务作为新能源产业链重要环节,将受益于全球能源转型和电力系统灵活性需求提升,市场潜力巨大。清源股份的布局符合行业发展趋势,有望抓住市场机遇。
清源股份报告重点分析了哪些方向?
报告重点分析了清源股份Q3业绩改善情况,特别是营收和净利润的环比、同比变化,以及盈利能力的提升。同时,报告详细介绍了公司在澳洲市场的优势,包括连续16年位居分布式光伏支架市场占有率首位,并荣获相关称号。此外,报告还关注了公司储能业务的布局进展,包括产品发布和区域销售情况,以及公司通过股份回购彰显的长期发展信心。
当前光伏支架市场现状如何?
当前光伏支架市场竞争激烈,但清源股份凭借其技术积累和市场策略,在澳洲市场保持了持续领先地位。公司连续16年位居澳洲分布式光伏支架市场占有率首位,并荣获多项行业荣誉,显示出其强大的市场竞争力。随着全球光伏市场的增长,光伏支架作为关键组件,需求持续旺盛。清源股份的领先地位为其进一步拓展海外市场,包括布局储能业务奠定了坚实基础。
这份研报提示了哪些风险?
研报提示了几个主要风险,包括下游需求不及预期,可能影响公司产品销售和业绩表现;市场竞争加剧,可能压缩公司利润空间;海外政策与贸易风险,如关税调整、贸易壁垒等,可能影响公司海外市场拓展。此外,储能业务作为新兴领域,技术迭代快,市场竞争也日趋激烈,需要公司持续投入研发和市场开拓。这些风险因素需引起投资者关注。