猜你想问
银轮股份2026年前三季度业绩表现如何?
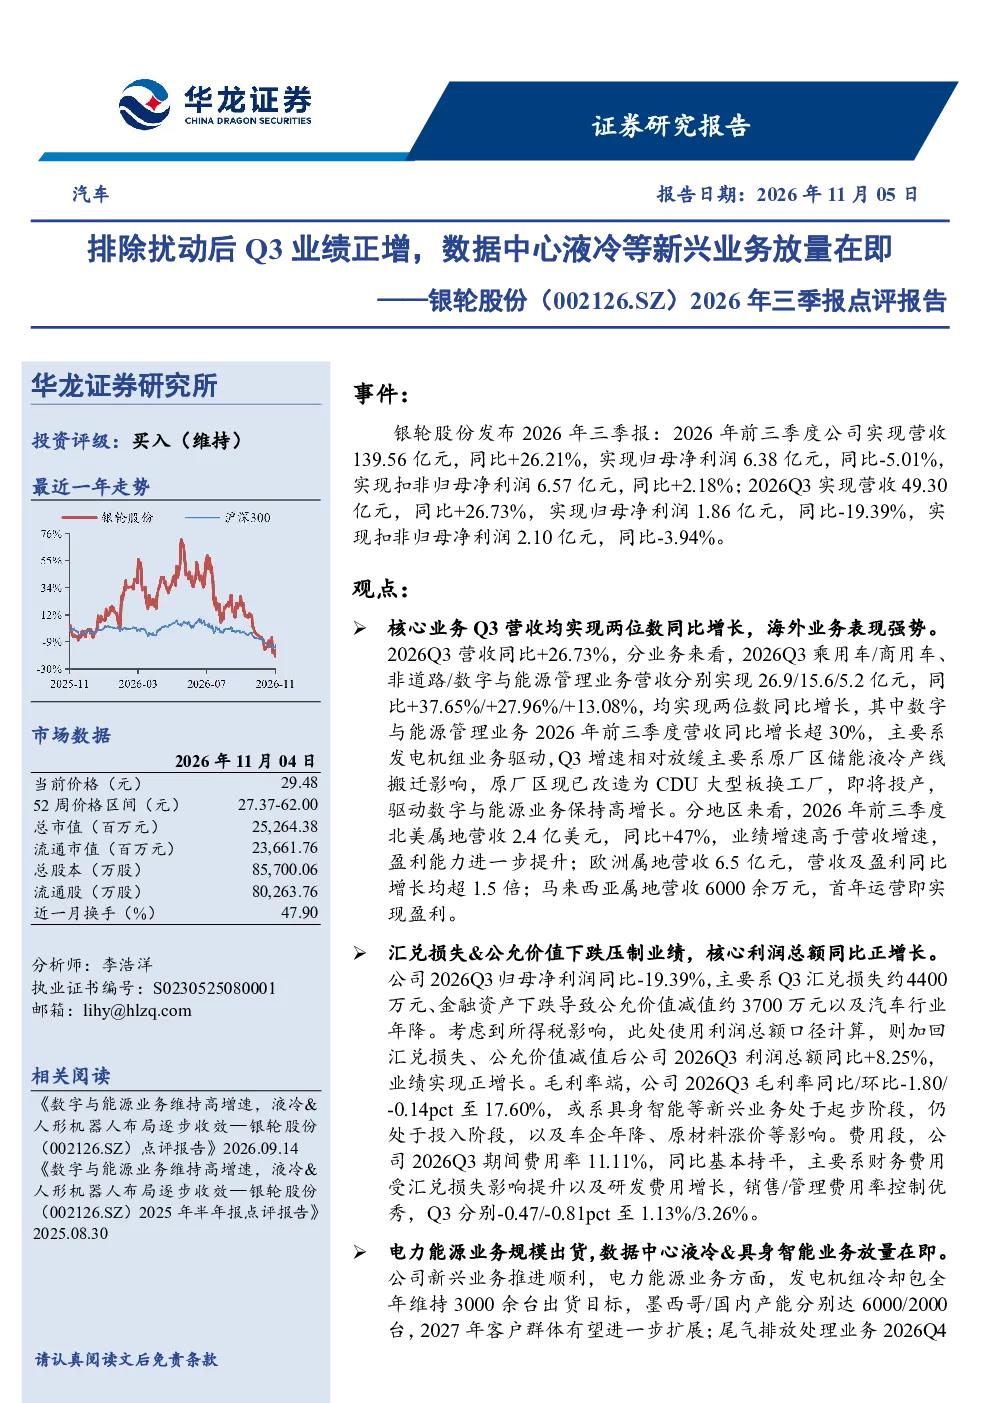
银轮股份2026年前三季度营收139.56亿元,同比增长26.21%;归母净利润6.38亿元,同比减少5.01%;扣非归母净利润6.57亿元,同比增长2.18%。Q3单季营收49.30亿元,同比增长26.73%,但归母净利润同比减少19.39%,扣非归母净利润同比减少3.94%。业绩受汇兑损失约4400万元、金融资产公允价值减值约3700万元及汽车行业年降影响,加回后利润总额同比正增长。
数据中心液冷业务发展前景如何?
数据中心液冷业务已确定北美头部暖通客户订单,国内对接主要云厂商,预计2027年起批量供货。该业务是银轮股份新兴增长点之一,未来有望成为重要收入来源。同时,具身智能业务前三季度已实现3000万元收入,预计2027年高速增长,进一步拓展公司业务边界。
银轮股份报告重点分析了哪些业务方向?
报告重点分析了银轮股份的核心业务增长情况,特别是海外业务表现强势,北美属地营收2.4亿美元(+47%),欧洲属地营收6.5亿元(+150%以上),马来西亚属地首年运营即盈利。此外,数字与能源管理业务前三季度营收同比增长超30%,主要系发电机组业务驱动,成为公司重要增长引擎。
当前数据中心行业市场现状如何?
数据中心行业正经历快速发展,液冷技术成为重要趋势。银轮股份数据中心液冷业务已获得北美头部暖通客户订单,并计划2027年起批量供货。同时,行业竞争加剧,企业需持续提升技术实力和产品竞争力,以应对市场变化。
研报提示了哪些主要风险因素?
研报提示的主要风险包括行业竞争加剧、定点项目需求不及预期、关税变动、原材料涨价、人形机器人量产落地不及预期、数据中心算力需求不及预期等。这些因素可能对公司业绩和未来发展产生影响,需密切关注市场动态。
你可能感兴趣
凯莱英2026年三季报点评:Q3业绩增长提速,新兴业务持续放量
华创证券2026-10-27
Q3业绩增长提速,新兴业务持续放量凯莱英2026年三季报点评
华创证券2026-10-27
2026年三季报点评报告:Q3毛利率环比改善,关注减速器等新兴业务拓展
华龙证券2026-10-28
2026年三季报业绩预告点评:海外数据中心冷源业务放量,前三季度业绩预增30%-50%
机械设备华龙证券2026-10-16
2026年三季报点评:Q3扣非归母净利润同比+97.7%,AIDC冷源业务放量驱动业绩高增
机械设备东吴证券2026-10-29
2026年第三季度报告点评:Q3业绩保持高增,端侧AI新品放量在即
东吴证券2026-10-28
中控技术2026年三季报点评 Q3收入增速回正 TPT环比放量提
未知机构2026-11-02
2023年三季报点评:三季度业绩超预期,大客户液冷超充服务器储能业务放量在即
电子设备华创证券2023-11-01
2026年三季报点评报告:铜箔放量驱动Q3业绩高增,关注海外兑现与现金流改善
有色金属华龙证券2026-11-01
2022年三季报点评:Q3业绩表现优异,轻量化业务放量在即
机械设备东方财富2022-10-31