猜你想问
这份报告的核心内容是什么?
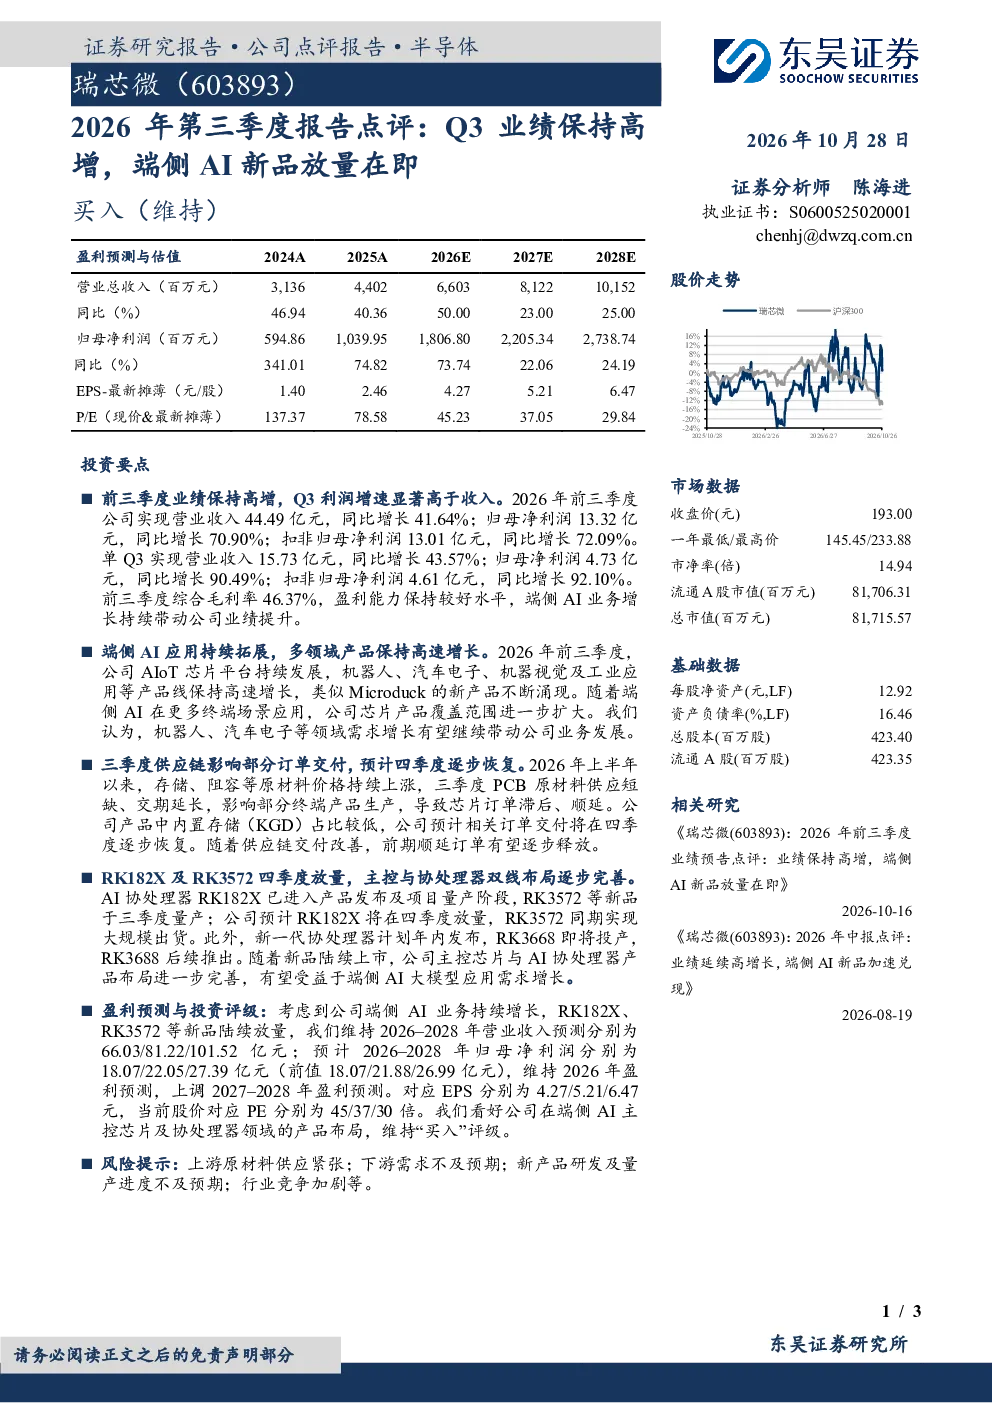
报告显示,2026年前三季度公司实现营业收入44.49亿元,同比增长41.64%;归母净利润13.32亿元,同比增长70.90%。Q3单季营业收入15.73亿元,同比增长43.57%;归母净利润4.73亿元,同比增长90.49%。扣非归母净利润同比增长72.09%至13.01亿元(Q3同比增长92.10%至4.61亿元)。综合毛利率46.37%,盈利能力保持稳定,端侧AI业务是主要增长动力。端侧AI应用持续拓展,机器人、汽车电子、机器视觉及工业应用等产品线高速增长,类似Microduck的新产品不断推出。芯片产品覆盖范围扩大,机器人、汽车电子等领域需求增长有望继续带动公司业务。RK182X四季度将放量,RK3572三季度量产,新一代协处理器计划年内发布,RK3668即将投产,RK3688后续推出。主控芯片与AI协处理器产品布局逐步完善,受益于端侧AI大模型应用需求增长。
端侧AI行业发展趋势如何?
端侧AI行业正经历高速发展,应用场景持续拓展至机器人、汽车电子、机器视觉及工业应用等领域。随着AI大模型在端侧设备上的部署需求增加,对高性能、低功耗的AI芯片需求日益旺盛。企业纷纷推出新产品,如瑞芯微的Microduck等产品不断迭代,产品线覆盖范围扩大。新一代协处理器、主控芯片与AI协处理器的布局逐步完善,将进一步提升端侧AI应用的性能和效率。行业竞争加剧,但头部企业凭借技术积累和产品优势有望持续受益于市场增长。
报告中重点分析了哪些方向?
报告重点分析了公司业绩表现,显示公司2026年前三季度营收和净利润均实现高速增长,Q3单季表现尤为突出。报告详细阐述了端侧AI业务的增长动力,包括机器人、汽车电子等领域的应用拓展和新产品的推出。此外,报告还分析了供应链影响,指出原材料价格上涨和PCB原材料短缺对订单交付造成一定影响,但预计四季度将逐步恢复。新品放量方面,RK182X、RK3572、新一代协处理器、RK3668和RK3688等产品的推出将进一步完善产品布局。
当前市场现状如何判断?
当前市场对端侧AI芯片的需求持续增长,主要驱动力来自AI大模型在智能设备上的应用。机器人、汽车电子等领域对高性能AI芯片的需求旺盛,推动相关企业加速产品迭代和布局。供应链方面,原材料价格波动和短缺现象对部分企业造成影响,但行业整体仍在快速发展。随着企业产能提升和新品放量,市场供应将逐步改善。端侧AI市场潜力巨大,但竞争也日趋激烈,企业需在技术创新和产品布局上持续发力。
报告中提到了哪些风险提示?
报告提示了几个主要风险:上游原材料供应紧张可能导致成本上升或交付延迟;下游需求不及预期可能影响产品销售;新产品研发及量产进度不及预期可能影响市场竞争力;行业竞争加剧可能压缩企业利润空间。此外,宏观经济波动和政策变化也可能对行业产生影响。企业需密切关注市场动态,加强供应链管理,提升产品竞争力以应对潜在风险。