猜你想问
这份报告主要分析了哪些内容?
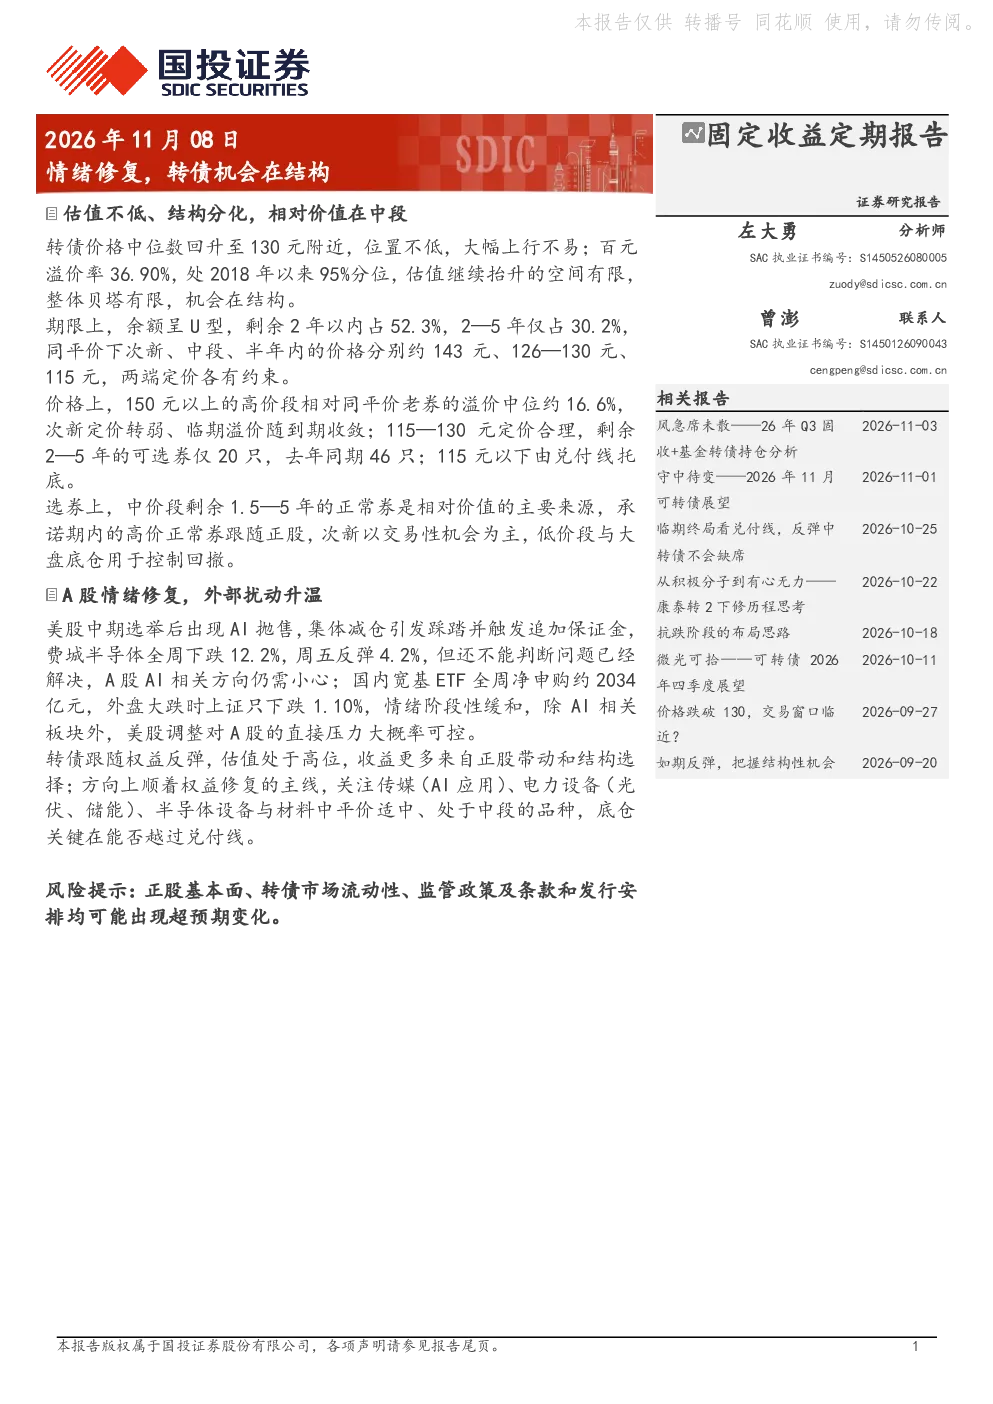
本报告主要分析了转债的估值与结构、市场情绪与方向、选券建议以及市场跟踪。报告指出转债价格中位数回升但位置不低,大幅上行不易,百元溢价率处于高位,剩余余额呈U型分化,中段断档。相对价值集中在中段,剩余1.5—5年的正常券是主要来源。报告还关注了市场情绪变化,美股调整对A股压力可控,转债跟随权益反弹,机会在结构,关注中段与主线方向,如传媒、电力设备、半导体设备与材料等。
当前转债市场有哪些投资机会?
当前转债市场的投资机会主要集中在结构层面,特别是中价段剩余1.5—5年的正常券。高价正常券跟随正股波动,次新以交易性机会为主,低价段用于控制回撤。报告建议关注传媒(AI应用)、电力设备(光伏、储能)、半导体设备与材料中平价适中、处于中段的品种。同时,底仓选择需关注能否越过兑付线,如重银已越线,上银大概率以现金兑付。
报告对转债市场结构有哪些具体分析?
报告对转债市场结构进行了详细分析,指出余额呈U型分化,剩余2年以内占52.3%,2—5年仅占30.2%,中段断档。同平价价格分层显示,次新约143元,剩余2—5年约126—130元,半年内约115元。高低价分层显示,高价段估值最贵,次新定价转弱,临期溢价随到期收敛,中价段115—130元定价合理,相对价值集中在中段。
当前市场情绪如何影响转债走势?
当前市场情绪阶段性缓和,美股中期选举后AI抛售,除AI相关板块外,美股调整对A股压力可控。转债跟随权益反弹,机会在结构。报告建议关注主线方向,如传媒(AI应用)、电力设备(光伏、储能)、半导体设备与材料中平价适中、处于中段的品种。市场情绪变化对转债定价有影响,但机会更多在于结构而非整体涨跌。
投资转债有哪些风险需要注意?
投资转债需注意条款跟踪、市场供需和新券定价风险。报告指出强赎与到期事件清淡,下修集中,一级市场发行本周有三只上市,下周暂无上市安排。新券定价首日溢价随平价分层。此外,转债估值处于高位,百元溢价率36.90%处于历史高位,继续抬升空间有限。投资者需关注中段断档问题,以及不同价格分层品种的估值差异,合理配置仓位以控制回撤。