猜你想问
潍柴动力2026年三季报核心内容是什么?
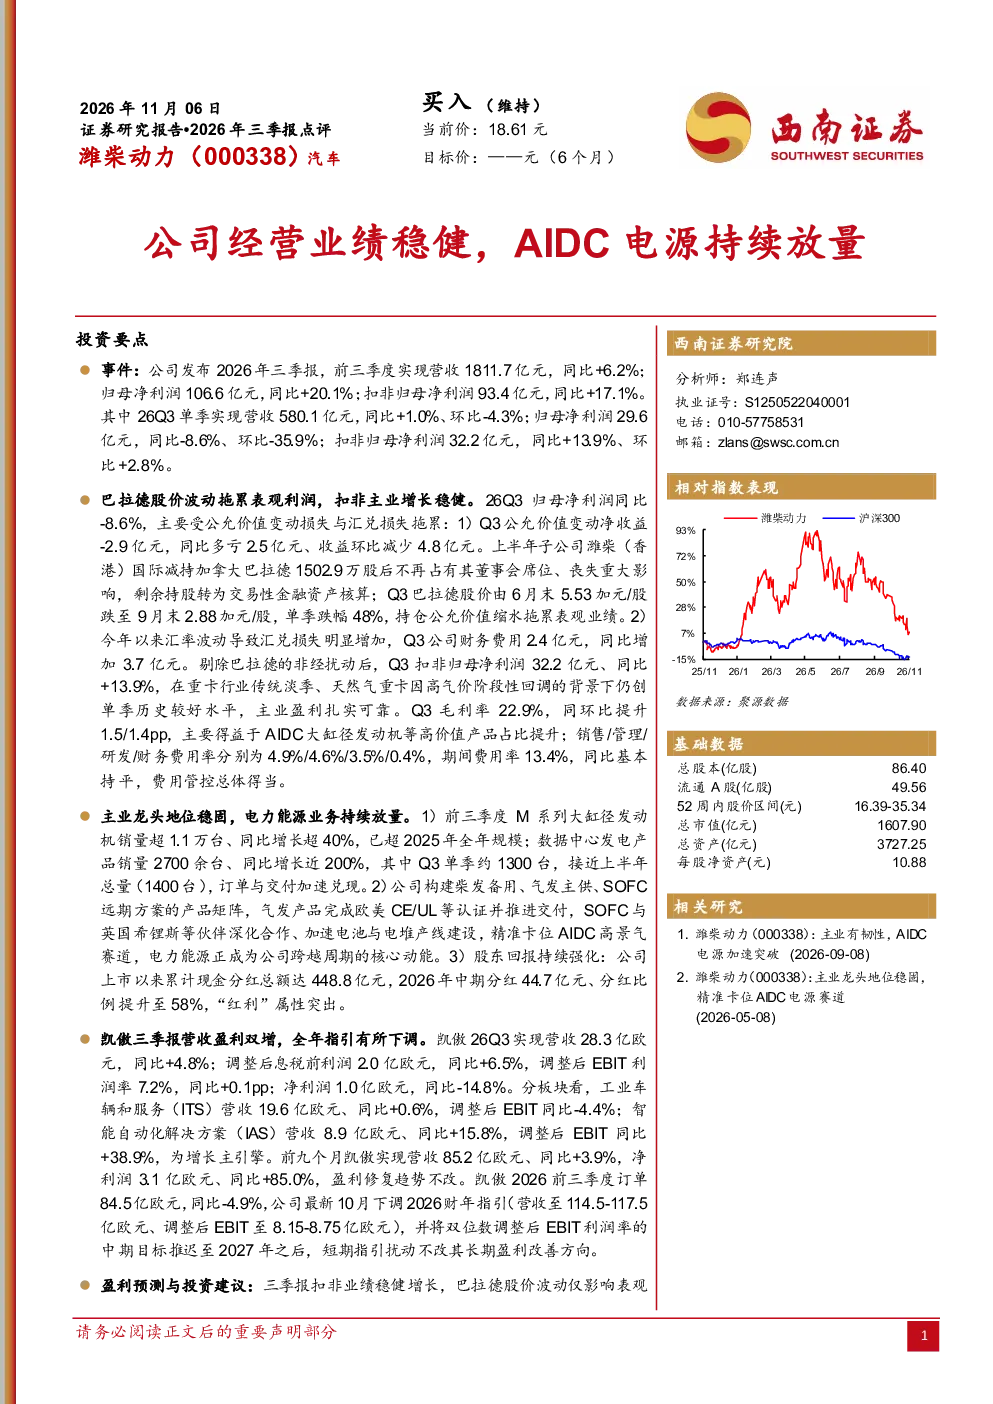
潍柴动力2026年第三季度经营业绩稳健,AIDC电源业务持续放量。报告显示,虽然受巴拉德股价波动和汇率波动影响,归母净利润同比微降8.6%,但扣除非经常性损益后,净利润同比增长13.9%,达到32.2亿元,创单季历史较好水平。毛利率同环比提升,主要得益于高价值产品占比提升。M系列大缸径发动机和数据中心发电产品销量均实现高速增长。
AIDC电源赛道的发展趋势如何?
AIDC电源赛道呈现高景气态势,潍柴动力精准卡位。公司构建了柴发备用、气发主供、SOFC远期方案的产品矩阵,气发产品已通过欧美认证并推进交付,SOFC与英国希锂斯等深化合作。数据中心发电产品销量同比增长近200%,M系列大缸径发动机销量同比增长超40%,显示出强劲的市场需求。未来,随着数据中心和边缘计算建设的加速,AIDC电源市场有望持续扩张。
研报重点分析了哪些方面?
研报重点分析了潍柴动力在AIDC电源领域的业务拓展和产品布局。报告指出,公司通过多元化产品矩阵和前瞻性技术布局,稳固了在AIDC电源赛道的领先地位。M系列大缸径发动机和数据中心发电产品的销量高速增长,体现了公司产品的市场竞争力。同时,公司还积极布局SOFC技术,与英国希锂斯等伙伴深化合作,为未来市场拓展奠定基础。
当前电力能源市场现状如何?
当前电力能源市场呈现多元化发展趋势,电力需求持续增长,新能源占比不断提升。潍柴动力凭借其在内燃机和电力能源领域的深厚积累,积极布局AIDC电源、气发和SOFC等前沿技术,成为跨越周期的核心动能。公司产品矩阵覆盖柴发备用、气发主供和SOFC远期方案,能够满足不同场景的电力需求,展现出强大的市场适应能力。
研报提示了哪些风险?
研报提示了多重风险因素,包括行业需求不及预期、AIDC电源拓展不及预期、凯傲经营修复不及预期、所持金融资产公允价值波动、原材料价格大幅波动和汇率大幅波动等。特别是巴拉德股价波动和汇率波动对表观利润造成拖累,需要关注相关市场风险。此外,原材料价格和汇率的大幅波动也可能对公司经营业绩产生影响。