猜你想问
妙可蓝多2026年三季报核心数据有哪些?
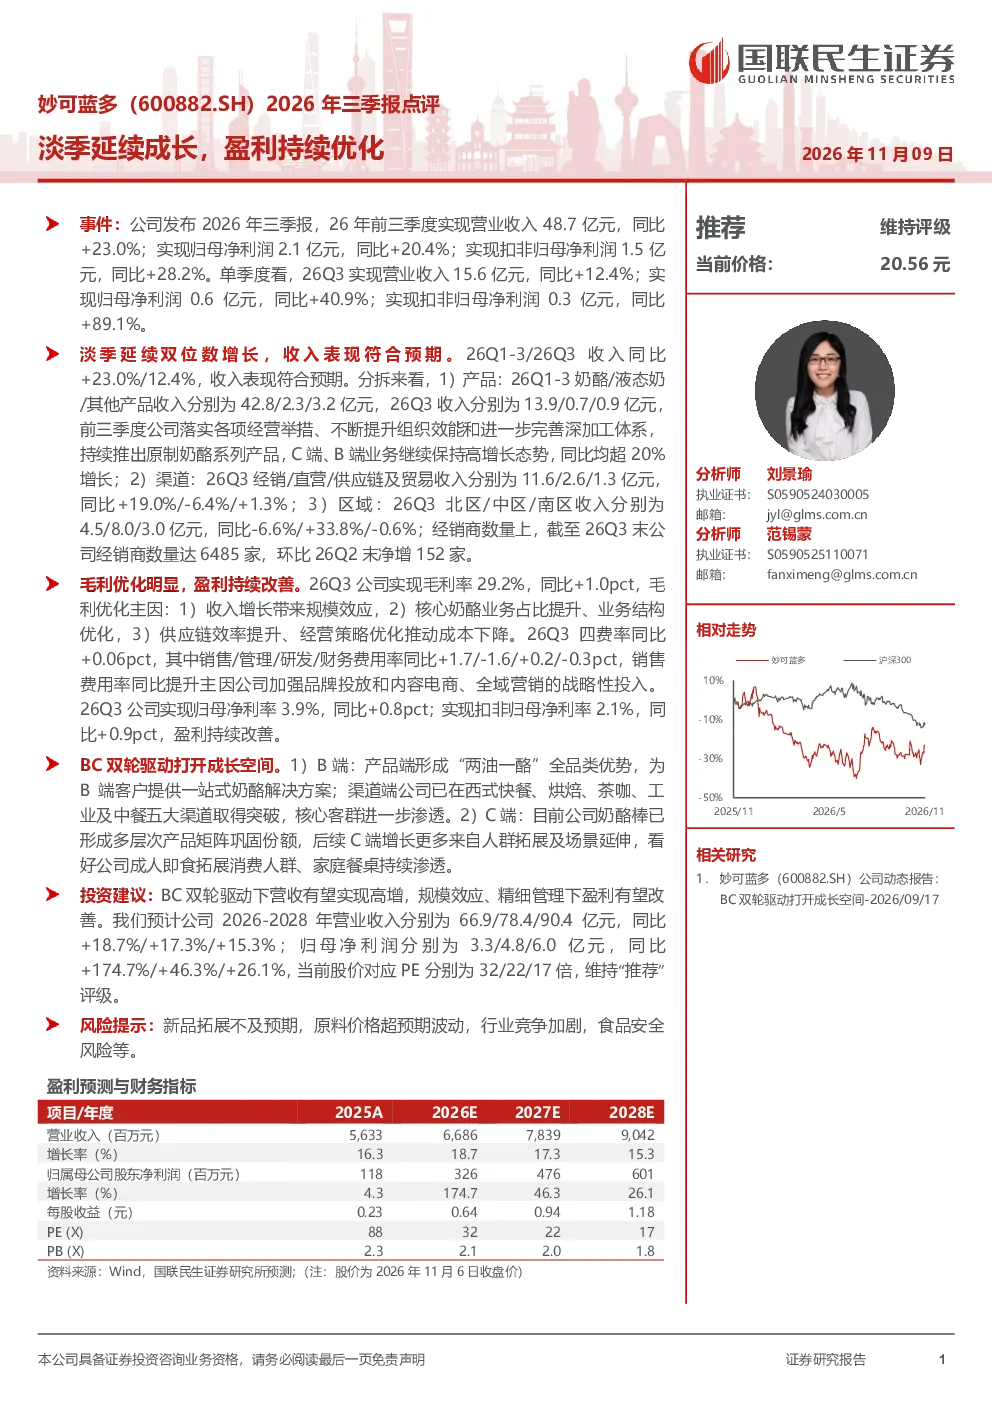
公司2026年前三季度实现营业收入48.7亿元,同比+23.0%;归母净利润2.1亿元,同比+20.4%;扣非归母净利润1.5亿元,同比+28.2%。单季度来看,26Q3收入15.6亿元,同比+12.4%;归母净利润0.6亿元,同比+40.9%;扣非归母净利润0.3亿元,同比+89.1%。
奶酪行业发展趋势如何?
奶酪行业在中国仍处于成长期,消费者对健康化、风味化产品需求提升,推动产品创新。妙可蓝多通过全品类布局(奶酪、液态奶等)和渠道下沉,持续扩大市场份额。B端业务向快餐、烘焙等多元化渠道渗透,C端聚焦成人即食和家庭教育场景,未来增长潜力较大。
报告重点分析了哪些业务方向?
报告重点分析了妙可蓝多的产品结构优化、渠道扩张及区域发展。产品方面,奶酪、液态奶、其他产品收入占比分别为88.5%/4.7%/6.6%,C端、B端业务均超20%增长。渠道方面,经销占比最高,达11.6亿元,直营收入2.6亿元。区域方面,中区增长最快,同比+33.8%,经销商数量达6485家。
当前奶酪市场现状如何?
奶酪市场在中国仍处于渗透率提升阶段,消费者认知逐步提高,但整体规模与发达国家差距明显。妙可蓝多凭借品牌优势和技术壁垒,已形成较强的市场地位。行业竞争加剧,但头部企业通过产品创新和渠道建设,仍能保持领先。
研报提示了哪些风险因素?
研报提示的主要风险包括:新品拓展不及预期可能导致增长放缓;原料价格波动可能影响成本控制;行业竞争加剧可能压缩利润空间;食品安全问题一旦发生,将对品牌声誉造成严重损害。此外,宏观经济波动也可能影响消费需求。
你可能感兴趣
TCL科技(000100.SZ)2026年三季报点评:显示龙头盈利持续优化,技术跃迁打开成长新动能
国联民生证券2026-10-30
上海家化(600315.SH)2026年三季报点评:核心品牌延续高增,盈利能力持续优化
国联民生证券2026-10-29
2026年三季报点评:Q3盈利表现亮眼,产品结构持续优化
电子设备东吴证券2026-10-24
2026年三季报点评:盈利弹性持续释放,半导体测试新品与海外拓展共筑成长曲线
东吴证券2026-10-16
2026年三季报点评:市场弹性与AI成长共振,盈利中枢持续上移
信息技术东吴证券2026-10-23
2026年三季报点评:盈利能力持续修复,全球化+机器人AI打开成长空间
东吴证券2026-10-29
2026年三季报业绩点评报告:业绩延续稳健增长,盈利能力持续提升
食品饮料华龙证券2026-10-29
2025年三季报点评淡季业绩稳健,成长仍在延续
华创证券2025-10-31
淡季业绩稳健,成长仍在延续-2025年三季报点评
华创证券2025-10-31
若羽臣(003010.SZ)2026年三季报点评:利润延续高增,业务结构稳步优化
国联民生证券2026-10-28