猜你想问
国科军工最新财报有哪些关键数据?
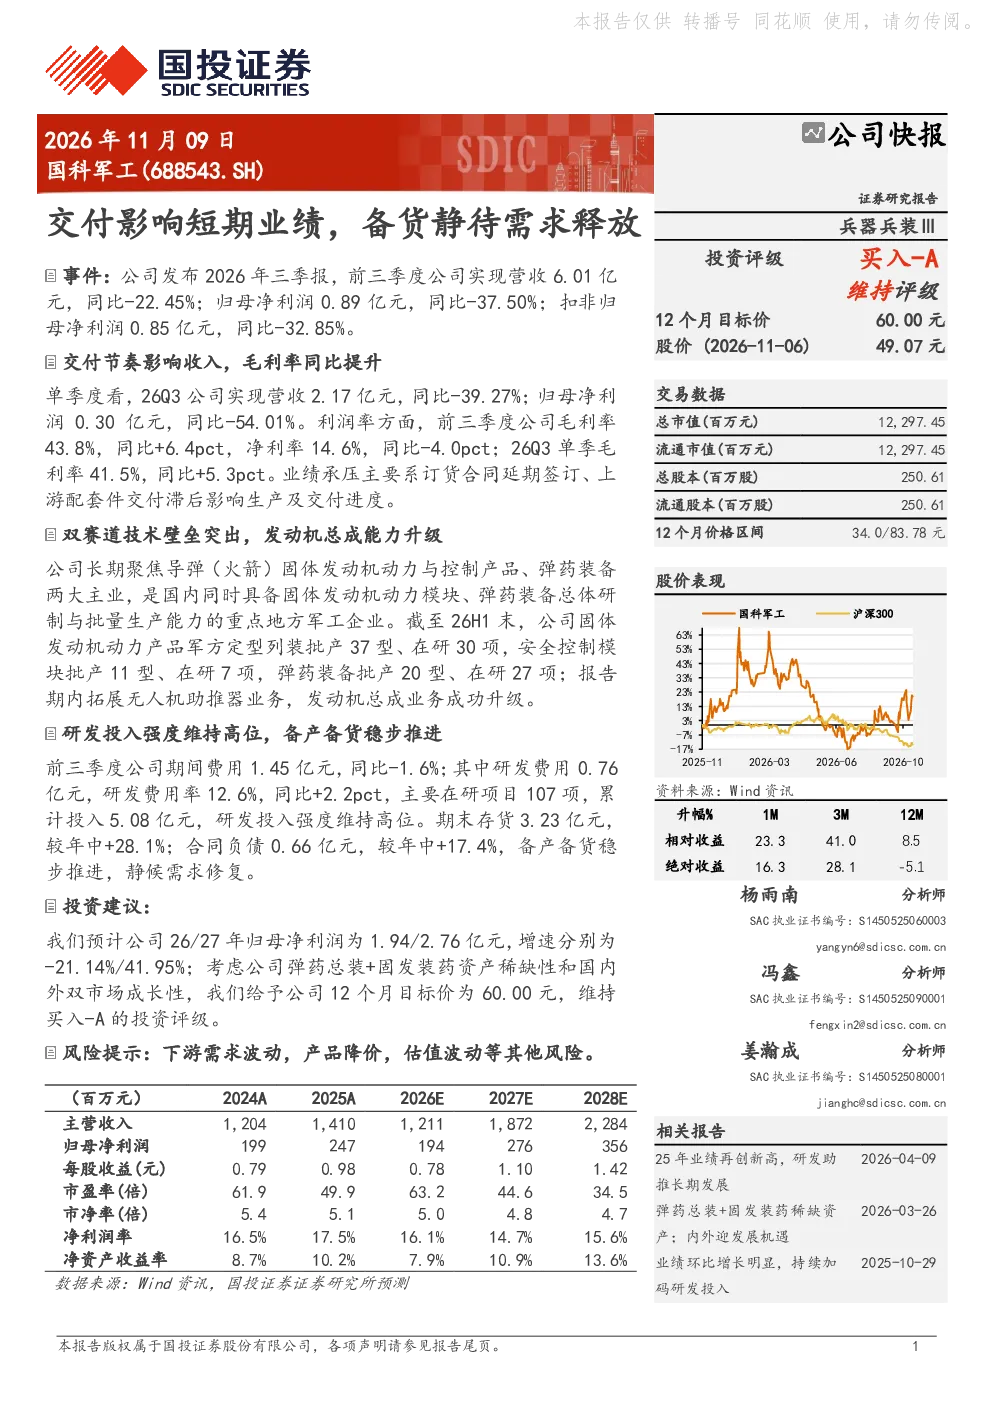
国科军工2026年前三季度报告显示营收6.01亿元(同比-22.45%),归母净利润0.89亿元(同比-37.50%)。单季度来看,26Q3营收2.17亿元(同比-39.27%),归母净利润0.30亿元(同比-54.01%)。业绩下滑主要受订货合同延期、上游配套件交付滞后影响。前三季度毛利率43.8%(同比+6.4pct),净利率14.6%(同比-4.0pct);26Q3单季毛利率41.5%(同比+5.3pct)。
军工行业固体发动机发展前景如何?
国科军工聚焦导弹(火箭)固体发动机动力与控制产品、弹药装备两大主业,是国内少数具备固体发动机动力模块、弹药装备总体研制与批量生产能力的重点军工企业。截至26H1末,固体发动机动力产品军方定型列装批产37型、在研30项,安全控制模块批产11型、在研7项,弹药装备批产20型、在研27项。报告期内拓展无人机助推器业务,发动机总成业务成功升级,显示行业持续向高技术化、多样化发展。
研报对国科军工的技术研发有何分析?
国科军工前三季度研发费用0.76亿元,研发费用率12.6%(同比+2.2pct),在研项目107项,累计投入5.08亿元。期末存货3.23亿元(较年中+28.1%),合同负债0.66亿元(较年中+17.4%),显示备产备货稳步推进。公司在固体发动机动力与弹药装备领域的技术积累深厚,未来产品迭代和新技术突破潜力较大。
当前军工行业市场状况如何?
国科军工业绩短期受交付影响,但存货和合同负债增长显示行业需求逐步释放。军工行业作为国家战略性产业,长期景气度较高,但受政策周期和下游需求波动影响。公司作为固体发动机和弹药装备领域的核心企业,受益于军费投入稳定增长和装备升级需求,市场地位稳固。
研报提示哪些投资风险?
国科军工面临的主要风险包括下游需求波动、产品降价压力以及估值波动。军工行业订单交付周期较长,受宏观经济和军事政策影响较大,可能导致业绩短期波动。此外,市场竞争加剧和原材料价格变动也可能影响公司盈利能力。