猜你想问
星宇股份三季度收入同比减少9%的原因是什么?
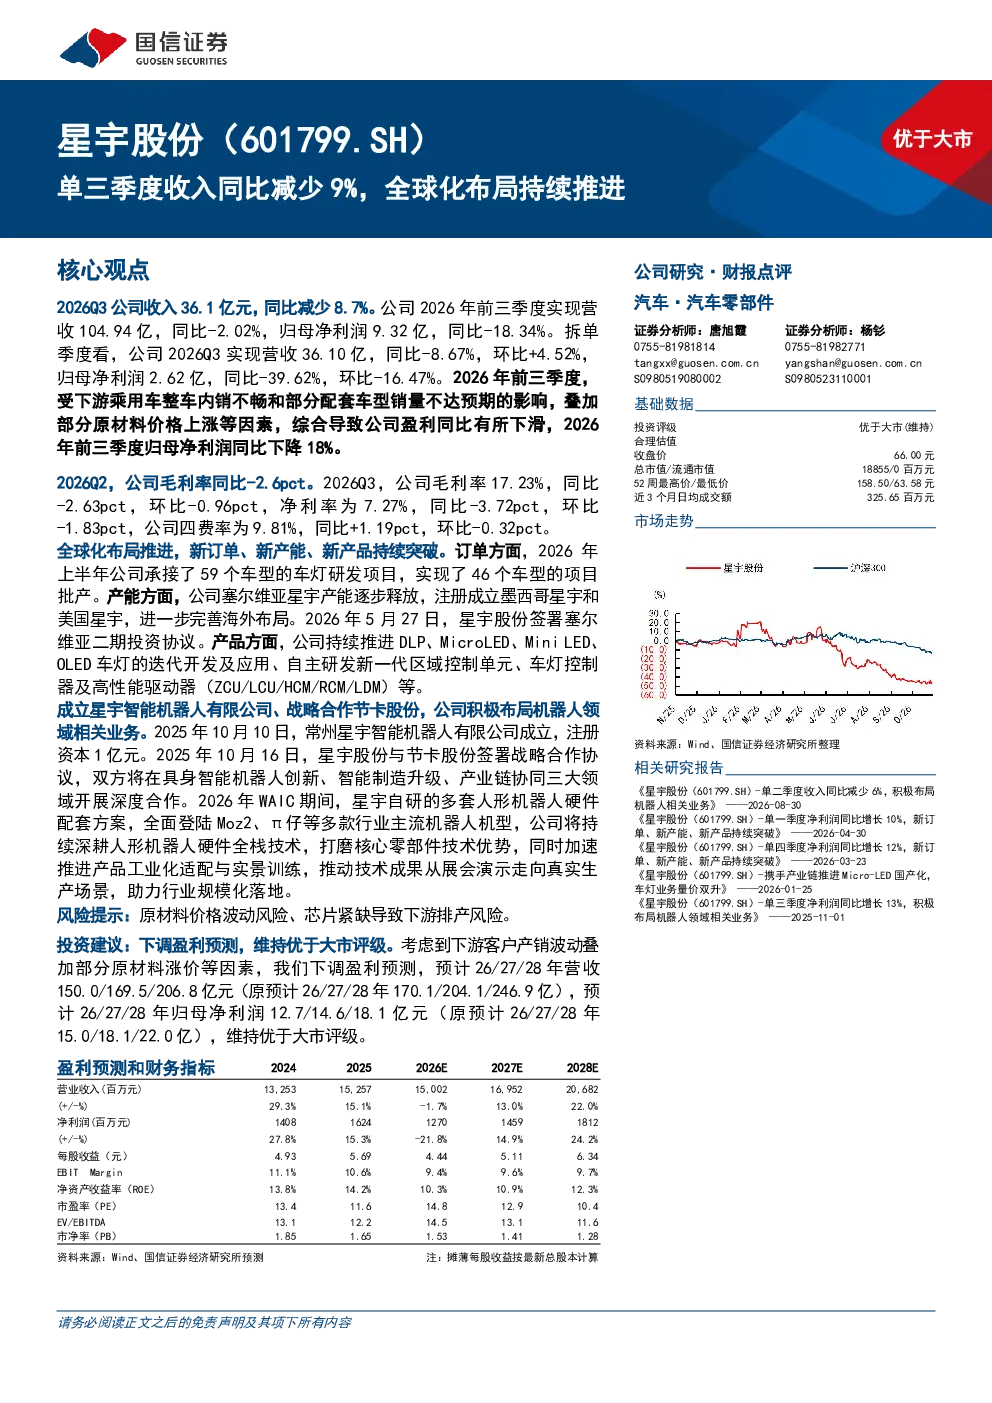
星宇股份2026年前三季度实现营收104.94亿,同比-2.02%,归母净利润9.32亿,同比-18.34%。单三季度收入36.1亿元,同比-8.67%,环比+4.52%,归母净利润2.62亿,同比-39.62%,环比-16.47%。主要受下游乘用车整车内销不畅和部分配套车型销量不达预期,叠加部分原材料价格上涨等因素影响。公司毛利率18.23%,同比-1.26pct,净利率为8.88%,同比-1.77pct。费用率方面,2026Q3,公司四费率环比下降0.3pct。公司积极布局全球化,塞尔维亚星宇产能逐步释放,注册成立墨西哥星宇和美国星宇。产品方面,公司持续推进DLP、MicroLED、MiniLED、OLED车灯的迭代开发及应用,并自主研发新一代区域控制单元、车灯控制器及高性能驱动器。公司积极布局机器人领域相关业务,成立常州星宇智能机器人有限公司,与节卡股份战略合作。2026年上半年公司承接了59个车型的车灯研发项目,实现了46个车型的项目批产。公司客户涵盖德国大众、一汽-大众、上汽大众、梅赛德斯-奔驰、蔚来汽车、小鹏汽车、理想汽车等多家国内外汽车整车制造企业。公司持续推进数字化变革,对前期已基本建成的数字化蓝图开展深度复盘与更新。短期维度,2026Q3,存量客户产量承压,公司营收同比-9%。中长期维度,星宇股份的新订单+新产品+新产能为业绩保驾护航。公司处在起点高、弹性大、持续时间长的车灯赛道上,产品智能化,客户新能源化,客户全球化。考虑到下游客户产销波动叠加部分原材料涨价等因素,预计26/27/28年营收150.0/169.5/206.8亿元,预计26/27/28年归母净利润12.7/14.6/18.1亿元,维持优于大市评级。
车灯行业未来发展趋势如何?
车灯行业正经历智能化、新能源化、全球化三大趋势。产品智能化方面,星宇股份持续推进DLP、MicroLED、MiniLED、OLED车灯的迭代开发及应用,并自主研发新一代区域控制单元、车灯控制器及高性能驱动器。客户新能源化方面,公司产品适配德国大众、一汽-大众、上汽大众、梅赛德斯-奔驰、蔚来汽车、小鹏汽车、理想汽车等多家国内外汽车整车制造企业,覆盖主流新能源车企。客户全球化方面,星宇股份积极布局塞尔维亚、墨西哥、美国等海外市场,塞尔维亚星宇产能逐步释放,并成立墨西哥星宇和美国星宇。公司处在起点高、弹性大、持续时间长的车灯赛道上,产品智能化,客户新能源化,客户全球化。考虑到下游客户产销波动叠加部分原材料涨价等因素,预计26/27/28年营收150.0/169.5/206.8亿元,预计26/27/28年归母净利润12.7/14.6/18.1亿元,维持优于大市评级。
星宇股份报告重点分析了哪些方面?
星宇股份报告重点分析了公司短期业绩承压与中长期发展潜力。短期来看,2026Q3公司营收同比-9%,主要受下游乘用车整车内销不畅和部分配套车型销量不达预期,叠加部分原材料价格上涨等因素影响。公司毛利率18.23%,同比-1.26pct,净利率为8.88%,同比-1.77pct。费用率方面,2026Q3,公司四费率环比下降0.3pct。中长期来看,公司积极布局全球化,塞尔维亚星宇产能逐步释放,注册成立墨西哥星宇和美国星宇。产品方面,公司持续推进DLP、MicroLED、MiniLED、OLED车灯的迭代开发及应用,并自主研发新一代区域控制单元、车灯控制器及高性能驱动器。公司积极布局机器人领域相关业务,成立常州星宇智能机器人有限公司,与节卡股份战略合作。2026年上半年公司承接了59个车型的车灯研发项目,实现了46个车型的项目批产。公司持续推进数字化变革,对前期已基本建成的数字化蓝图开展深度复盘与更新。公司处在起点高、弹性大、持续时间长的车灯赛道上,产品智能化,客户新能源化,客户全球化。考虑到下游客户产销波动叠加部分原材料涨价等因素,预计26/27/28年营收150.0/169.5/206.8亿元,预计26/27/28年归母净利润12.7/14.6/18.1亿元,维持优于大市评级。
当前车灯市场现状如何?
当前车灯市场呈现供需波动与结构性增长并存的现状。一方面,下游乘用车整车内销不畅和部分配套车型销量不达预期,导致汽车零部件行业整体需求承压,星宇股份2026Q3营收同比-9%即为此例。另一方面,车灯产品正加速向智能化、高端化升级,MicroLED、MiniLED、OLED等新型车灯技术逐步渗透,市场对高性能、智能化车灯的需求持续增长。星宇股份积极布局DLP、MicroLED等前沿技术,并承接了59个车型的车灯研发项目,实现了46个车型的项目批产,显示其在高端车灯市场的竞争力。同时,全球汽车产业向新能源化转型,带动新能源车灯需求增长,公司客户涵盖德国大众、一汽-大众、上汽大众、梅赛德斯-奔驰、蔚来汽车、小鹏汽车、理想汽车等多家国内外汽车整车制造企业。此外,全球化布局持续推进,塞尔维亚星宇产能逐步释放,注册成立墨西哥星宇和美国星宇,显示公司在全球市场的拓展步伐加快。考虑到下游客户产销波动叠加部分原材料涨价等因素,预计26/27/28年营收150.0/169.5/206.8亿元,预计26/27/28年归母净利润12.7/14.6/18.1亿元,维持优于大市评级。
星宇股份报告提示了哪些风险?
星宇股份报告提示的主要风险包括:下游客户产销波动风险,公司业绩受汽车行业景气度影响较大,2026Q3营收同比-9%即受下游乘用车整车内销不畅和部分配套车型销量不达预期影响;原材料价格波动风险,部分原材料价格上涨可能压缩公司利润空间;市场竞争加剧风险,车灯行业技术迭代快,市场竞争激烈,公司需持续保持技术领先优势;全球化布局风险,海外市场拓展面临政策、文化、竞争等多重挑战;研发投入风险,公司持续进行DLP、MicroLED等前沿技术研发,研发投入可能影响短期盈利。公司持续推进数字化变革,对前期已基本建成的数字化蓝图开展深度复盘与更新,以提升运营效率。考虑到下游客户产销波动叠加部分原材料涨价等因素,预计26/27/28年营收150.0/169.5/206.8亿元,预计26/27/28年归母净利润12.7/14.6/18.1亿元,维持优于大市评级。