猜你想问
德赛西威2026年Q3收入增长情况如何?
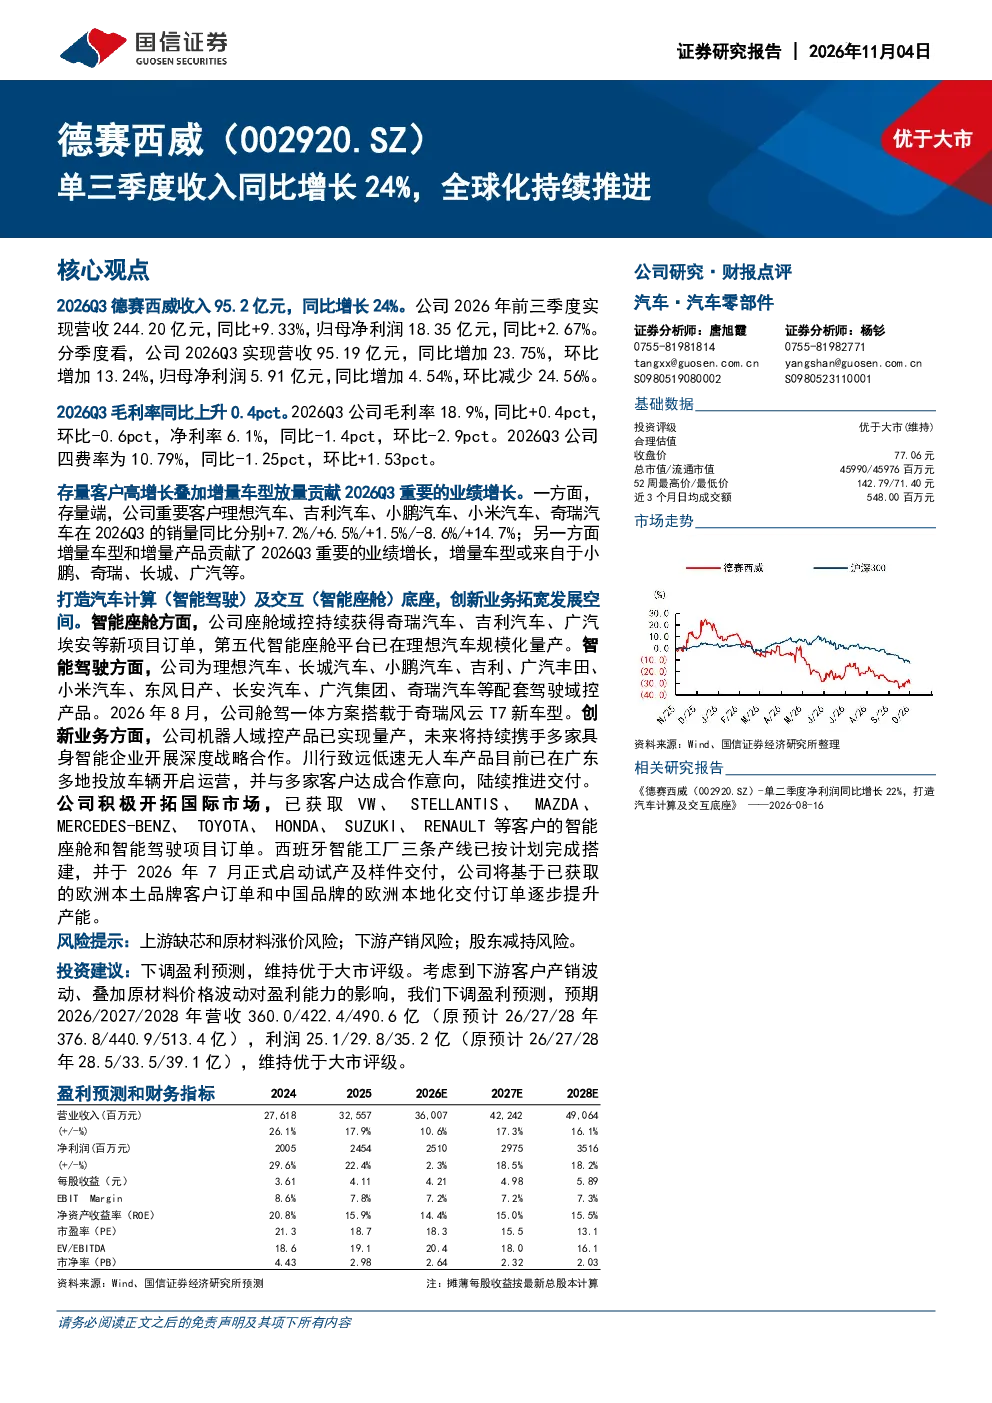
德赛西威2026年Q3实现收入95.2亿元,同比增长24%。前三季度营收244.20亿元,同比增长9.33%。业绩增长主要得益于存量客户销量持续增长和增量端新客户、新项目落地。Q3毛利率18.9%,同比上升0.4个百分点,净利率6.1%,同比下降1.4个百分点。
智能座舱业务发展态势如何?
德赛西威智能座舱业务通过丰富产品矩阵与深化市场布局,实现新客户与新市场的双重突破。第四代智能座舱域控持续为理想汽车、奇瑞汽车、吉利汽车等客户提供配套支持,第五代智能座舱平台已在理想汽车规模化量产。公司座舱产品已获得多家国内外主流车企的新项目订单。
智能驾驶业务的技术进展如何?
德赛西威智能驾驶域控产品已实现大规模量产交付,覆盖理想汽车、长城汽车、小鹏汽车等多家知名车企。公司正在开发新一代智驾解决方案,以硬件级协同架构打破传统多芯片通信壁垒。跨域融合方案已完成技术验证与国内车企项目的规模量产,并实现自主算法的首次落地。
公司国际化战略布局有哪些进展?
德赛西威已获取VW、STELLANTIS等客户的智能座舱和智能驾驶项目订单。西班牙智能工厂已启动试产及样件交付,本地化量产能力进入实质性推进阶段。国际化战略持续推进,有助于提升公司全球市场竞争力。
研报提示的主要风险有哪些?
研报提示的主要风险包括国内车市销量下滑风险、上游芯片紧缺对行业下游排产的风险、股东减持风险。这些风险可能对公司业绩和未来发展造成不利影响,需密切关注市场动态和行业变化。
你可能感兴趣
单三季度收入同比减少9%,全球化布局持续推进
交运设备国信证券2026-11-01
单三季度收入同比增长69%,eVTOL、关节模组等领域相关业务持续推进
交运设备国信证券2025-11-17
单三季度收入同比增长72%,Robotaxi商业化运营持续推进
国信证券2025-12-07
单三季度收入同比增长144%,L4产品商业化落地加速推进
信息技术国信证券2025-12-09
单三季度收入同比增长20%,持续加大研发投入
医药生物国信证券2023-10-26
单三季度净利润同比增长38%,通航飞机和eVTOL业务持续推进
交运设备国信证券2025-11-17
单三季度收入同比增长 2%,车载声学系统产品持续放量
交运设备国信证券2025-11-08
速腾聚创(02498.HK)单二季度收入同比增长24%,在手订单充沛
电子设备国信证券2025-09-08
2023年净利润同比增长40%,品类拓展及全球化布局持续推进
机械设备国信证券2024-04-17
上半年营收同比增长132%,持续推进全球化布局
国信证券2026-09-02