猜你想问
豪美新材的研报核心内容是什么?
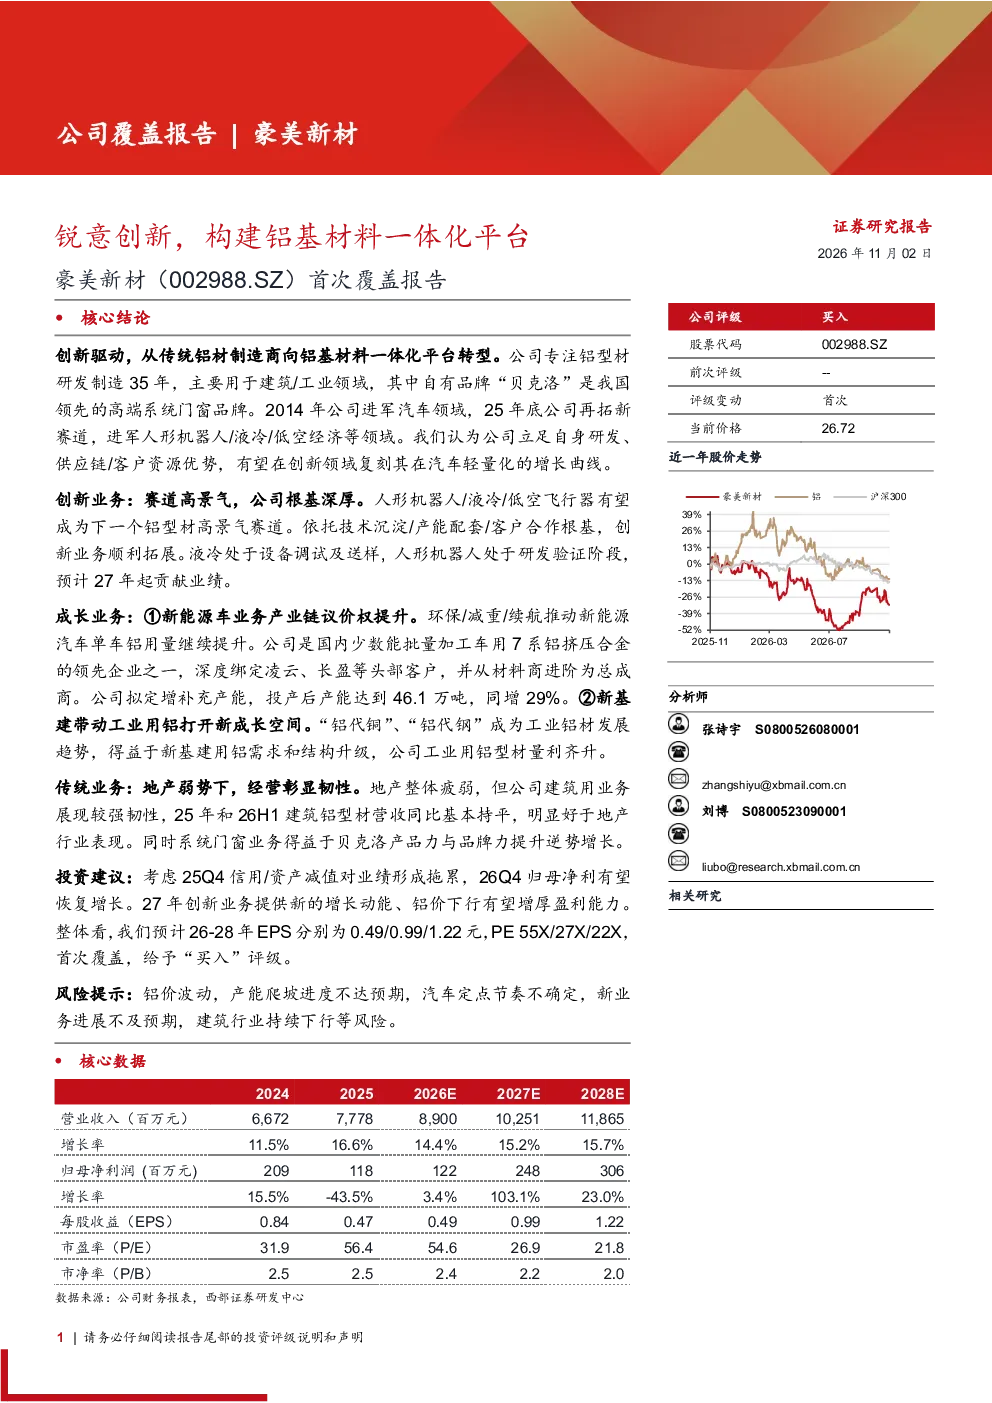
豪美新材从传统铝材制造商向铝基材料一体化平台转型,专注铝型材研发制造35年,主要用于建筑/工业领域,并进军汽车、人形机器人/液冷/低空经济等领域。公司立足研发、供应链/客户资源优势,有望在创新领域复刻汽车轻量化的增长曲线。
铝基材料行业的发展趋势如何?
铝基材料行业正从传统建筑/工业领域向汽车、人形机器人/液冷/低空经济等创新领域拓展。人形机器人/液冷/低空飞行器有望成为下一个高景气赛道,公司技术、客户基础良好,有望后发先制。
研报重点分析了豪美新材的哪些业务方向?
研报重点分析了豪美新材的创新业务、汽车业务、工业业务和传统业务。创新业务包括人形机器人/液冷/低空飞行器;汽车业务聚焦轻量化,从材料商向总成商转型;工业业务受益于新基建,量利齐升;传统业务展现韧性,系统门窗业务逆势增长。
当前铝基材料市场的现状如何?
当前铝基材料市场呈现多元化发展趋势,汽车轻量化需求迫切,单车铝用量加速提升。工业领域受益于新基建,“铝代铜”、“铝代钢”成为趋势。公司在多个创新领域布局,有望抓住市场机遇。
研报提示了哪些风险?
研报提示了铝价波动风险、产能爬坡进度不达预期风险、汽车定点节奏不确定风险、新业务进度不及预期风险、建筑行业持续下行风险。这些风险可能对公司业绩产生不利影响。
你可能感兴趣
公司首次覆盖报告:专注视觉感知技术,打造一体化生产和创新平台
开源证券2022-07-27
公司首次覆盖报告:IP为盾,锐意创新,老牌游戏龙头再启航
文化传媒开源证券2025-06-25
皖新传媒首次覆盖报告:稳扎稳打锐意创新,引领出版转型升级
上海证券2023-05-24
首次覆盖报告:构建一体化产业链,锂业龙头大有可为
东亚前海证券2022-07-21
功能性发泡材料“小巨人”,构建新材料成长新格局——新恒泰首次覆盖报告
西部证券2026-06-14
新恒泰(920028)首次覆盖报告:功能性发泡材料“小巨人”,构建新材料成长新格局
有色金属西部证券2026-06-14
公司首次覆盖报告:锂电材料一体化进击的龙头:跨越周期,成长腾飞
开源证券2021-12-10
公司首次覆盖报告:高分子改性保护材料领先企业,打造机器人“腱绳+保护套管”一体化解决方案
开源证券2025-10-07
首次覆盖报告:改性材料龙头成长可期,PEEK产业链一体化加速推进
中泰证券2025-11-10
改性材料龙头成长可期,PEEK产业链一体化加速推进-首次覆盖报告
中泰证券2025-11-10