猜你想问
这份研报的核心内容是什么?
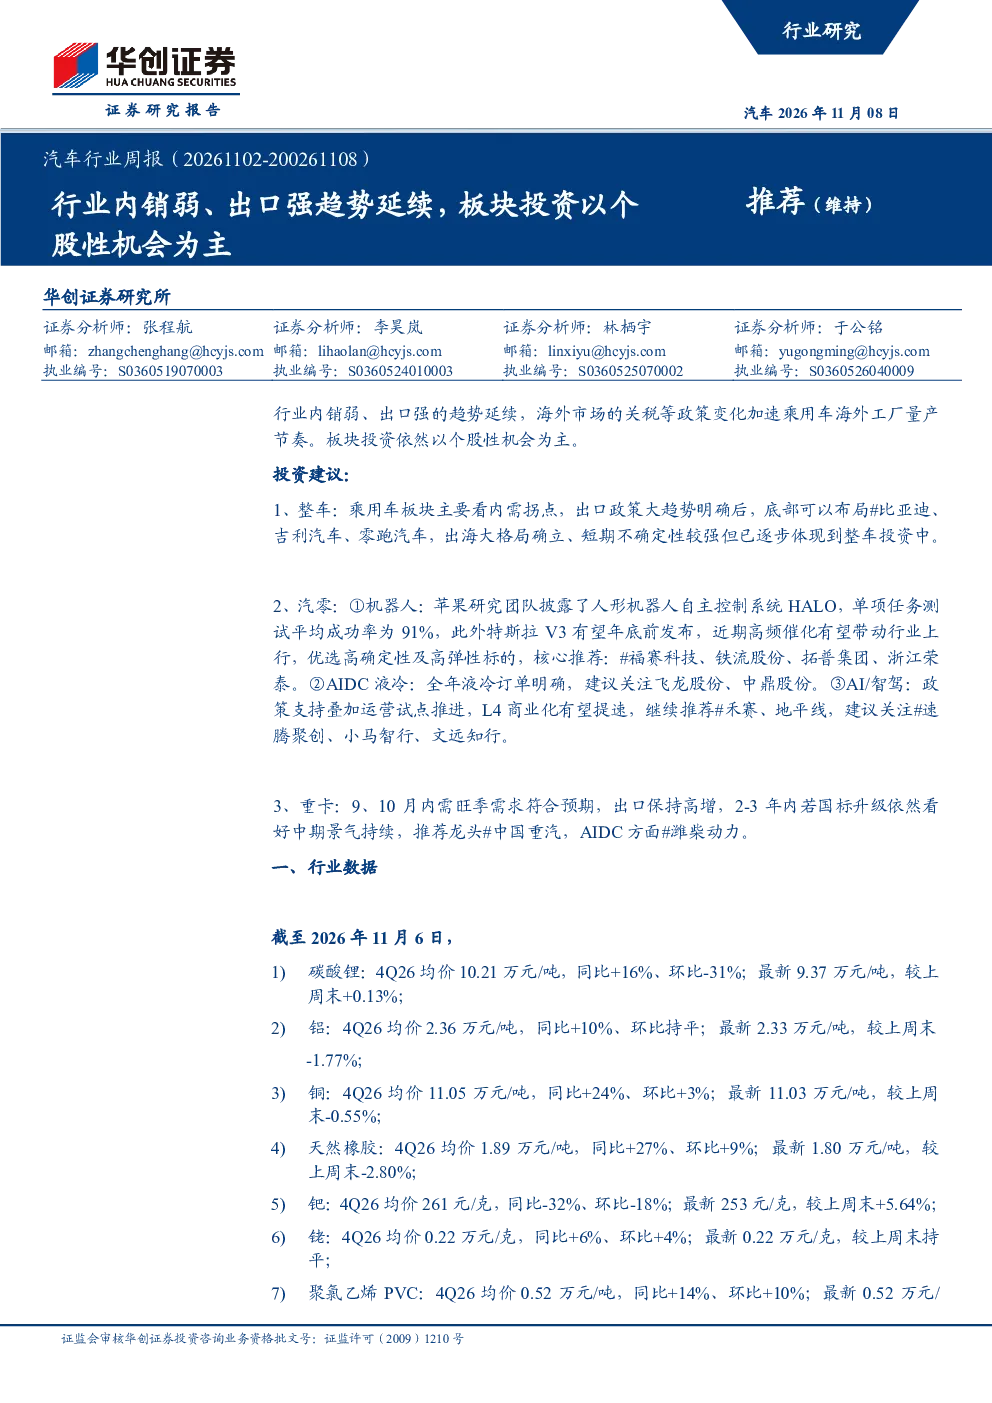
这份研报分析了汽车行业延续内销弱、出口强的趋势,指出海外市场关税等政策变化加速乘用车海外工厂量产节奏。投资策略建议以个股性机会为主,关注内需拐点和出口政策明确后的机会。报告还提供了整车、汽零(机器人、AIDC液冷、AI/智驾)、重卡等细分赛道的投资建议,并列举了碳酸锂、铝、铜等关键原材料的价格数据。
汽车行业目前的发展趋势如何?
汽车行业目前呈现内销疲软、出口强劲的特点,海外市场关税及政策变化正推动车企加速海外工厂量产。报告指出,投资机会主要集中于关注内需复苏和出口政策变化的个股。例如,整车领域建议关注比亚迪、吉利汽车等;汽零领域推荐福赛科技、禾赛等;重卡领域推荐中国重汽。此外,报告还提及了泰国提高电动车消费税、欧洲议会通过汽车减排立法提案等海外动态。
研报重点分析了哪些方向?
研报重点分析了汽车行业的投资策略和细分赛道机会。在整车领域,建议关注内需拐点和出口政策,底部布局比亚迪、吉利汽车、零跑汽车等。在汽零领域,推荐福赛科技、铁流股份等机器人企业,关注飞龙股份、中鼎股份等AIDC液冷企业,以及禾赛、地平线等AI/智驾企业。在重卡领域,推荐中国重汽,AIDC方面推荐潍柴动力。报告还提供了多项关键原材料的价格走势数据。
当前汽车市场的现状如何?
本周汽车板块整体表现良好,涨幅为3.16%,板块排名21/29。指数层面,上证综指、沪深300、创业板指和恒生指数分别上涨1.39%、1.73%、2.14%和5.10%。汽车板块内部,零部件、乘用车涨幅领先,分别达到3.26%和4.23%,而商用车板块微跌0.95%。报告同时列举了多项关键原材料的价格数据,如碳酸锂、铝、铜等,以及国内新能源乘用车厂商的产销数据。
研报提到了哪些风险提示?
研报提示了宏观经济不及预期、地缘政治波动、汽车行业销量不及预期、新车上市销量不及预期、原材料价格波动等风险因素。例如,海外市场关税政策变化可能影响车企的海外工厂布局和产能规划;国内宏观经济波动可能影响汽车消费需求;原材料价格波动可能影响车企的生产成本和盈利能力。此外,新车上市销量不及预期也可能对行业整体表现造成影响。