猜你想问
2026年三季报显示哪些行业对全A盈利贡献最大?
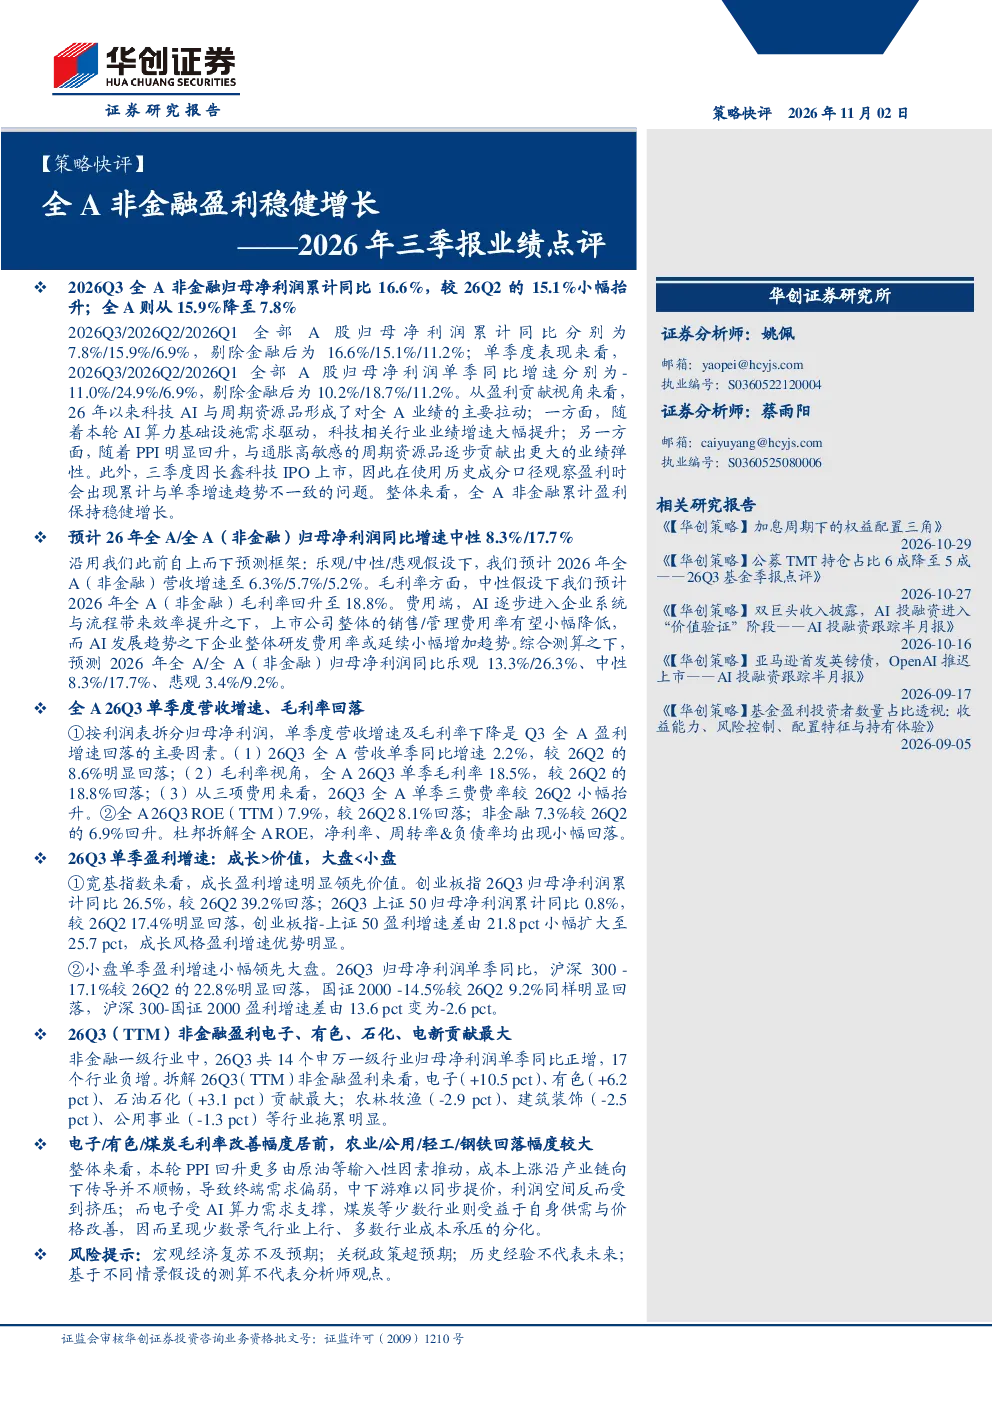
2026年第三季度,科技AI与周期资源品成为全A业绩的主要拉动因素。其中,AI算力基础设施需求驱动科技行业业绩大幅提升,PPI回升使得周期资源品贡献更大业绩弹性。电子、有色、石化、电新等行业对非金融盈利贡献最大,而农林牧渔、建筑装饰、公用事业等行业则拖累明显。AI算力需求支撑下,电子行业表现突出,煤炭行业受益于供需和价格改善。
第三季度市场整体表现如何?哪些因素影响营收和毛利率?
2026年第三季度,全A营收增速和毛利率均有所回落,主要原因是单季度营收增速和毛利率下降。全A ROE(TTM)为7.9%,较第二季度回落;非金融ROE则从6.9%回升至7.3%。成长风格明显领先价值风格,小盘股单季盈利增速略高于大盘股。PPI回升主要受输入性因素推动,但成本上涨传导不畅导致中下游企业利润承压,行业分化明显。
报告重点分析了哪些赛道的发展趋势?
报告重点分析了科技AI和周期资源品赛道的发展趋势。科技行业受AI算力基础设施需求驱动,业绩大幅提升;周期资源品因PPI回升贡献更大业绩弹性。电子、有色、煤炭等行业改善幅度居前,而农业、公用事业、轻工、钢铁等行业回落幅度较大。AI算力需求支撑下,电子行业表现突出,煤炭行业受益于供需和价格改善。行业分化趋势明显,中下游企业利润承压。
当前市场现状如何?成长风格与价值风格的差异体现在哪些方面?
当前市场现状显示全A营收增速和毛利率回落,ROE(TTM)为7.9%,较第二季度回落;非金融ROE则从6.9%回升至7.3%。成长风格明显领先价值风格,小盘股单季盈利增速略高于大盘股。电子、有色、石化、电新对盈利贡献最大,而农林牧渔、建筑装饰、公用事业等行业拖累明显。PPI回升受输入性因素推动,成本上涨传导不畅导致中下游企业利润承压,行业分化明显。
研报提示了哪些风险因素需要注意?
研报提示的风险因素包括宏观经济复苏不及预期和关税政策超预期。PPI回升主要受输入性因素推动,但成本上涨传导不畅导致中下游企业利润承压,行业分化明显。电子受AI算力需求支撑,煤炭等少数行业受益于供需和价格改善。宏观经济复苏不及预期可能影响行业整体表现,关税政策超预期可能对进出口企业造成影响。行业分化趋势下,需关注中下游企业利润承压情况。