猜你想问
这份报告主要分析了哪些私募策略的表现?
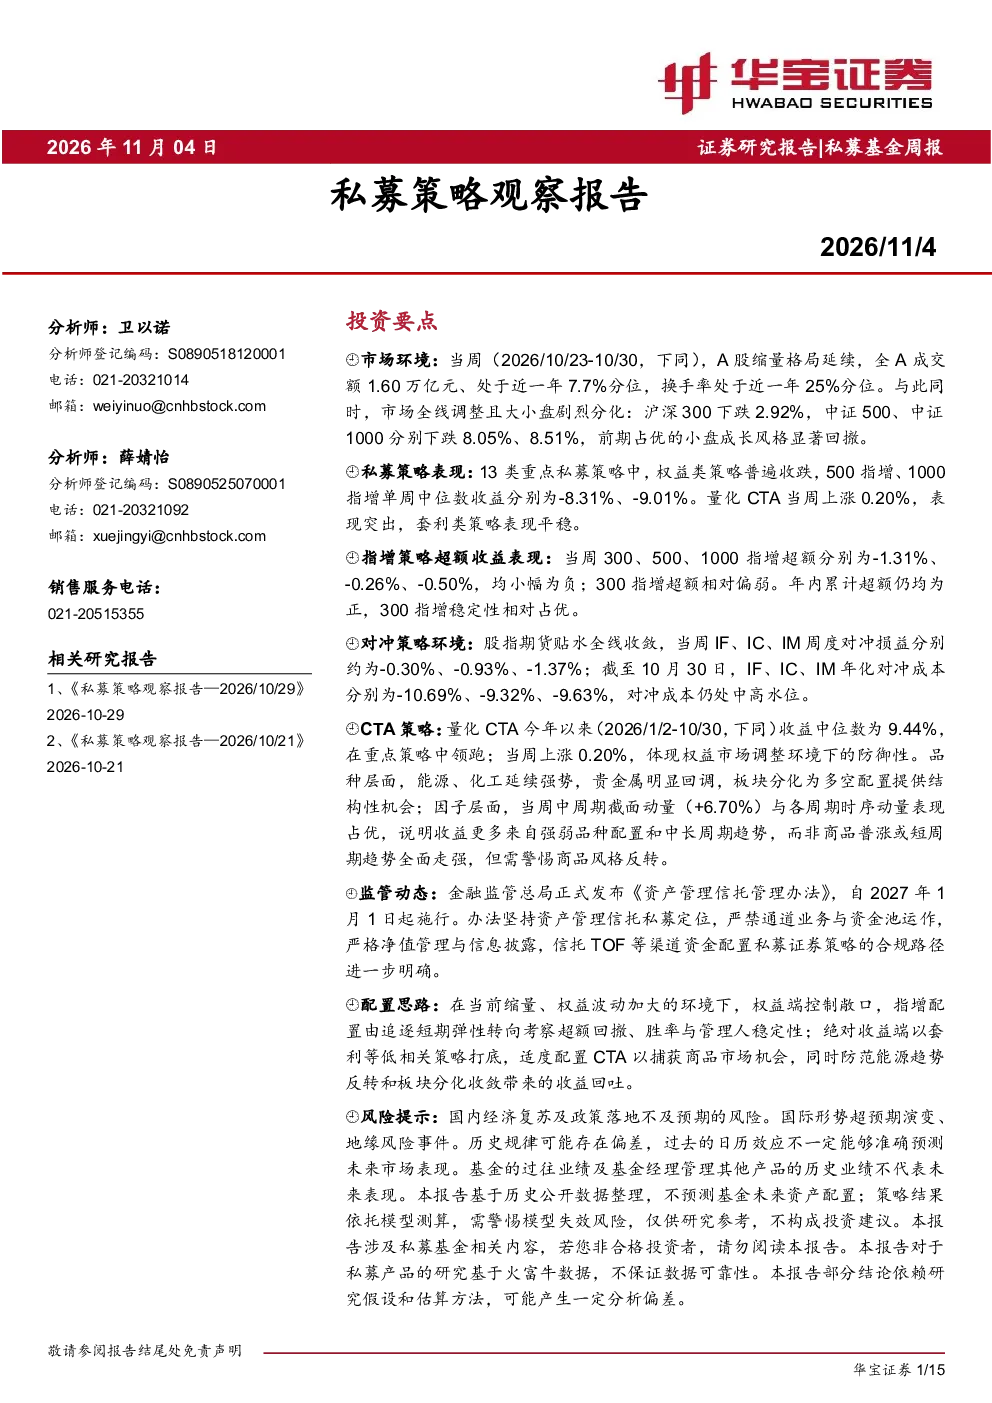
本报告重点分析了A股市场环境下各类私募策略的表现。权益类策略普遍收跌,其中500指增、1000指增单周中位数收益分别为-8.31%、-9.01%。量化CTA策略表现突出,当周上涨0.20%,套利类策略表现平稳。指增策略超额收益均小幅为负,但年内累计超额仍为正,300指增稳定性相对占优。
当前A股市场的主要特征是什么?
当前A股市场呈现缩量持续态势,成交额和换手率处于近一年较低分位。市场全线调整,大小盘分化加剧,沪深300下跌2.92%,中证500、中证1000分别下跌8.05%、8.51%,小盘成长风格显著回撤。成交量持续走低对高换手的量化策略不利,短期风格因子切换,size、nlsize、earnings_yield录得正向收益,beta、momentum等因子走弱。
报告对私募指增策略的分析有哪些关键发现?
报告指出,量化指增超额集体回撤,300指增超额受持仓结构拖累明显。年内300指增超额收益7.90%,周胜率67.4%,超额夏普1.95,稳定性占优。300、500、1000指增超额分别为-1.31%、-0.26%、-0.50%,均小幅为负,但年内累计超额仍均为正。
报告展望了未来私募策略的配置思路吗?
报告展望了未来私募策略的配置思路,建议权益端控制敞口,指增配置由追逐短期弹性转向考察超额回撤、胜率与管理人稳定性。绝对收益端以套利等低相关策略打底,适度配置CTA以捕获商品市场机会,防范能源趋势反转和板块分化收敛带来的收益回吐。市场中性策略等待对冲成本进一步下降的机会。
阅读这份报告需要注意哪些风险提示?
阅读本报告需注意以下风险提示:国内经济复苏及政策落地不及预期;国际形势超预期演变、地缘风险事件;历史规律可能存在偏差,过去的日历效应不一定能够准确预测未来市场表现;基金的过往业绩及基金经理管理其他产品的历史业绩不代表未来表现;本报告基于历史公开数据整理,不预测基金未来资产配置;策略结果依托模型测算,需警惕模型失效风险,仅供研究参考,不构成投资建议。