猜你想问
这份报告主要分析了哪些私募基金策略的表现?
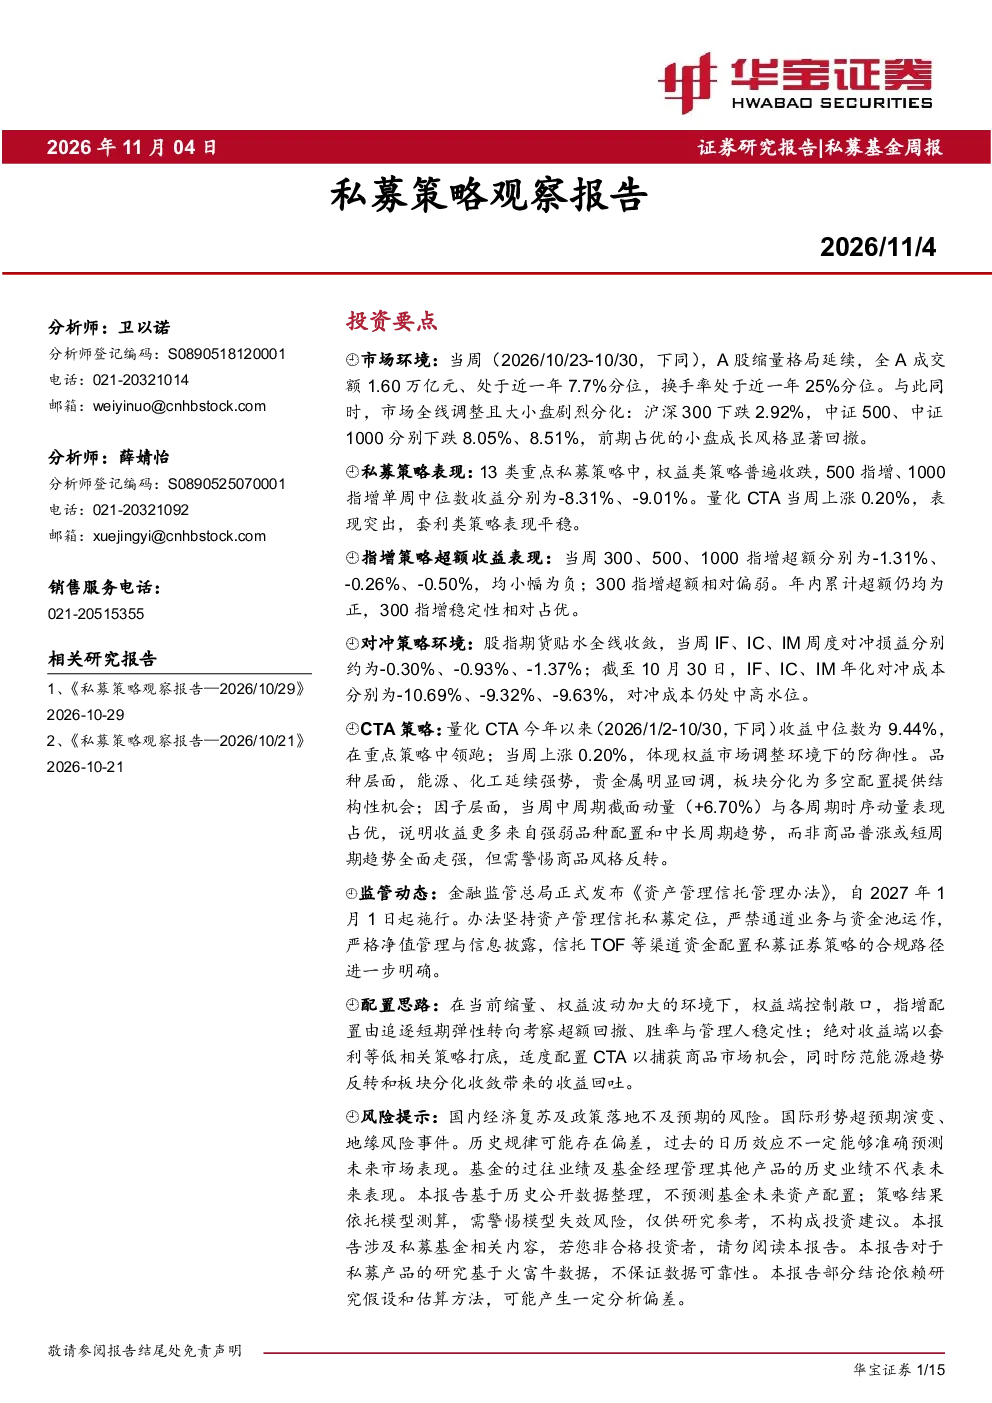
本报告重点分析了A股市场环境下各类私募基金策略的表现。权益类策略普遍收跌,其中500指增、1000指增单周中位数收益分别为-8.31%、-9.01%。量化CTA策略表现突出,当周上涨0.20%,套利类策略表现平稳。指增策略超额收益均小幅为负,300指增稳定性相对占优。对冲策略环境不佳,股指期货贴水收敛但年化对冲成本仍高。CTA策略领跑重点策略,今年以来收益中位数为9.44%,当周上涨0.20%。监管动态方面,《资产管理信托管理办法》发布,明确信托TOF等渠道资金配置私募证券策略的合规路径。
当前A股市场的主要特点是什么?
当前A股市场呈现缩量持续、权益全线调整的特点,且大小盘分化加剧。沪深300下跌2.92%,中证500、中证1000分别下跌8.05%、8.51%,小盘成长风格显著回撤。市场量能收缩对高换手量化策略不利,风格因子短期表现分化,高弹性、动量、高波动风格承压,小市值、低流动性风格中期占优但短期转向。股指期货贴水全线收敛,年化对冲成本仍处中高水位。
报告对私募指增策略有何配置建议?
报告建议私募指增配置应从追逐短期弹性转向考察超额回撤、胜率与管理人稳定性。量化指增超额集体回撤,300指增超额相对偏弱,但年内累计超额仍为正。应优先选择超额回撤可控、稳定性较高的管理人。300指增超额相对占优,稳定性较高,年内累计超额仍为正。配置时需关注管理人超额回撤控制能力、胜率表现及稳定性。
报告如何看待CTA策略的未来发展趋势?
报告认为CTA策略未来发展趋势需关注商品市场和因子表现。量化CTA今年以来收益中位数为9.44%,领跑重点策略,当周上涨0.20%,体现防御性。能源、化工延续强势,贵金属回调。因子层面,中周期截面动量占优,收益更多来自强弱品种配置和中长周期趋势。配置时需警惕商品风格反转和板块分化收敛带来的收益回吐。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括:国内经济复苏及政策落地不及预期;国际形势超预期演变、地缘风险事件;历史规律可能存在偏差、模型失效风险。此外,需关注股指期货贴水收敛但年化对冲成本仍处中高水位,对冲策略环境不佳。商品市场需警惕能源趋势反转和板块分化收敛带来的收益回吐风险。监管政策变化也可能对私募基金策略表现产生影响。