猜你想问
这份报告主要分析了哪些私募基金策略的表现?
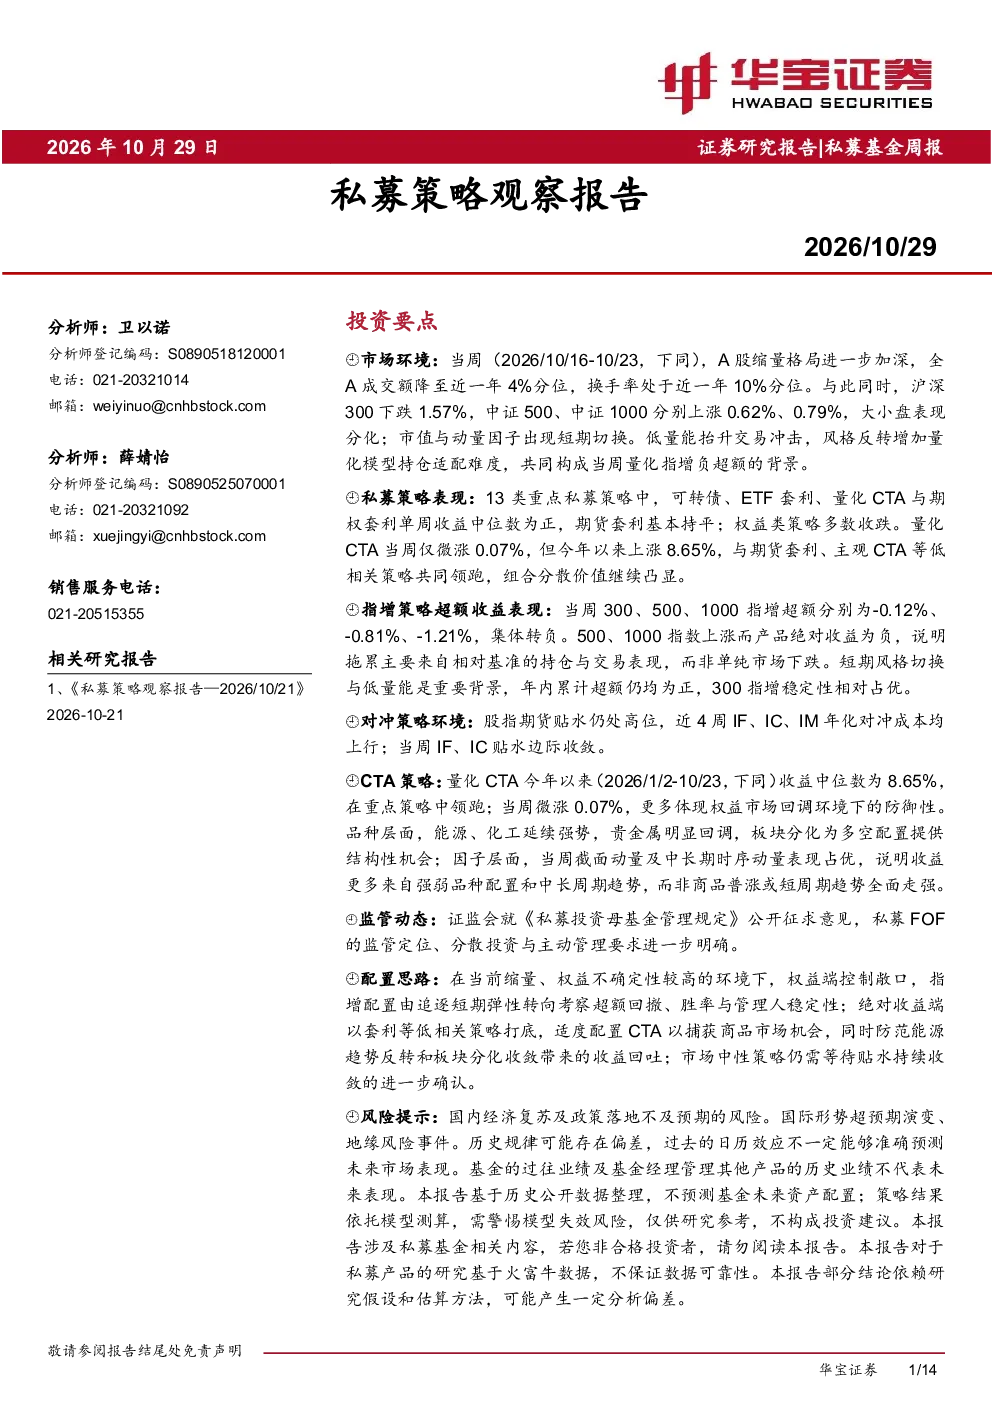
报告分析了多种私募基金策略的表现,包括可转债、ETF套利、量化CTA、期权套利、期货套利和权益类策略。量化CTA今年以来上涨8.65%,表现领跑;而权益类策略多数收跌。此外,报告还关注了指增策略超额收益的变化,300、500、1000指增超额集体转负,但年内累计超额仍均为正。
当前A股市场环境对私募基金策略有何影响?
当前A股市场呈现缩量格局,成交额和换手率处于近一年低位,大小盘表现分化,市值与动量因子短期切换。这种低量能和风格反转的环境对高换手量化策略不利,导致量化指增策略负超额。同时,股指期货贴水仍处高位,对冲成本上升,也影响了部分策略的表现。
报告提出了哪些策略配置思路?
报告建议权益端控制敞口,指增配置应从追逐短期弹性转向考察超额回撤、胜率与管理人稳定性。绝对收益端应以套利等低相关策略打底,适度配置CTA以捕获商品市场机会,同时需防范能源趋势反转和板块分化收敛可能带来的收益回吐。市场中性策略则需等待股指期货贴水持续收敛的进一步确认。
报告对市场现状有何判断?
报告指出A股市场处于缩量格局,成交额和换手率处于近一年低位,大小盘表现分化。市值与动量因子短期切换,导致量化指增策略超额收益转负。同时,股指期货贴水高位,对冲成本上升,市场整体表现较为谨慎。不同策略间表现分化,量化CTA等低相关策略表现相对较好。
报告中提示了哪些风险?
报告提示,缩量环境对高换手量化策略不利,风格切换增加量化模型持仓适配难度。此外,股指期货贴水高位,对冲成本上升,可能影响部分策略的收益。在策略配置上,需注意防范能源趋势反转和板块分化收敛带来的潜在风险。同时,单周业绩主要由策略环境与持仓结构决定,规模维度并未展现稳定的收益单调性。
你可能感兴趣
私募基金专题报告:期权策略系列观察(二),隐含波动率跟踪与期权产品分类
华宝证券2024-07-31
私募基金市场观察周报
华安证券2018-09-05
私募基金市场观察周报
华安证券2018-09-26
私募基金市场观察周报
华安证券2018-09-19
私募基金市场观察周报
华安证券2018-10-23
私募基金市场观察周报20181130
华安证券2018-12-05
私募基金市场观察周报
华安证券2018-11-27
私募基金市场观察周报
华安证券2019-01-02
华安证券私募基金市场观察周报
华安证券2018-11-13
私募基金市场观察周报
华安证券2018-12-21