猜你想问
这份报告主要分析了哪些私募策略的表现?
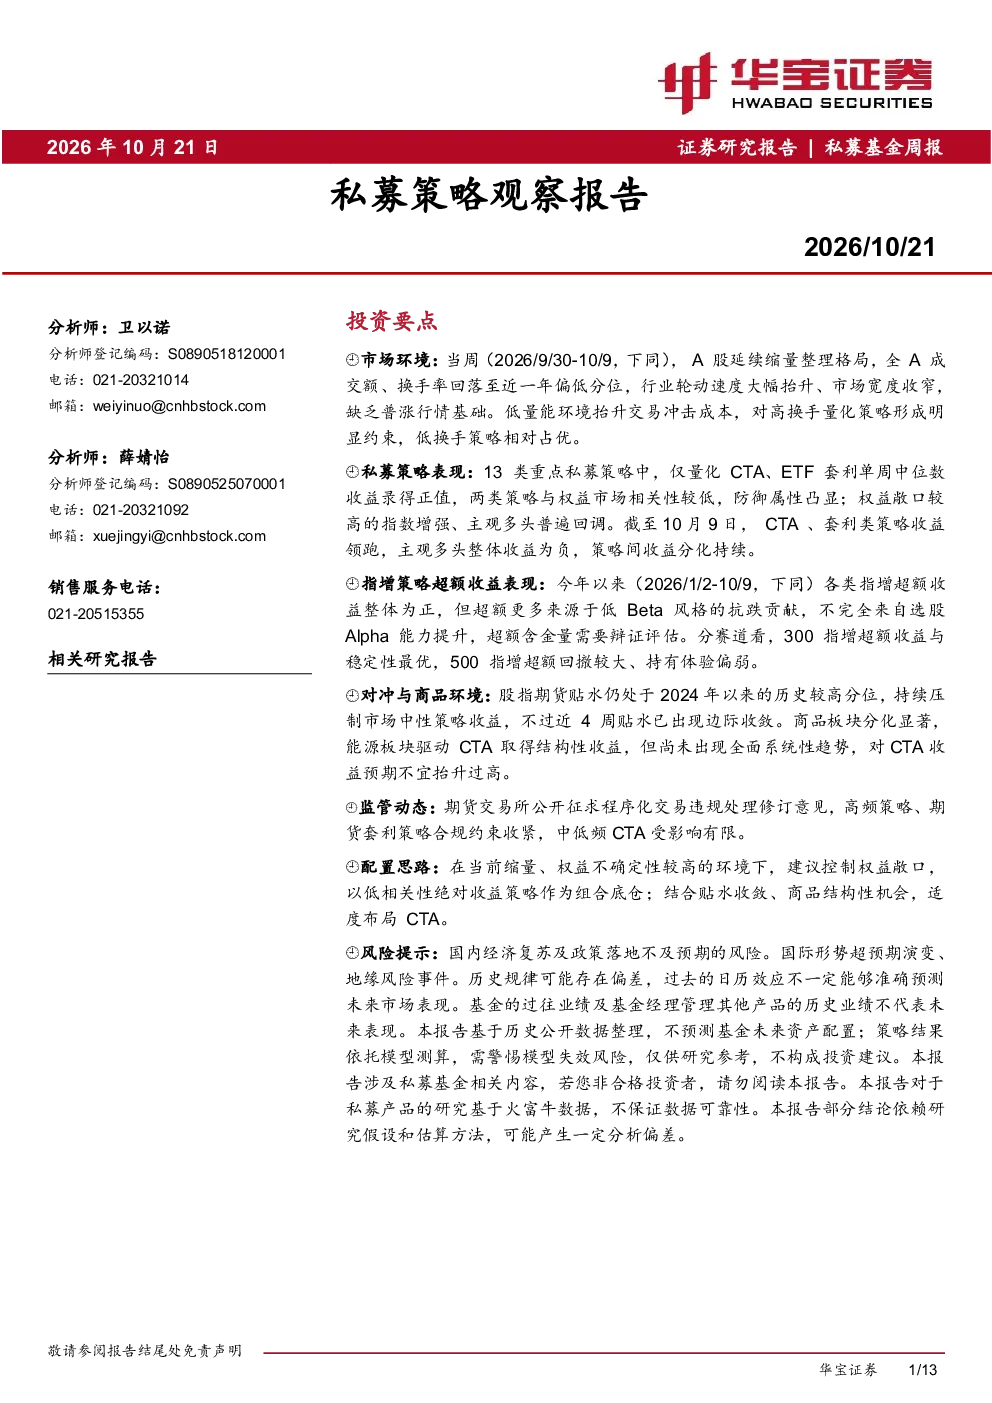
报告分析了A股市场下多种私募策略的表现。量化CTA和ETF套利策略表现较好,中位数收益录得正值,显示出防御属性。指数增强和主观多头策略则普遍回调,策略间收益分化明显。此外,指增策略超额收益主要来自低Beta风格的抗跌贡献,300指增超额收益与稳定性最优,而500指增超额回撤较大。监管动态方面,高频策略、期货套利策略合规约束收紧,中低频CTA受影响有限。
当前A股市场的主要特点是什么?
当前A股市场延续缩量整理格局,成交额和换手率处于近一年低位,行业轮动速度加快,市场宽度收窄,缺乏普涨基础。这种低量能环境对高换手策略形成约束,相对利好中低频、低换手量化策略。同时,股指期货贴水处于历史较高分位,压制市场中性策略收益,但近4周已出现边际收敛。商品市场板块分化显著,能源板块驱动CTA取得结构性收益,但尚未出现全面系统性趋势。
报告对私募策略的配置有何建议?
报告建议控制权益敞口,以低相关性绝对收益策略作为组合底仓。结合股指期货贴水收敛、商品结构性机会,可适度布局CTA策略。此外,报告指出同一策略内部,不同管理人管理规模对应的业绩表现存在显著分化,头部管理人优势明显,行业层面规模向中腰部集中,量化策略容量压力加大。配置时应关注策略间的收益分化及管理人规模差异。
报告提到了哪些市场发展趋势?
报告指出小市值延续占优,选股Alpha环境尚可,对指增与量化选股以及市场中性类策略整体中性偏暖。市场量能持续低位运行制约高换手策略,利好中低频、低换手量化策略。商品市场板块分化显著,能源板块驱动CTA取得结构性收益,但尚未出现全面系统性趋势。监管动态方面,高频策略、期货套利策略合规约束收紧,中低频CTA受影响有限。这些趋势反映了当前市场环境下不同策略的相对表现和风险收益特征。
报告中提示了哪些风险需要注意?
报告提示了多项风险:国内经济复苏及政策落地不及预期可能影响市场表现;国际形势超预期演变、地缘风险事件可能带来不确定性;历史规律可能存在偏差,过去的日历效应不一定能够准确预测未来市场表现;基金的过往业绩及基金经理管理其他产品的历史业绩不代表未来表现;本报告基于历史公开数据整理,不预测基金未来资产配置;策略结果依托模型测算,需警惕模型失效风险。这些风险提示提醒投资者在决策时需全面考虑各种可能性和不确定性因素。