猜你想问
这份研报主要分析了哪些核心内容?
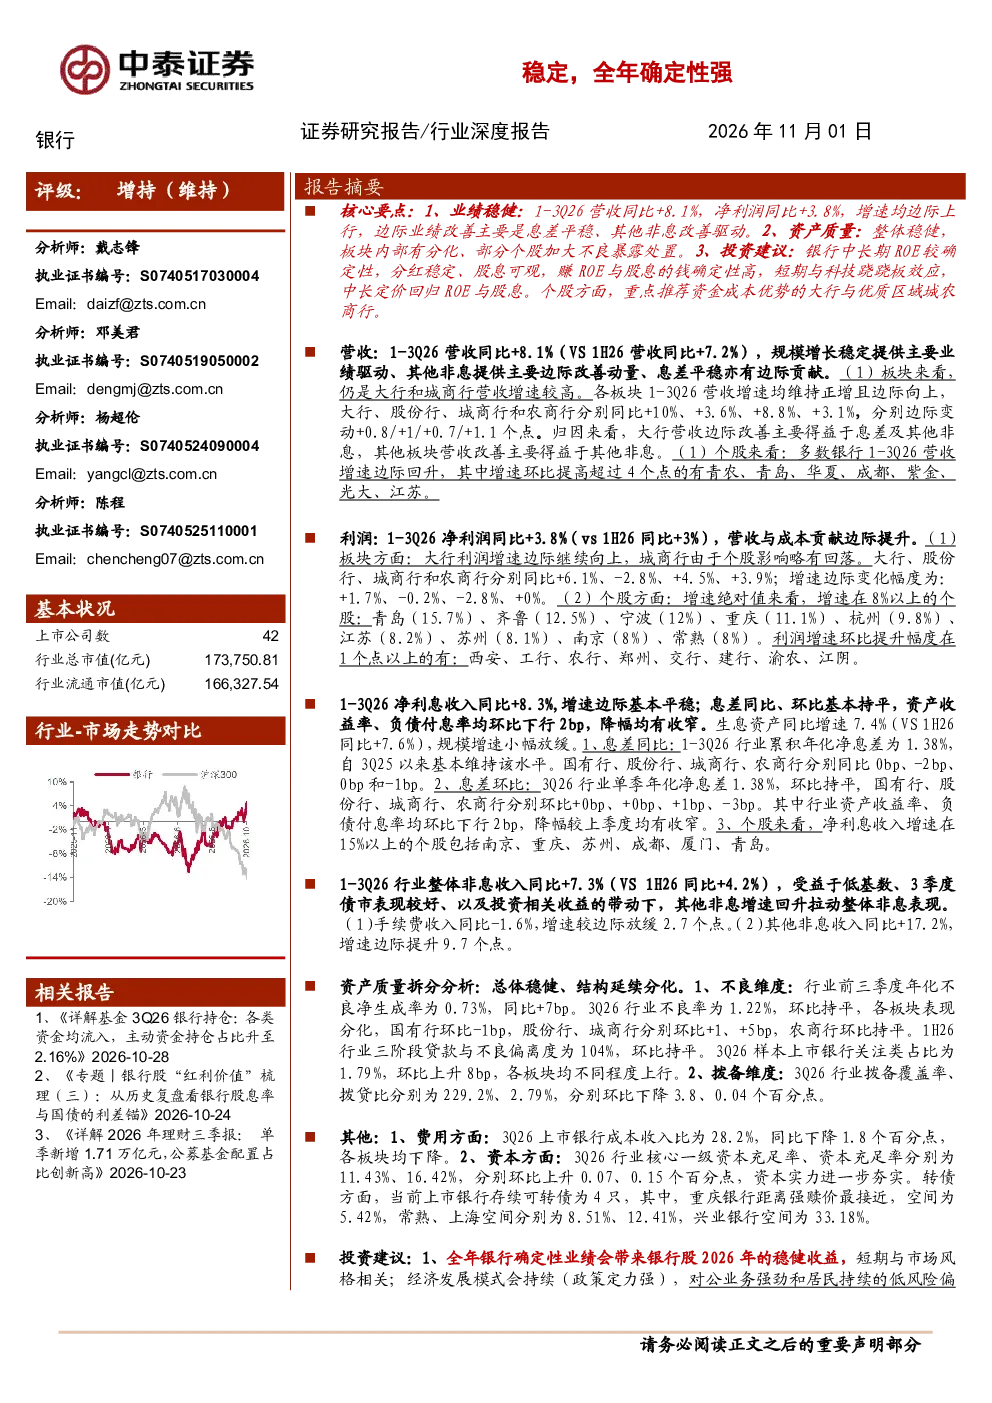
这份研报主要分析了2026年1-3季度银行业的业绩表现和全年发展趋势。报告指出,营收同比增加8.1%,净利润同比增加3.8%,增速边际上行。主要得益于息差平稳和其他非息收入的改善。报告还分析了资产质量、营收和利润的具体构成,以及利息收入和非息收入的详细情况。此外,报告对银行的资产质量和财务指标进行了深入分析,并对未来发展趋势进行了展望。
银行业未来的发展趋势如何?
银行业未来的发展趋势整体稳健,但板块内部存在分化。报告显示,不良率和不良生成保持平稳,但关注类资产占比有所上升。在收入方面,对公信贷增速较高,息差企稳支撑利息收入稳定增长。非息收入方面,财富管理支撑手续费稳定增长,资金面宽松和资产荒为其他非息收入提供稳健基础。未来,银行需要关注经济下滑和金融监管的超预期风险。
报告中重点分析了哪些方向?
报告中重点分析了银行业的营收、利润、利息收入和非息收入的构成及增长驱动因素。报告指出,营收增长主要来自规模增长和其它非息改善,利润增长主要来自营收增长和成本管控。在利息收入方面,净利息收入同比增加8.3%,净息差保持稳定。非息收入方面,整体同比增加7.3%,其中其他非息收入同比增加17.2%。报告还分析了资产质量和财务指标,如不良率、拨备覆盖率、成本收入比等。
当前银行业的市场现状如何?
当前银行业的市场现状整体稳健,但存在一些分化。报告显示,银行业整体不良率和不良生成保持平稳,但部分个股加大了不良资产的处置力度。在收入方面,大行、股份行、城商行和农商行的营收增速分别为10%、3.6%、8.8%和3.1%。净利息收入同比增加8.3%,净息差保持稳定。非息收入方面,整体同比增加7.3%,其中其他非息收入同比增加17.2%。资本充足率环比回升,但ROE同比小幅下行。
研报中提到了哪些风险提示?
研报中提到了两个主要的风险提示:一是经济下滑超预期,这可能导致银行业资产质量恶化,影响盈利能力;二是金融监管超预期,这可能增加银行的合规成本,影响业务发展。此外,报告还指出关注类资产占比环比上升,这也是需要关注的潜在风险。总体而言,投资者需要关注宏观经济环境和金融监管政策的变化,以及银行自身的风险管理能力。