猜你想问
豫园股份2026年三季报核心数据有哪些?
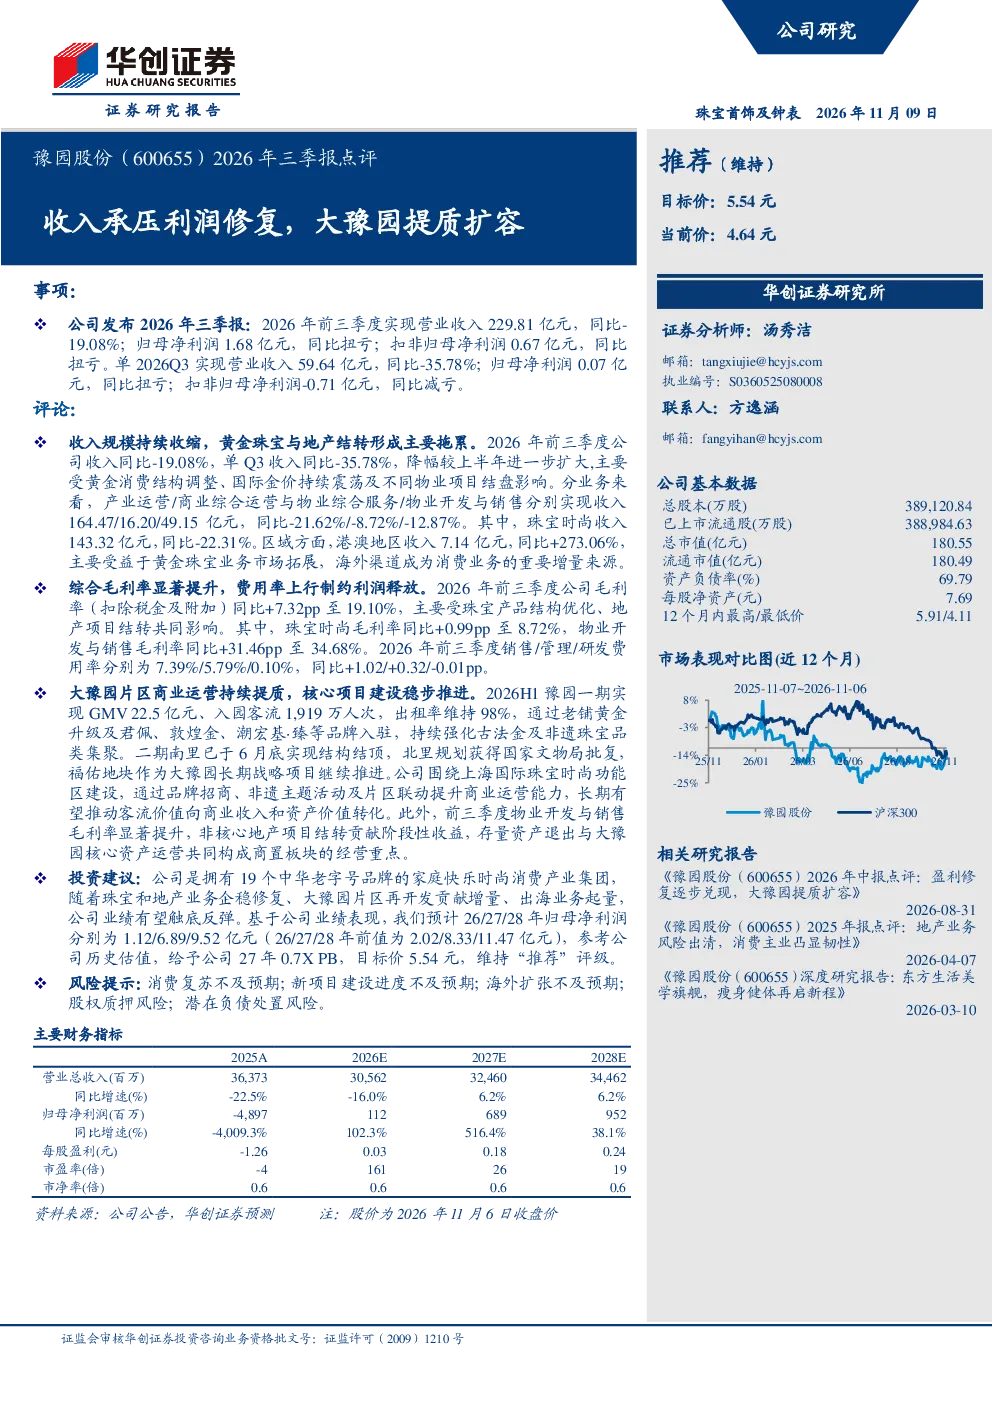
豫园股份2026年前三季度营业收入229.81亿元,同比-19.08%;单Q3收入59.64亿元,同比-35.78%。主要受黄金消费结构调整、国际金价波动及物业项目结转影响。珠宝时尚业务收入143.32亿元,同比-22.31%。港澳地区收入7.14亿元,同比+273.06%,主要受益于海外渠道拓展。利润方面,前三季度归母净利润1.68亿元,同比扭亏;扣非归母净利润0.67亿元,同比扭亏。单Q3归母净利润0.07亿元,同比扭亏;扣非归母净利润-0.71亿元,同比减亏。毛利率提升至19.10%,同比+7.32pp,主要受珠宝产品结构优化及地产项目结转影响。销售/管理/研发费用率分别为7.39%/5.79%/0.10%,同比+1.02/+0.32/-0.01pp。
珠宝行业发展趋势如何?
珠宝行业正经历消费结构调整,古法金及非遗珠宝品类需求增长明显。国际金价波动影响消费者购买决策,品牌通过产品结构优化提升盈利能力。海外渠道拓展成为重要增长点,港澳地区收入同比大幅增长273.06%显示出海外市场潜力。同时,老铺黄金升级及新品牌入驻强化品类集聚效应,推动行业向高端化、文化化方向发展。
豫园股份报告重点分析了哪些方面?
报告重点分析了豫园股份收入收缩但利润修复的情况,大豫园提质扩容的进展,以及商置板块的经营表现。具体包括:珠宝时尚业务收入结构变化,港澳地区海外渠道拓展成效;大豫园一期GMV、客流、出租率等运营数据,以及二期建设规划;物业开发与销售毛利率提升,非核心地产项目结转贡献阶段性收益;存量资产退出与大豫园核心资产运营策略。
当前市场对豫园股份的评价如何?
市场关注豫园股份业绩触底反弹的潜力,特别是大豫园提质扩容和珠宝业务结构优化带来的长期价值。投资者关注公司海外扩张、股权质押及负债处置等风险因素。报告显示公司毛利率提升,费用率控制尚可,但收入规模收缩仍需关注。整体来看,市场对豫园股份的判断较为谨慎,期待其通过业务转型实现可持续增长。
豫园股份报告提示了哪些风险?
报告提示的风险包括:消费复苏不及预期可能影响珠宝时尚业务收入;新项目建设进度不及预期将影响大豫园二期及福佑地块的营收贡献;海外扩张面临市场不确定性;股权质押可能引发流动性风险;潜在负债处置若处理不当可能影响财务健康。这些风险需持续关注,可能对公司短期业绩和长期发展产生不利影响。