猜你想问
埃斯顿最新研报核心内容有哪些?
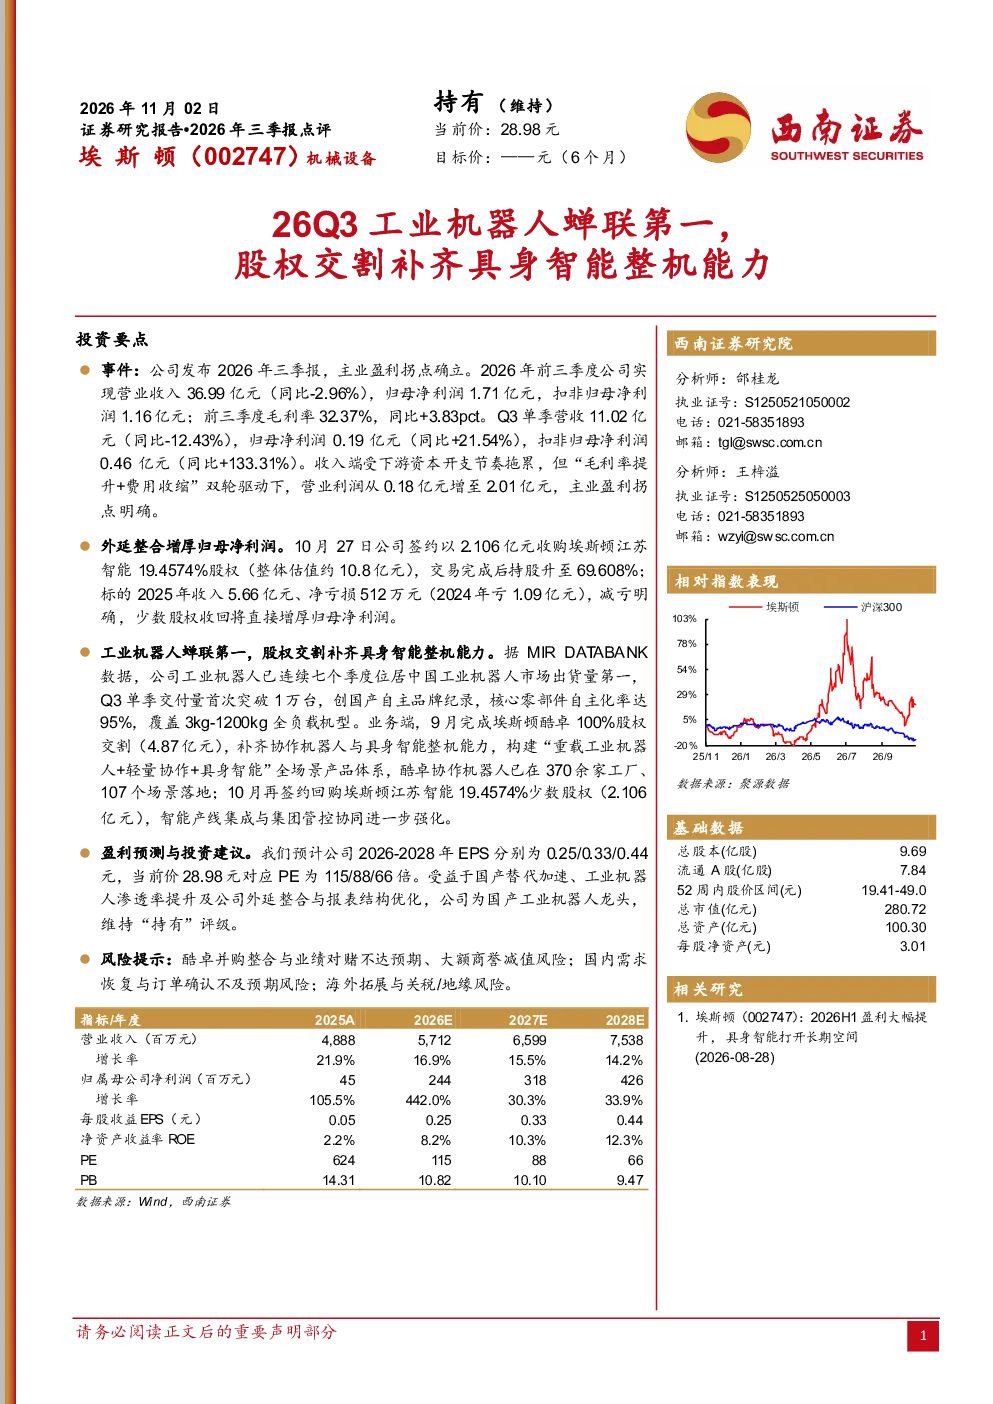
埃斯顿最新研报显示,公司通过收购埃斯顿江苏智能股权提升控股比例,明确减亏增厚归母净利润。工业机器人连续七个季度蝉联中国出货量第一,Q3交付量破万台,核心零部件自主率达95%。报告强调,完成埃斯顿酷卓100%股权交割补齐了协作机器人与具身智能整机能力,构建了全场景产品体系,酷卓已在多个工厂场景落地。此外,回购少数股权进一步强化集团管控协同。
工业机器人赛道目前的发展趋势如何?
工业机器人赛道呈现国产替代加速和渗透率提升的趋势。埃斯顿作为龙头企业,持续巩固市场地位,其机器人产品覆盖全负载机型,自主化程度高。报告指出,随着制造业智能化升级,工业机器人需求持续增长,国产品牌凭借性价比和技术进步逐步替代进口产品。埃斯顿通过外延整合,完善产品线,强化供应链能力,正推动国产机器人行业向高端化、智能化方向发展。
研报重点分析了埃斯顿的哪些业务方向?
研报重点分析了埃斯顿的外延整合战略和工业机器人业务。在外延方面,通过收购埃斯顿酷卓和回购少数股权,公司补齐了协作机器人与具身智能整机能力,形成了“重载工业机器人+轻量协作+具身智能”的产品矩阵。业务端,工业机器人出货量持续领先,核心零部件自主化率达95%,覆盖广泛。报告还关注其智能产线集成与集团管控协同的强化。
当前工业机器人市场的现状如何判断?
当前工业机器人市场处于国产替代加速阶段,市场竞争激烈但格局逐渐清晰。埃斯顿作为行业龙头,凭借技术积累和市场份额优势,持续领跑行业。报告显示,国产机器人产品性能提升,供应链自主可控能力增强,正逐步满足不同行业需求。同时,市场需求受宏观经济和制造业景气度影响,但长期增长趋势明确。埃斯顿通过多元化产品布局,增强了市场竞争力。
研报提示了哪些投资风险?
研报提示的主要风险包括:酷卓并购整合与业绩对赌不达预期可能导致商誉减值;国内需求恢复不及预期影响订单确认;海外拓展面临关税和地缘政治风险。此外,行业竞争加剧可能压缩利润空间,技术迭代快要求持续研发投入。埃斯顿需关注整合后的协同效应和潜在整合风险,以及宏观经济波动对下游客户采购的影响。