猜你想问
铅产业周报核心内容是什么?
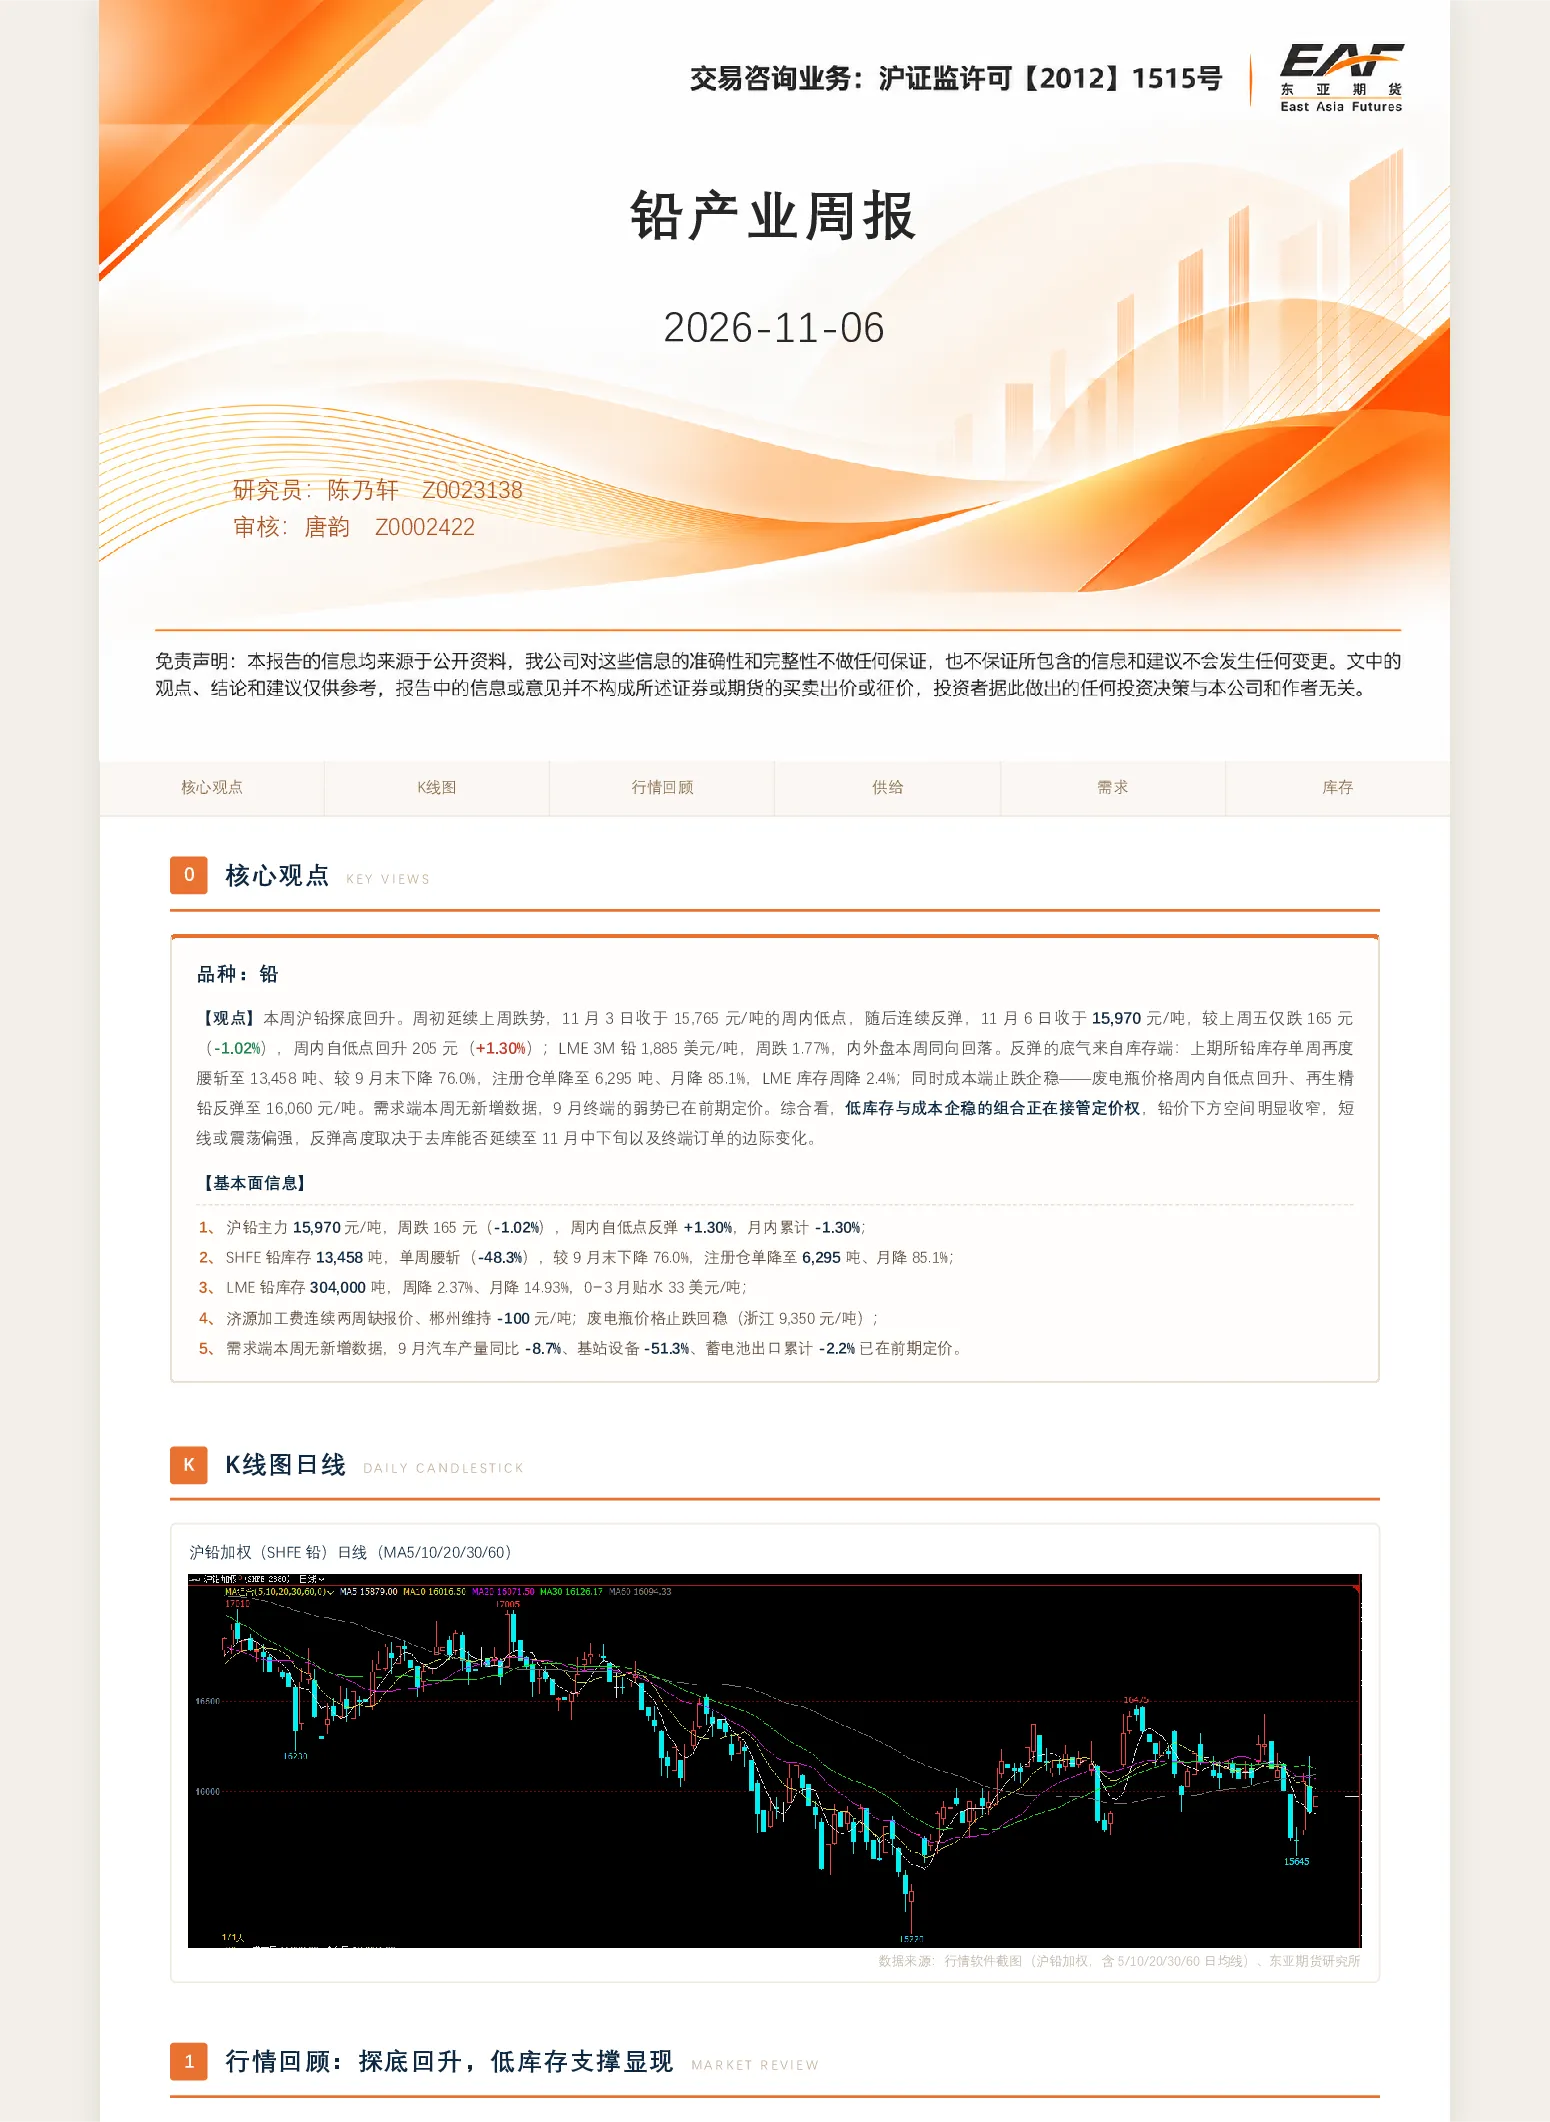
本周沪铅价格探底回升,主要得益于低库存与成本企稳的双重支撑。上期所铅库存单周腰斩至13,458吨,注册仓单降至6,295吨,显示供应端压力显著缓解。同时,废电瓶价格回升带动再生精铅反弹至16,060元/吨,成本端企稳。不过,下游需求端仍显疲软,9月汽车、基站设备产量同比大幅下降,出口累计转负。整体来看,铅价下方空间收窄,短线或震荡偏强,但反弹高度取决于去库能否延续至11月中下旬以及终端订单的边际变化。
铅行业未来发展趋势如何?
铅行业未来发展趋势需关注供需两端的变化。供应端,9月进口铅矿量环比增加但同比仍下降,加工费TC冰点转负显示矿价承压。精铅产量主要依靠再生铅补充和进口铅锭替代。需求端,汽车、通信基站设备等领域产量持续负增长,铅酸蓄电池产量同比大幅下降,显示下游需求疲软态势。但低库存与成本企稳的组合可能主导短期定价,若去库延续至11月中下旬,低库存或重新成为定价主线,推动趋势性反弹。
本报告重点分析了哪些方向?
本报告重点分析了沪铅价格走势、库存变化、成本支撑以及供需平衡。价格方面,沪铅本周自低点回升,反弹呈空头回补主导。库存方面,上期所和LME库存均显著下降,全球显性库存周降5.91%。成本方面,废电瓶价格回升带动再生精铅成本企稳。供需方面,9月终端需求疲软已在前期定价体现,但上游供给端存在一定压力,需持续跟踪高频信号如废电瓶价格、铅精矿加工费、SHFE仓单等。
当前铅市场现状如何判断?
当前铅市场现状呈现库存下降、成本企稳与下游需求疲软并存的复杂局面。沪铅价格探底回升,主要受低库存支撑,上期所铅库存单周腰斩,LME库存亦周降。成本端,再生铅价格反弹至16,060元/吨,提供一定支撑。但需求端,9月汽车、基站设备产量同比大幅下降,出口累计转负,显示下游需求仍显疲软。整体来看,铅价下方空间收窄,短线或震荡偏强,但趋势性反弹仍需供需面进一步确认。
本报告有哪些风险提示?
本报告提示需关注铅市场供需失衡风险。虽然短期低库存与成本企稳支撑铅价,但下游需求疲软态势持续,汽车、通信基站等领域产量下降明显,可能制约价格反弹空间。此外,上游进口铅矿量同比仍下降,加工费TC冰点转负显示矿价承压,若去库节奏放缓,价格可能回到1.55万–1.62万成本区间震荡。同时需关注宏观经济波动对下游需求的影响,以及国际铅价波动传导至国内市场的风险。