猜你想问
这份研报的核心内容是什么?
这份研报分析了针叶原木的库存、出库、现货供应、基本面压力、盘面表现及价格运行区间。报告指出全国针叶原木库存环比下降,但现货供应维稳下加工口料需求转弱,导致供应压力相对增加。盘面方面,主力合约震荡偏回落,估值层面山东和长三角地区仓单成本及买方接货意愿均回落,期价低于长三角买方意愿,显示当前价格处于被低估区间。报告还分析了价格走势研判、月差走势研判、基差走势研判及盘面利润走势研判,认为趋势底部区间震荡,关注主力合约780至810元/方的区间,01-03价差趋势区间震荡,区间-5至2,基差走势趋势偏震荡,进口价格上涨导致盘面利润相对走低,趋势可能延续。
原木行业的发展趋势如何?
原木行业的发展趋势需关注供需关系变化。报告显示,新西兰原木发运量增加,直发中国数量环比上升,但下游加工口料需求转弱,观望情绪浓厚,主动补库意愿不强。这表明供应端压力逐渐显现,而需求端疲软可能制约价格上行空间。未来需关注现货发运稳定性、海运成本变化及新西兰发运量增减情况,这些因素将直接影响原木供需平衡及价格走势。同时,宏观政策变动、极端天气等也可能对行业供需及情绪面产生影响。
研报重点分析了哪些方向?
研报重点分析了库存与出库情况、现货供应变化、基本面压力、盘面表现及价格运行区间。报告指出全国针叶原木库存环比下降,但日均出库量减少,其中山东港口出库量下降明显。现货供应维稳下加工口料需求转弱,导致供应压力相对增加。盘面方面,主力合约震荡偏回落,估值层面山东和长三角地区仓单成本及买方接货意愿均回落,期价低于长三角买方意愿,显示当前价格处于被低估区间。报告还分析了价格走势研判、月差走势研判、基差走势研判及盘面利润走势研判,认为趋势底部区间震荡,关注主力合约780至810元/方的区间,01-03价差趋势区间震荡,区间-5至2,基差走势趋势偏震荡,进口价格上涨导致盘面利润相对走低,趋势可能延续。
当前原木市场的现状如何?
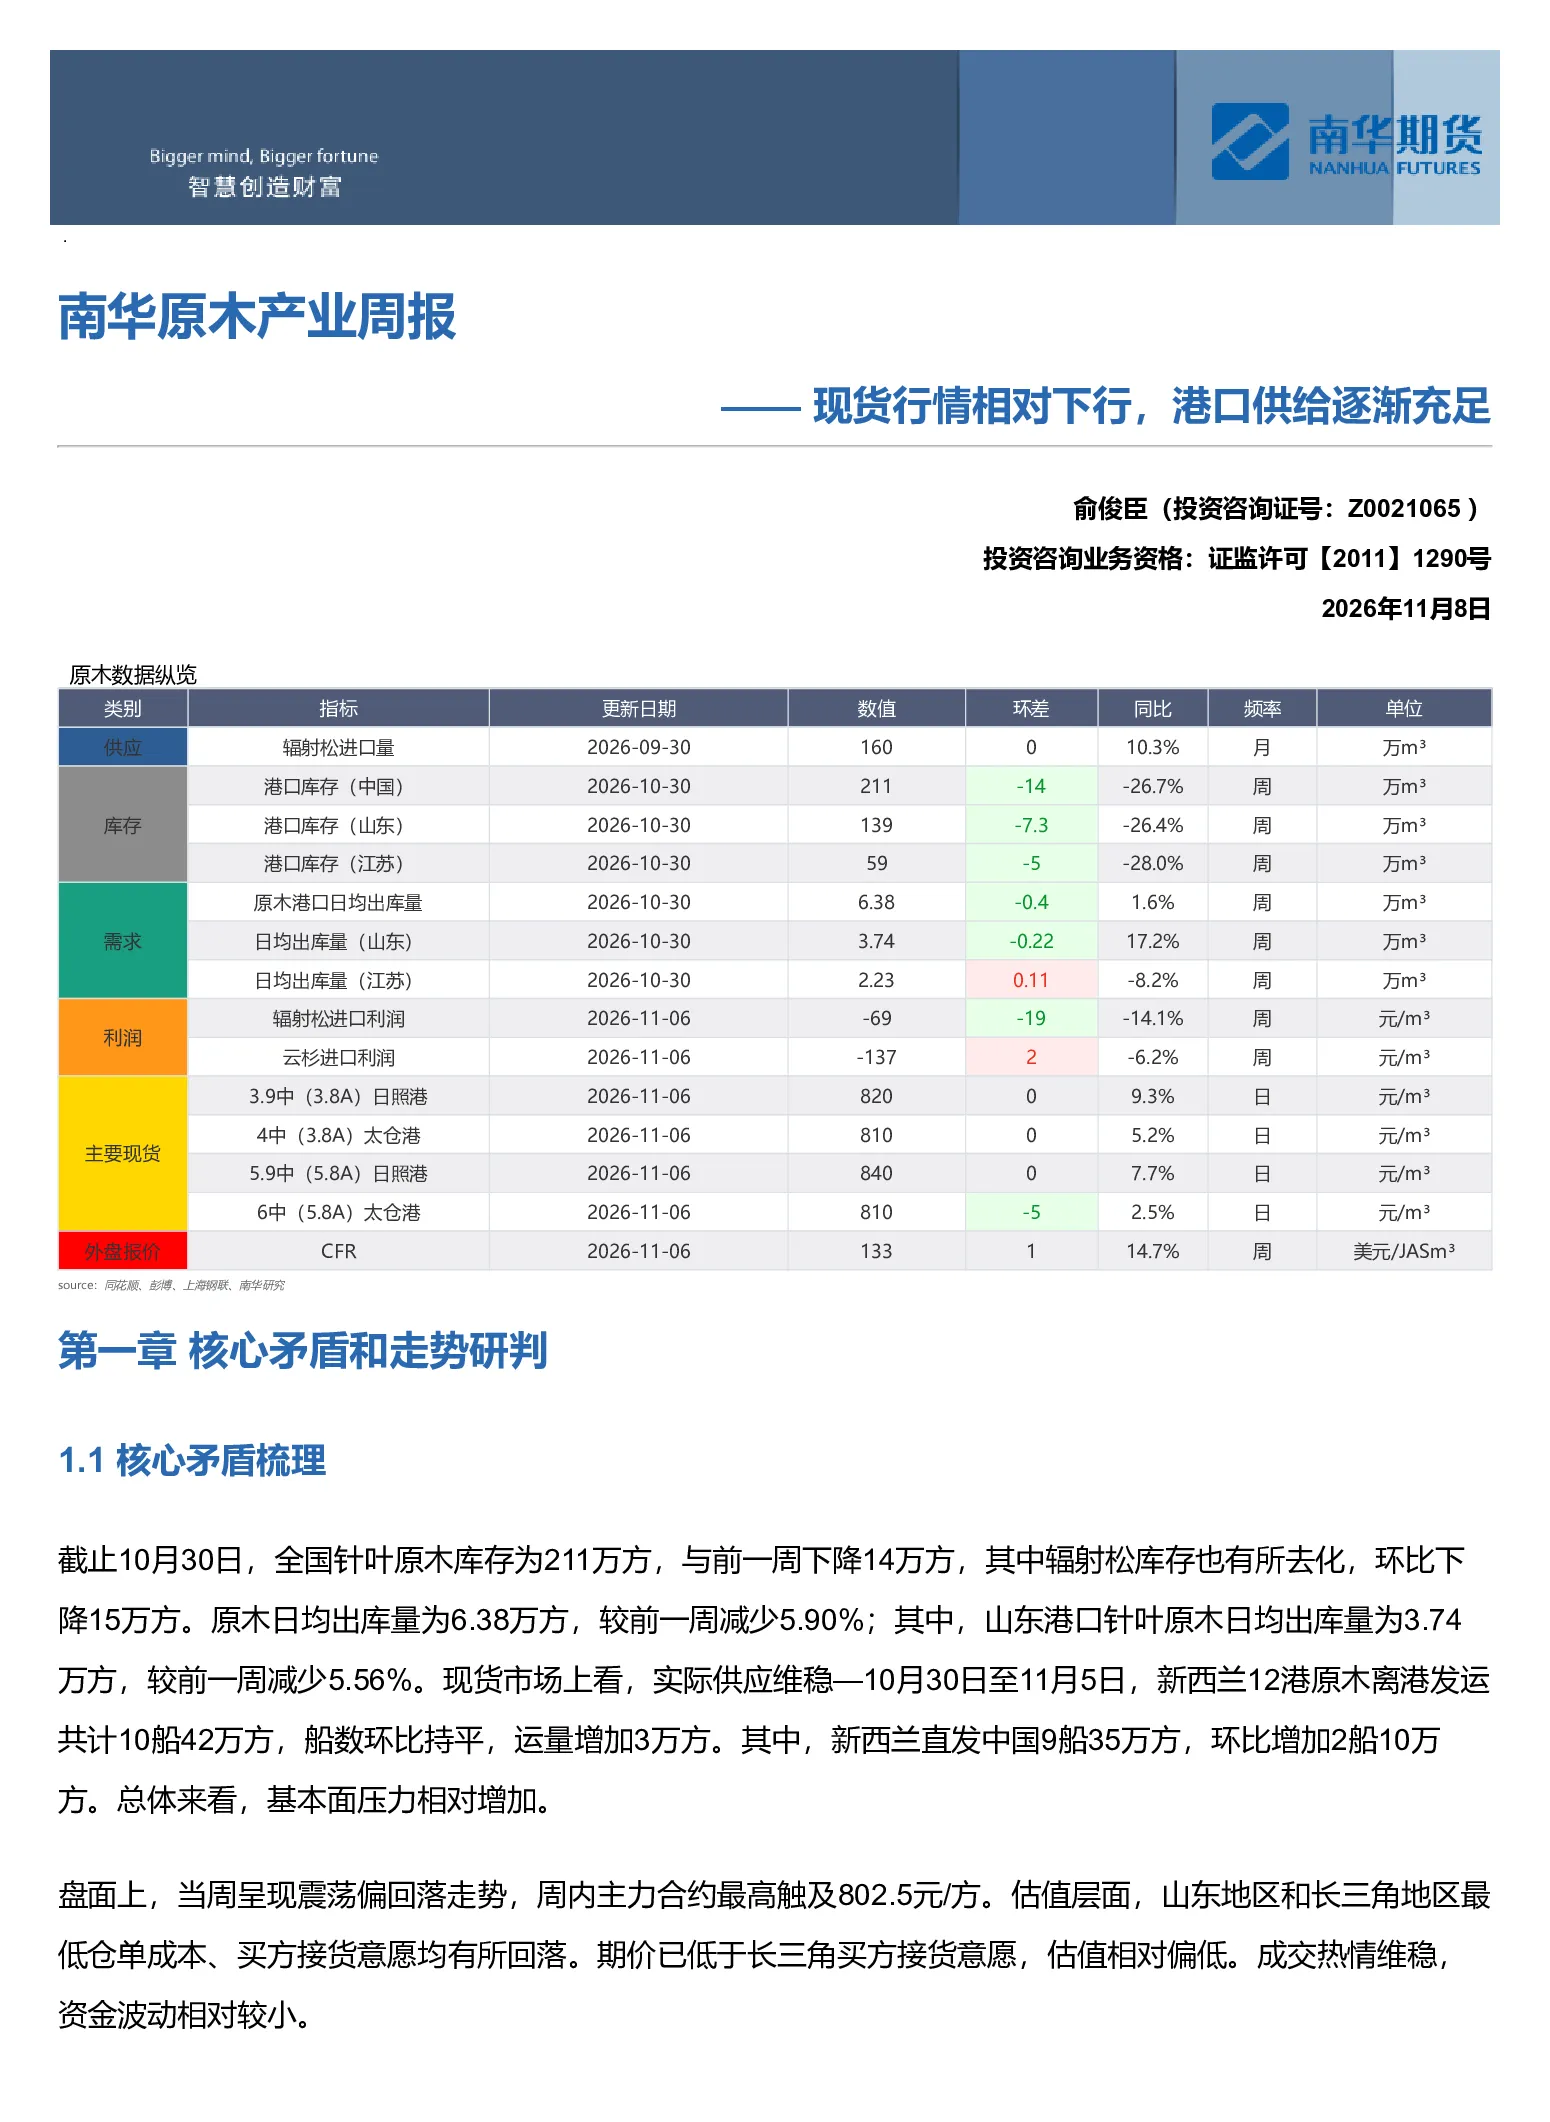
当前原木市场呈现库存下降但出库量减少、现货供应维稳下需求转弱的特点。全国针叶原木库存环比下降14万方至211万方,但日均出库量环比减少5.90%,其中山东港口出库量下降明显。现货供应端,新西兰原木发运量增加,直发中国数量环比上升,但下游加工口料需求转弱,观望情绪浓厚,主动补库意愿不强,部分规格原木到港数量充足,导致供应压力相对增加。盘面方面,主力合约震荡偏回落,主力合约最高802.5元/方,估值层面山东和长三角地区仓单成本及买方接货意愿均回落,期价低于长三角买方意愿,显示当前价格处于被低估区间。市场整体呈现供需错配格局,价格运行区间预计在780至810元/方。
研报提示了哪些风险?
研报提示的主要风险包括宏观政策大幅变动和极端天气等突发因素。宏观政策变动可能影响下游需求及市场预期,极端天气可能干扰原木运输及加工生产。此外,新西兰原木发运量增加可能加剧供应压力,而加工口料需求转弱可能限制价格上行空间。这些因素均可能对原木供需平衡及价格走势产生扰动。投资者需密切关注相关政策动向、天气变化及国际市场原木供应情况,以规避潜在风险。