猜你想问
石头科技2026年三季报核心数据有哪些?
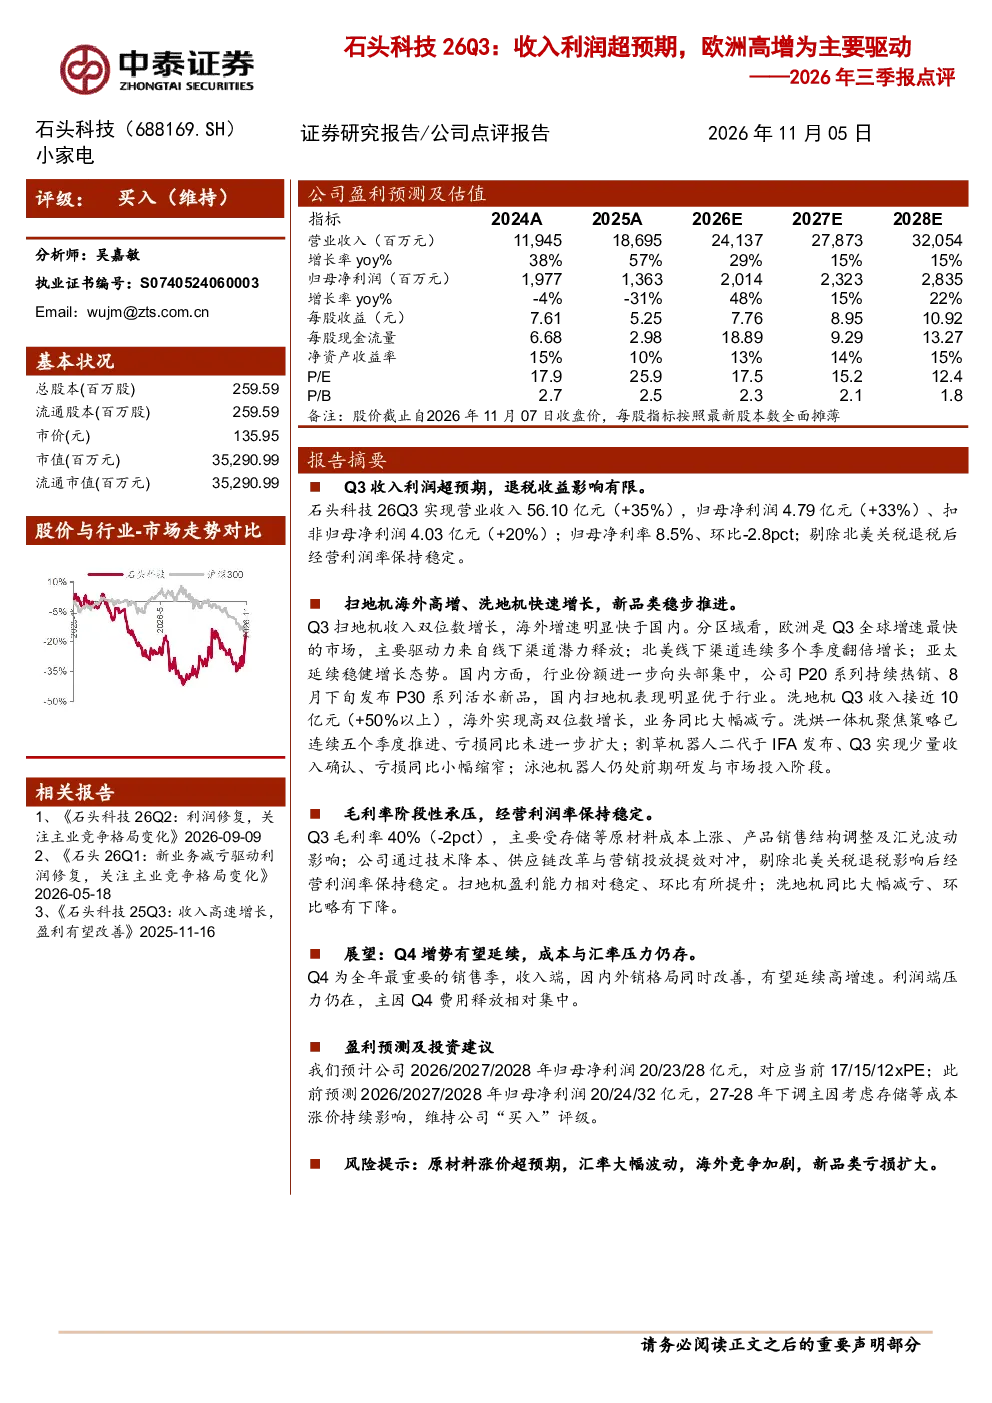
石头科技2026年第三季度实现营业收入56.10亿元,同比增长35%;归母净利润4.79亿元,同比增长33%;扣非归母净利润4.03亿元,同比增长20%。归母净利率为8.5%,环比下降2.8个百分点。剔除北美关税退税影响后,经营利润率保持稳定。主要增长动力来自欧洲市场的高增长,海外市场增速明显快于国内市场。
石头科技海外市场表现如何?
石头科技海外市场表现突出,扫地机收入在海外市场实现双位数增长,欧洲和北美线下渠道表现尤为亮眼。洗地机在海外市场收入增长超过50%,实现高双位数增长,业务同比大幅减亏。公司积极拓展海外市场,通过线下渠道和线上平台相结合的方式,提升品牌影响力和市场份额。
石头科技新品类发展情况如何?
石头科技在新品类方面稳步推进,洗烘一体机、割草机器人二代、泳池机器人等新品类均取得一定进展。洗地机Q3收入近10亿元,同比增长超过50%,业务同比大幅减亏。公司持续加大研发投入,推动产品创新和迭代,提升产品竞争力。
当前市场对石头科技有何判断?
当前市场对石头科技的评价主要关注其海外市场的高增长和盈利能力的提升。石头科技在欧洲和北美市场的表现强劲,扫地机和洗地机业务均实现高速增长。公司通过优化产品结构和提升运营效率,逐步改善盈利能力。未来,公司将继续拓展海外市场,提升品牌竞争力。
石头科技面临哪些风险?
石头科技面临的主要风险包括原材料价格上涨、汇率大幅波动、海外市场竞争加剧以及新品类亏损扩大等。原材料成本上涨会压缩利润空间,汇率波动会影响海外市场收入,激烈的市场竞争可能导致价格战,新品类在初期可能面临亏损压力。公司需要密切关注市场变化,采取有效措施应对风险。
你可能感兴趣
2026年三季报点评:收入利润均超预期,海外增速持续亮眼,品牌趋势强劲
东吴证券2026-10-30
2026年三季报点评:利润超预期,三季度持续高比例分红
文化传媒西南证券2026-10-26
2026年三季报点评利润超预期,三季度持续高比例分红
西南证券2026-11-02
2024年三季报点评:24Q3收入高增,利润超预期
交运设备华创证券2024-11-02
2026年三季报点评:外延并表驱动收入增长,Q3费用抬升压制利润
食品饮料西南证券2026-10-29
2026年三季报点评:海外SLG新品驱动收入增长,推广费用前置致短期利润承压
信息技术东吴证券2026-11-02
2026年三季报点评:扣非利润高增验证盈利修复,看好半导体量检测与消费电子双轮驱动
机械设备东吴证券2026-10-28
2026年三季报点评:营收延续高增,自有品牌及品牌管理驱动利润增长
信息技术东吴证券2026-10-28
公司2026年三季报点评:煤价上行驱动单季利润高增,公司现金流大幅改善
化石能源大同证券2026-10-29
2026年三季报点评RevPAR同比承压,降本控费驱动利润高增
华创证券2026-10-30