猜你想问
这份研报主要讲了什么内容?
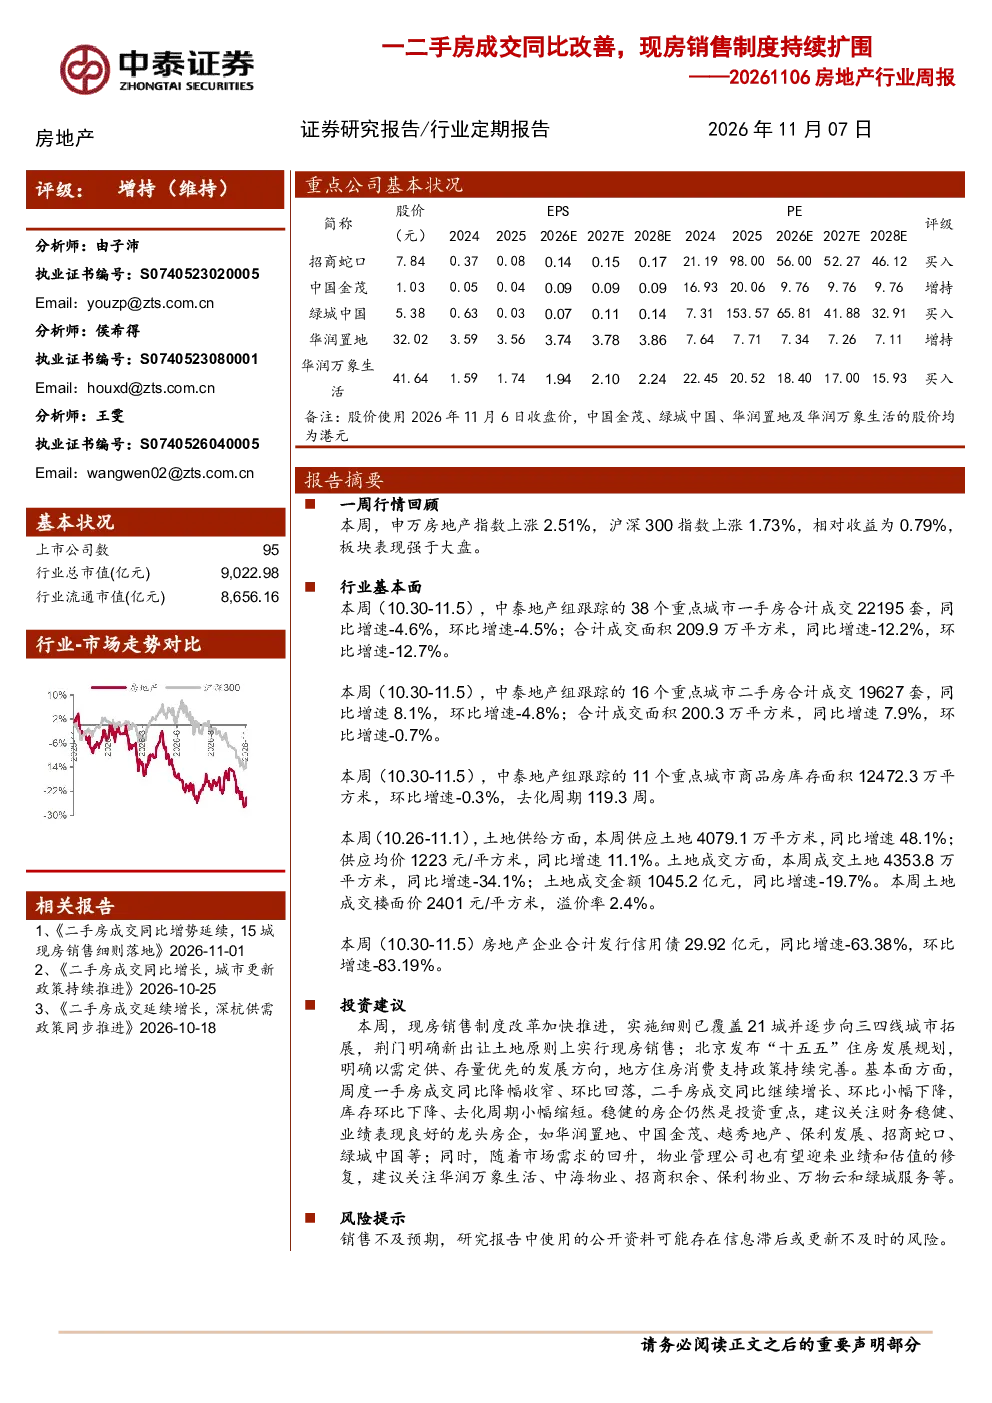
这份研报主要分析了房地产行业本周的市场表现,重点关注了一二手房成交情况、现房销售制度改革进展、重点城市库存变化、土地市场供需以及房地产企业融资情况。报告显示,本周申万房地产指数上涨,板块表现强于大盘,多地推进现房销售制度改革,二手房成交同比改善,但一手房成交仍面临压力,重点城市库存去化周期较长,土地市场成交金额同比下滑,房地产企业信用债发行规模环比下降。
当前房地产行业的发展趋势如何?
当前房地产行业发展趋势显示,现房销售制度改革在多地推进,有助于改善市场预期和销售情况。二手房市场成交同比明显改善,但分化明显,一线城市表现相对较弱。一手房市场仍面临成交下滑压力,但三四线城市成交增速较快。库存方面,重点城市库存去化周期有所延长,土地市场成交金额同比下滑,显示市场信心仍需修复。行业融资环境趋紧,企业需加强财务稳健性。
研报重点分析了哪些方面?
研报重点分析了以下几个方面:一是行业整体表现,包括申万房地产指数走势和个股表现;二是政策动向,特别是现房销售制度改革和地方住房消费支持政策;三是市场基本面,包括重点城市一手房和二手房成交数据、库存情况、土地市场供需以及融资情况;四是投资建议,建议关注财务稳健、业绩表现良好的龙头房企和物业管理公司;五是风险提示,提醒投资者关注销售不及预期和公开资料信息滞后等风险。
当前房地产市场现状如何判断?
当前房地产市场现状显示,一二手房成交呈现分化态势,二手房成交同比明显改善,但一手房成交仍面临压力,尤其二线城市表现较弱。重点城市库存去化周期有所延长,显示市场销售速度放缓。土地市场成交金额同比下滑,溢价率较低,显示开发商拿地意愿不强。融资方面,房地产企业信用债发行规模环比下降,融资环境仍显紧张。整体来看,市场信心仍需进一步恢复。
研报中提到了哪些风险提示?
研报中提到了以下风险提示:一是销售不及预期,市场销售情况可能受到宏观经济、政策环境等多方面因素影响,存在不确定性;二是公开资料信息滞后,研究报告中使用的公开数据可能存在更新不及时的风险,影响分析结果的准确性。此外,行业融资环境趋紧、库存去化周期延长等因素也可能对房企经营带来压力,投资者需密切关注市场变化。