猜你想问
LPR连续17个月持平对房地产市场有何影响?
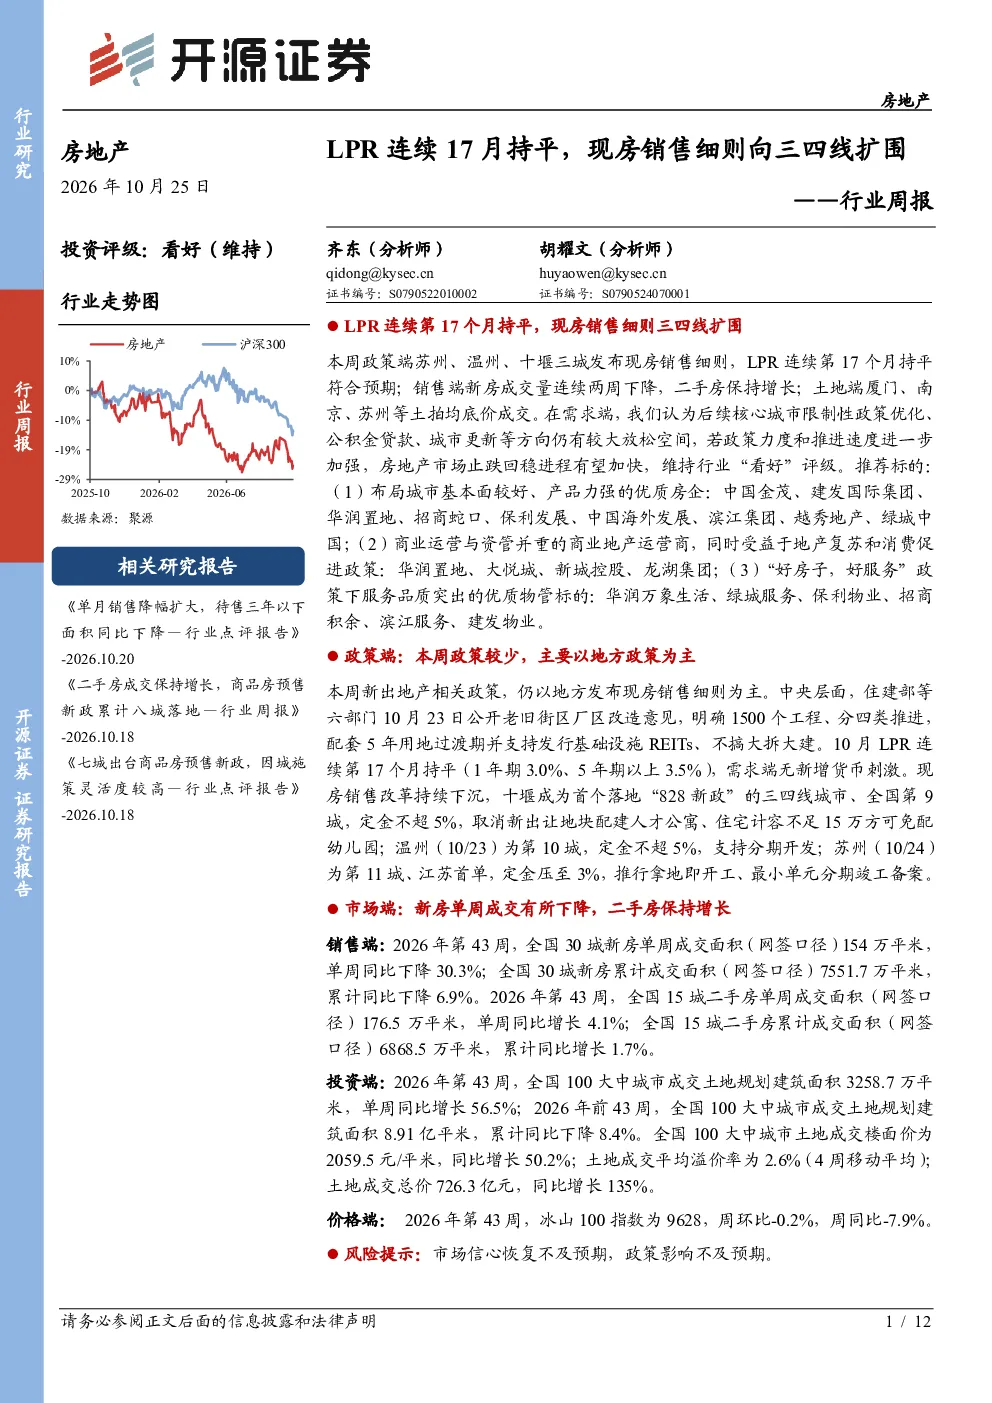
LPR连续17个月持平表明当前货币政策保持稳定,1年期LPR为3.0%,5年期以上LPR为3.5%。这种政策稳定性意味着短期内需求端不会获得新增货币刺激,对房地产市场的流动性支持有限。同时,LPR的稳定也反映出央行在当前经济环境下对维持信贷市场稳定的考量,但并未释放进一步宽松的信号。对于房地产市场而言,这意味着开发商和购房者都将面临相对稳定的融资成本,但整体市场信心恢复仍需依赖其他政策支持。
现房销售细则向三四线扩围的具体措施有哪些?
现房销售细则向三四线城市的扩围主要体现在三个方面:一是定金比例上限调整,如十堰和温州将定金比例压至不超过5%;二是取消部分限制性政策,如温州取消了人才公寓的配建要求;三是支持更灵活的开发模式,如苏州推行拿地即开工和最小单元分期竣工备案制度。这些措施旨在降低三四线城市购房门槛,缓解开发商的资金压力,同时通过更灵活的销售方式刺激市场需求。具体到三四线城市,这些细则的落地有助于改善当地的房地产市场供需关系,但效果仍需观察市场反应。
当前房地产市场的销售和投资趋势如何?
当前房地产市场的销售和投资趋势呈现分化态势。销售端方面,新房市场在2026年第43周表现疲软,全国30城单周成交面积同比下降30.3%,一线城市成交面积同比下降22.8%,但累计同比增长0.4%;二手房市场则相对活跃,同周全国15城单周成交面积同比增长4.1%,累计同比增长1.7%。投资端方面,土地市场表现强劲,同周全国100大中城市单周成交土地规划建筑面积同比增长56.5%,土地成交楼面价和总价均显著上涨。这种分化反映了不同城市和不同类型房地产市场的差异化表现,也显示出市场对核心城市和优质资产的偏好。
报告对房地产市场的未来展望是什么?
报告维持房地产行业“看好”评级,认为核心城市限制性政策的优化、公积金贷款的推广以及城市更新等方向仍有较大放松空间。若政策力度和推进速度加强,房地产市场止跌回稳的进程有望加快。具体来看,核心城市的政策优化能够逐步释放市场潜力,公积金贷款的推广有助于降低购房成本,而城市更新则能创造新的市场需求。然而,市场信心恢复和政策效果的显现仍需时间,因此短期内市场仍可能面临波动。报告建议关注政策变化对市场动态的影响。
投资该行业需注意哪些风险?
投资房地产市场需关注的主要风险包括市场信心恢复不及预期和政策影响不及预期。当前房地产市场仍面临居民购买力下降、开发商资金链紧张等问题,若市场信心未能有效恢复,销售和投资活动可能进一步放缓。同时,政策效果的显现也存在不确定性,例如现房销售细则的扩围能否有效刺激三四线城市市场仍需观察。此外,宏观经济环境的变化也可能对房地产市场产生冲击,投资者需密切关注相关政策动态和经济数据变化。