猜你想问
2026年第三季度信用债违约情况如何?
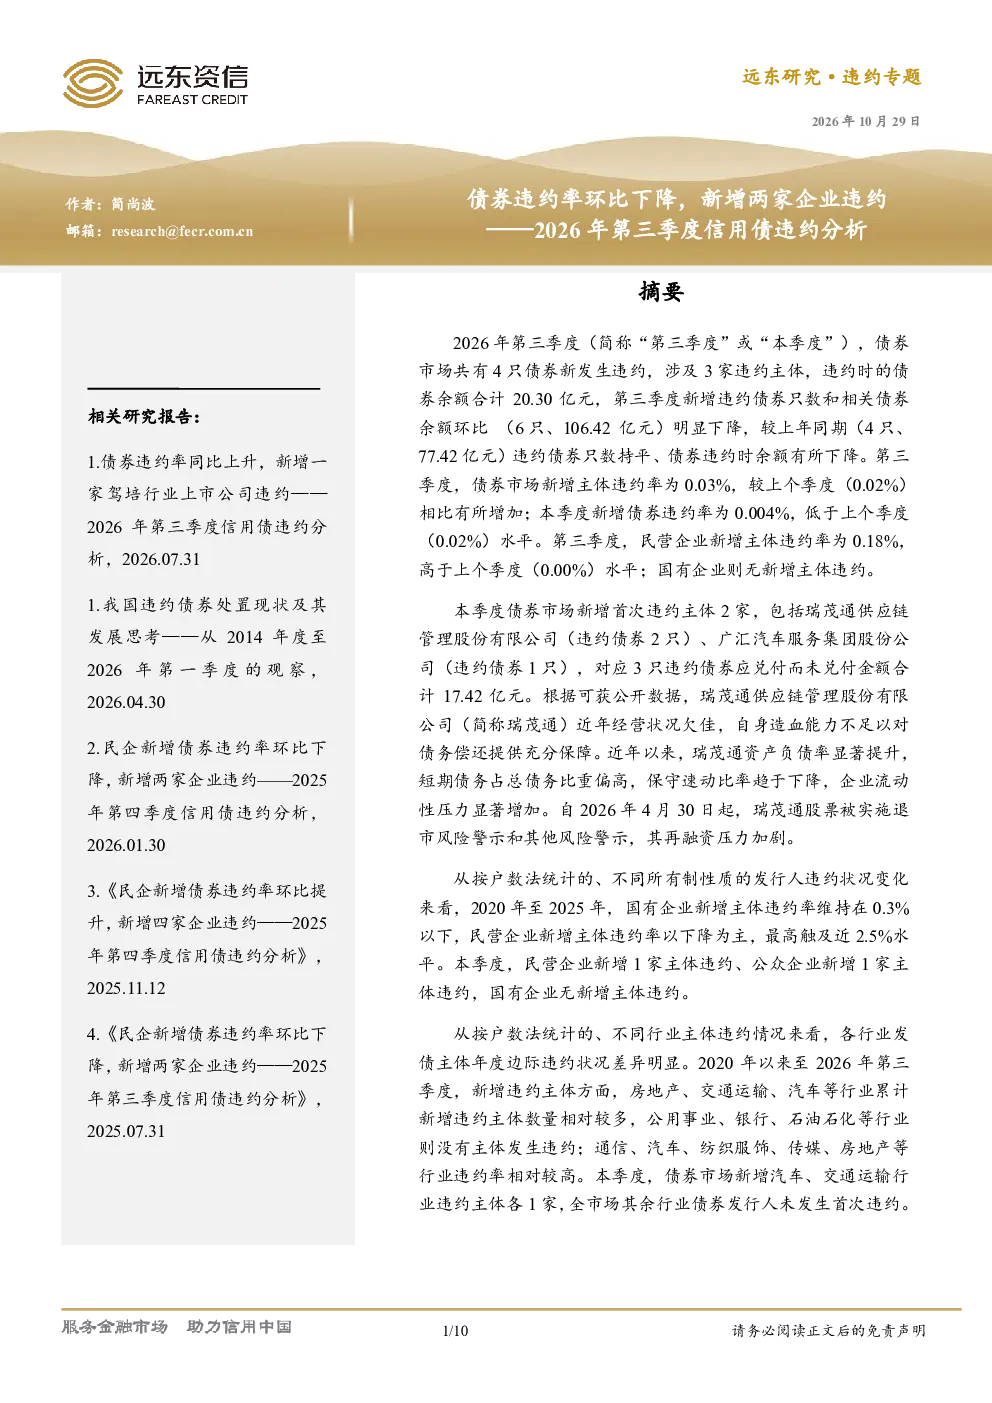
2026年第三季度,中国债券市场新增4只债券违约,涉及3家主体,违约余额20.30亿元,环比明显下降,同比持平。新增主体违约率为0.03%,较上个季度上升;新增债券违约率为0.004%,低于上个季度。其中,瑞茂通供应链管理股份有限公司和广汇汽车服务集团股份公司为首次违约主体,瑞茂通因经营下滑、流动性紧张及再融资压力等原因违约。从所有制看,国有企业无新增违约,民营企业新增1家;从行业看,汽车、交通运输行业各新增1家违约主体。近年违约率呈现分化趋势,国有企业维持低位,民营企业相对较高,对民营企业债券融资造成影响。2020年至2025年,房地产、交通运输、汽车等行业违约主体较多,公用事业、银行、石油石化等行业无违约。2026年前三季度,社会服务、汽车、交通运输行业新增违约主体各1家。
汽车和交通运输行业违约趋势如何?
汽车和交通运输行业在2026年第三季度各新增1家违约主体,延续了近年违约率分化的趋势。从历史数据看,2020年至2025年期间,这两个行业违约主体数量较多,显示其面临一定的经营压力。虽然近期违约率有所下降,但行业整体仍需关注经营下滑、流动性紧张及再融资压力等问题。国有企业在这些行业中违约率维持低位,而民营企业相对较高,对民营企业债券融资造成一定影响。未来需持续关注这两个行业的经营状况及政策支持力度。
报告主要分析了哪些方向?
本报告主要分析了2026年第三季度中国债券市场的违约情况,重点关注了违约主体数量、违约余额、违约率变化以及行业和所有制结构特征。报告发现,虽然债券违约率环比下降,但新增主体违约率有所上升,显示部分主体面临较大经营压力。报告还分析了近年违约率的分化趋势,指出国有企业违约率维持低位,而民营企业相对较高,对民营企业债券融资造成影响。此外,报告还回顾了2020年至2025年的违约主体分布情况,以及2026年前三季度新增违约主体的行业分布。
当前信用债市场现状如何?
当前信用债市场呈现违约率环比下降但同比持平的态势,新增违约主体数量和违约余额均有所减少,显示市场整体风险有所控制。然而,新增主体违约率的上升提示部分主体面临经营压力,需持续关注。从行业看,汽车、交通运输行业违约主体数量较多,显示这两个行业面临一定挑战。从所有制看,国有企业违约率维持低位,而民营企业相对较高,对民营企业债券融资造成影响。整体而言,信用债市场仍需关注行业经营状况、流动性及再融资压力等问题。
投资需注意哪些风险?
投资信用债需关注行业经营状况、流动性及再融资压力等风险。当前汽车、交通运输行业违约主体数量较多,显示这两个行业面临一定挑战,需持续关注其经营状况及政策支持力度。此外,民营企业债券融资受违约率上升影响较大,需关注其偿债能力及市场风险。近年来违约率呈现分化趋势,国有企业违约率维持低位,而民营企业相对较高,投资者需根据自身风险偏好选择合适的投资标的。同时,需关注宏观经济环境变化对信用债市场的影响,以及政策调整可能带来的市场波动。