猜你想问
本周有色金属市场有哪些重要变化?
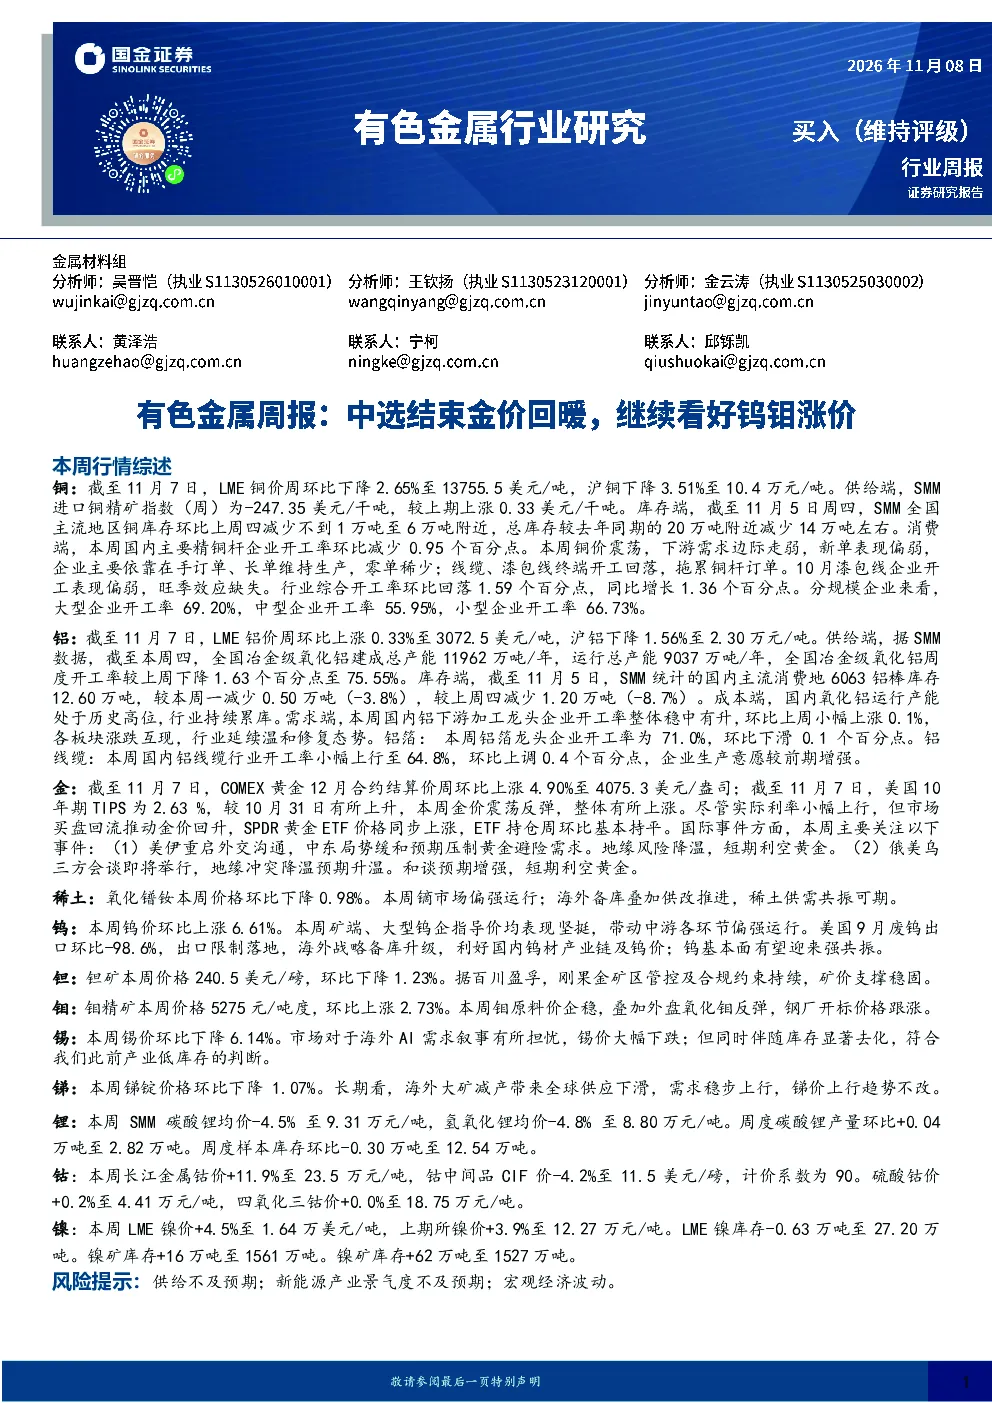
本周有色金属市场呈现分化态势。金价因美伊外交沟通和中东局势缓和预期而上涨,COMEX黄金12月合约结算价周环比上涨4.90%。铜价震荡,LME铜价和沪铜均下降。铝价韧性强,LME铝价上涨,但沪铝下降。稀土板块景气度加速向上,钼和钨价格均上涨,钽市场高景气维持,锡和锑拐点向上。锂、钴、镍价格均出现反弹,但整体供需格局和景气度仍需持续关注。
未来有色金属行业发展趋势如何?
未来有色金属行业发展趋势呈现结构性分化。小金属及稀土方面,稀土板块将继续演化估值业绩双升,钼和钨供需基本面迎来强共振,锡和锑供需格局长期向好。能源金属方面,锂矿价格暂稳,钴原料供应宽松格局未改,镍价底部回升。整体看,供给端扰动与需求端韧性交织,行业结构性机会与挑战并存。
报告中重点分析了哪些有色金属品种?
报告中重点分析了铜、铝、金、稀土、钼、钨、锡、钽、锑、锂、钴、镍等品种。铜价震荡下游需求走弱,铝价韧性强需求分化,金价震荡反弹受地缘风险影响,稀土景气度加速向上,钼钨价格上涨供需共振,锡锑拐点向上供给偏紧,锂钴镍价格反弹基本面改善。
当前有色金属市场现状如何判断?
当前有色金属市场现状呈现震荡分化格局。金价受避险情绪影响反弹,基本金属铜铝价格震荡,小金属中稀土、钼钨、锡锑表现强势,能源金属锂钴镍底部回升。库存方面,铜库存减少铝库存下降,锡锭库存下降,整体库存水平对价格形成一定支撑。市场情绪方面,买盘回流与地缘风险降温并存。
投资有色金属需要注意哪些风险?
投资有色金属需关注供给超预期、新能源产业景气度不及预期、宏观经济波动等风险。供给端风险包括矿权政策变化、环保限产等可能导致供给突然收缩。新能源产业景气度不及预期会影响锂、钴、镍等品种的需求。宏观经济波动会通过下游消费传导至有色金属行业,影响整体需求表现。
你可能感兴趣
有色金属行小金属双周谈:继续看好钨钼稀土涨价行情
有色金属国金证券2026-07-26
有色金属周报:鹰派预期压制金价,看好钨钼价格回升
有色金属国金证券2026-11-01
有色金属行业研究:有色金属周报:美国扩大长债回购规模,看好钨钼稀土涨价行情
有色金属国金证券2026-08-23
有色金属周报:铜库存去化,看好钨钼稀土涨价
有色金属国金证券2026-07-26
【联讯有色周报】继续看好黄金及稀土、可关注钨钼钒石墨等涨价行情
有色金属联讯证券2017-07-31
【联讯有色周报】铝逻辑仍最确定、继续看好稀土钨钼等涨价行情
有色金属联讯证券2017-08-07
有色金属周报:铜下游需求回暖,继续全面看多AI金属稀土钨钼
有色金属国金证券2026-06-21
国金金属小金属双周谈继续看好钨钼稀土涨价行情072
未知机构2026-07-28
国金金属 小金属双周谈 继续看好钨钼稀土涨价行情0727
未知机构2026-07-28
有色金属周报:地缘风险升温支撑金价,钨钼锡持续看多
有色金属国金证券2026-08-16