猜你想问
黑色金属周报主要分析了哪些内容?
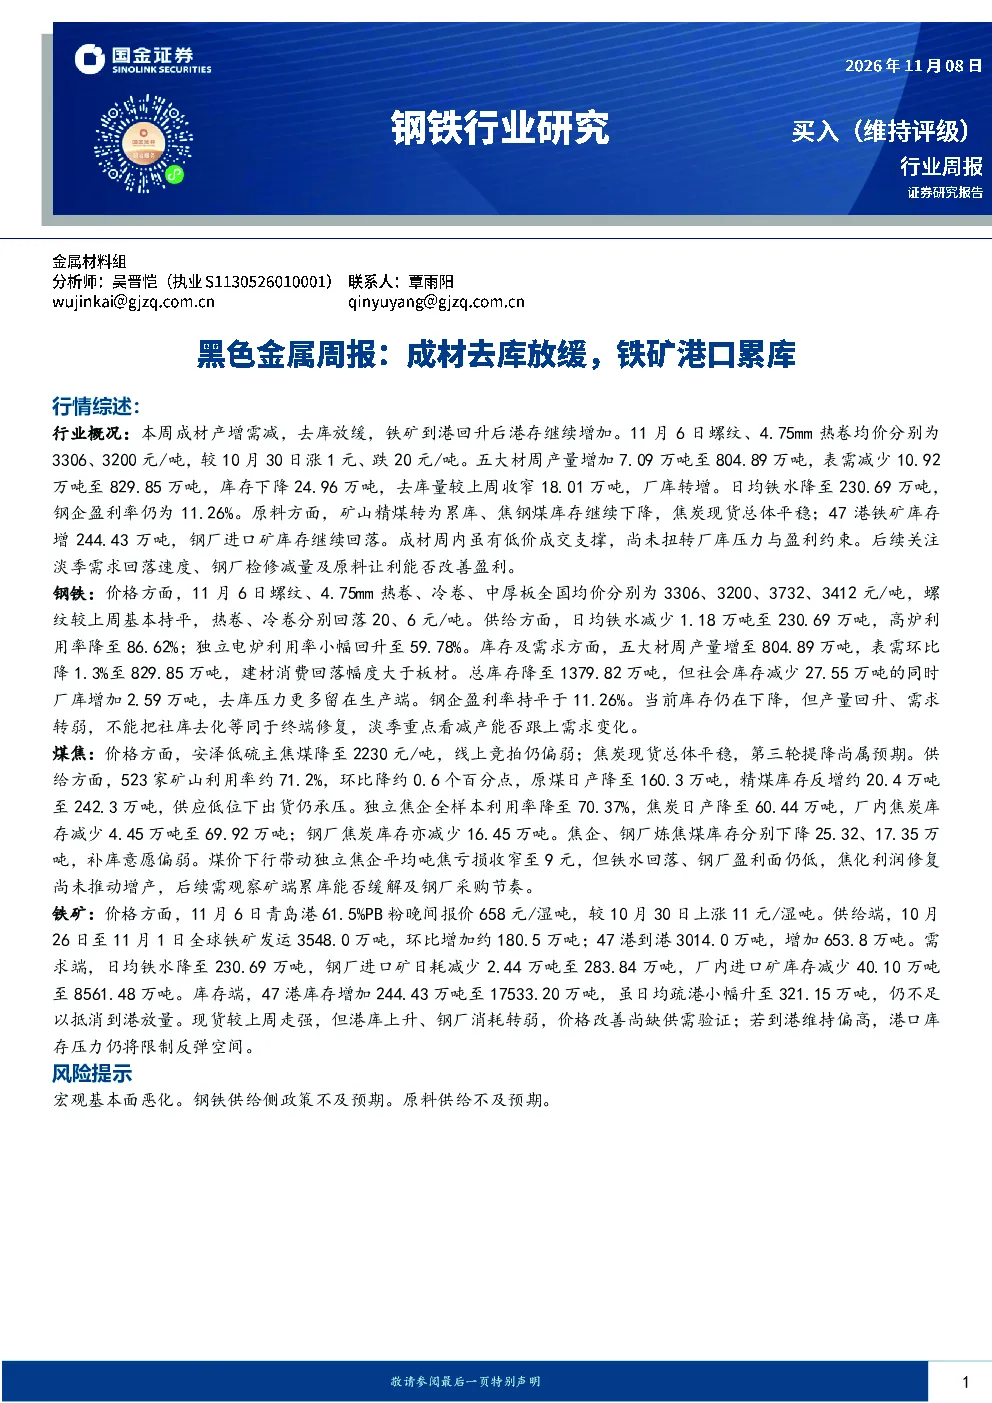
本周成材产增需减,去库放缓,铁矿到港回升后港存继续增加。五大材周产量增加7.09万吨至804.89万吨,表需减少10.92万吨至829.85万吨;总库存下降24.96万吨至1379.82万吨,去库量较上周收窄18.01万吨,且厂库转增。钢厂日均铁水减少1.18万吨至230.69万吨,盈利率持平于11.26%,成材增产并未伴随上游生产或盈利面扩张。原料方面,煤矿低位减产但精煤库存反升,焦钢煤库存同步回落;焦炭现货总体平稳。47港铁矿库存增加244.43万吨,钢厂进口矿库存下降40.10万吨。我们认为,上周表需回升未能延续,低价成交对现货形成一定支撑,但厂库增加提示钢厂出货压力上升。淡季需观察成材减量能否跟上需求变化,以及原料让利能否带来盈利改善。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势需关注供需关系变化。供给端,钢厂高炉利用率和开工率有所下降,但独立电炉利用率回升,显示产能结构优化。需求端,建材、板材消费有所下降,淡季需求或持续承压。库存方面,厂库转增比总库存下降更值得关注,若淡季表需继续回落,检修减产能否兑现将决定后续去库节奏与价格压力。原料端,煤矿减产但精煤库存反升,焦钢煤库存回落,焦炭现货总体平稳。总体看,钢铁行业需平衡供需,关注淡季需求变化及原料成本影响。
本报告重点分析了哪些方向?
本报告重点分析了成材、原料及库存变化。成材方面,重点关注螺纹、热卷等品种的产量、表需及库存变化,发现产增需减,去库放缓,厂库转增。原料方面,分析了煤矿、精煤、焦炭及铁矿石的供需关系,发现煤矿减产但精煤库存反升,焦炭现货总体平稳,铁矿港口累库。报告还分析了钢厂盈利情况,发现盈利率持平于11.26%。总体看,报告重点分析了供需错配、库存变化及原料成本对钢铁行业的影响。
当前钢铁市场现状如何判断?
当前钢铁市场现状表现为供需错配,成材供给回升而终端承接趋弱。五大材周产量增加7.09万吨,表需减少10.92万吨,总库存下降24.96万吨,但厂库增加2.59万吨,显示终端需求走弱。原料方面,煤矿减产但精煤库存反升,焦炭现货总体平稳,铁矿港口累库。钢厂日均铁水减少1.18万吨,盈利率持平于11.26%。总体看,钢铁市场处于供需调整阶段,需关注淡季需求变化及原料成本影响。
本报告有哪些风险提示?
本报告提示了宏观基本面恶化、钢铁供给侧政策不及预期及原料供给不及预期等风险。宏观基本面恶化可能影响钢铁需求,钢铁供给侧政策不及预期可能导致供给过剩,原料供给不及预期可能推高成本。此外,矿端累库与焦钢去库并存,需求偏弱是主要约束,焦炭去库还受焦企减产影响,不能视为钢厂主动补库,后续需关注低库存下的采购节奏及钢焦利润分配。这些风险需引起关注,以规避潜在的市场波动。